Linxea avis
Linxea : notre avis en résumé
Linxea est un courtier en ligne qui propose une sélection de solutions d’épargne et d’investissement : assurance-vie, PER, PEA, SCPI, contrats de capitalisation, Private Equity, etc. L’accès à ces placements est possible dès 100 € d’investissement minimum, avec des formules adaptées à différents profils de projets. Le courtier propose un investissement avec zéro frais d’entrée, des frais de gestion parmi les plus bas du marché et un accompagnement dans la gestion de vos portefeuilles.
Avantages et points faibles de Linxea
- Large univers de placement
- Panel complet d’assurance-vie
- Produits d’épargne fructueux
- Supports d’investissement nombreux et diversifiés
- Frais de gestion réduits
- Pas de frais de fonctionnement
- Assistance clientèle qualifiée et disponible
- Pas d’application mobile
- Rendement de certaons fonds en euros inférieures à la moyenne du marché
- Absence d’ETF dans la gestion pilotée sur Linxea Avenir 2
- Certaines opérations nécessitent de passer par le site de l’assureur partenaire
Qui est Linxea ?
Critères | 
|
Site internet | |
Année de création | 2001 |
Assureurs partenaires |
|
Produits proposés |
|
Frais de gestion | Entre 0,5 % et 0,75 % |
Mode de gestion | Libre ou pilotée |
Récompenses |
|
Souscription | En ligne ou par papier, avec possibilité de simulation |
Linxea est un courtier en assurance et conseiller en investissements financiers, spécialisé dans l’épargne en ligne. Contrairement à une banque en ligne ou traditionnelle, il ne détient pas directement les sommes investies dans ses contrats. En réalité, Linxea intervient comme distributeur, intermédiaire et accompagnateur de l’épargnant.
Le courtier travaille notamment avec Spirica, filiale de Crédit Agricole Assurances, Suravenir, filiale du groupe Crédit Mutuel Arkéa, Generali et Apicil. Il compte aujourd’hui plus de 250 000 clients et gère plus de 6 milliards d’euros d’actifs confiés.
Linxea est-il un courtier fiable ?
Le courtier est reconnu comme un acteur majeur de l’épargne en France. Enregistré à l’ORIAS sous le numéro 07031073 en tant que courtier en assurance, Linxea est également régulé par l’Autorité de Contrôle Prudentiel et de Résolution (ACPR), garantissant ainsi des pratiques conformes aux normes du secteur.
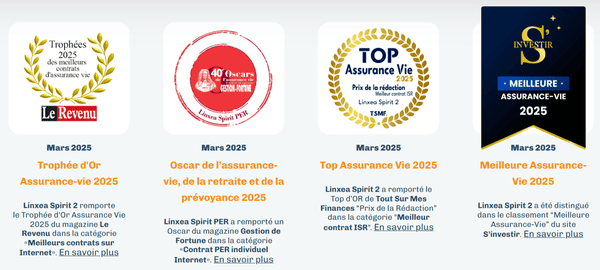
La qualité des services de Linxea est régulièrement saluée par la presse économique et financière. Il s’est vu décerné 15 récompenses parmi lesquels on compte :
- le Trophée d’Or Assurance Vie du magazine Le Revenu dans la catégorie «Meilleurs contrats sur Internet»
- Le Grand Prix du jury au Top Assurance Vie de ToutSurMesFinances
- La première place au Grand Prix de l’Assurance-Vie de Mieux Vivre Votre Argent dans la catégorie « multisupports »
- Le Trophée d’Or des meilleurs PER individuels sur Internet attribué par le Revenu.
Les fonds des clients sont déposés auprès d’assureurs de renom. Ils bénéficient aussi de la garantie du Fonds de Garantie des Assurances de Personnes (FGAP) à hauteur de 70 000 € par assuré et par compagnie d’assurance, tous contrats confondus.
En matière de sécurité des données, Linxea met en œuvre des mesures techniques et organisationnelles pour assurer la protection et la confidentialité des informations personnelles de ses clients. Les données collectées sont exclusivement utilisées par Linxea pour fournir des conseils adaptés aux besoins des clients et ne sont en aucun cas transmises, vendues ou louées à des tiers.
Toutefois, Linxea ne propose pas actuellement de système de double authentification pour l’accès à ses services en ligne, ce qui ce qui représente pour nous une limitation en termes de sécurité.
Les assurances-vie Linxea
Linxea commercialise actuellement quatre contrats d’assurance-vie : Avenir 2, Spirit 2, Linxea Vie et Linxea Zen. Ils ont tous un point commun : des frais d’entrée et de versement réduits, mais leurs fonds euros, leurs supports, leurs frais et leurs possibilités d’investissement diffèrent.
Linxea Avenir 2 : l’assurance-vie accessible dès 100 €
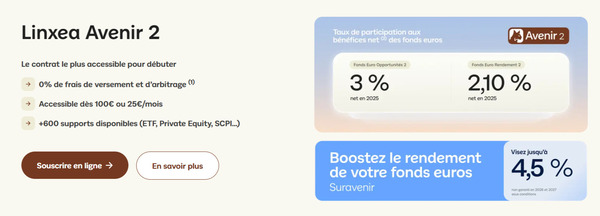
Ce contrat d’assurance-vie multisupport est accessible à partir de 100 € et applique 0,50 % de frais de gestion annuels sur les unités de compte. Le contrat donne accès à plus de 600 supports, parmi lesquels des ETF, des ETC, des actions, des SCPI, des fonds à échéances et du Private Equity. Deux fonds en euros sont également disponibles pour sécuriser l’épargne : Suravenir Opportunités 2 et Suravenir Rendement 2.
| Caractéristiques |  |
|---|---|
| Type de contrat | Contrat individuel d’assurance-vie multisupport |
| Versement initial minimum | 100 € |
| Versements libres | À partir de 100 € |
| Versements programmés | À partir de 25 € par mois |
| Frais d’entrée | 0 % |
| Frais de versement | 0 % |
| Frais de gestion | 0,50 % de frais de gestion annuels sur les UC 0,20 % pour la gestion pilotée OTEA Capital 0,70 % pour la gestion pilotée Yomoni 0,06 % sur les transactions ETF 0,06 % frais de courtage sur les actions à partir de |
| Supports d’investissement | Plus de 600 supports non garantis en capital (ETF, private equity, actions, SCPI…) |
| Fonds en euros disponibles | Suravenir Rendement 2 Suravenir Opportunités 2 |
| Supports responsables | 23 % de fonds responsables (Article 9 et labellisés) |
| Mode de gestion | Libre et/ou pilotée |
| Plusieurs profils d’investissement | Sécurisation plus-values Dynamisation plus-values Rééquilibrage Désengagement progressif Limitation des moins-values |
| Performance 2025 | Suravenir Rendement 2 : 2,10 % Suravenir Opportunités 2 : 3 % net |
| Performances OTEA Capital 2025 | 4,08% sur le profil agressif |
| Objectif de rendement 2026 | Suravenir Opportunités 2 : 4,50 % net (objectif non garanti, sous conditions) |
Avis de l’équipe sur l’assurance-vie Linxea avenir 2
À notre avis Linxea Avenir est l’un des meilleurs contrats d’assurance-vie basés sur les ETF disponibles sur le marché, aussi bien en termes de risques que de frais de gestion et de rendements. Il nous a permis d’investir dans plus de 3 ETF qui contient environ 83 trackers et 20 SCPI au total, à des frais inférieurs à ceux imposés par certaines banques.
Compte tenu du montant de son versement minimum initial de 100 €, ce contrat convient parfaitement aux débutants qui souhaitent se lancer dans l’assurance-vie tout en minimisant les risques. Il peut également convenir aux épargnants plus expérimentés, pour un regain de sécurité et de rendement.
Linxea Spirit 2
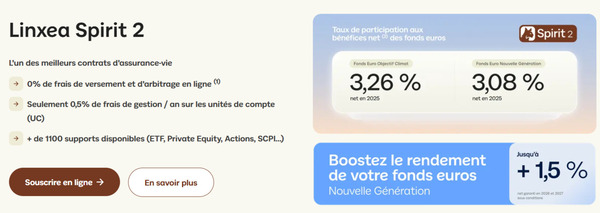
Linxea Spirit 2 est un contrat d’assurance-vie multisupport assuré par Spirica, filiale à 100 % de Crédit Agricole Assurances. Accessible dès 500 €, il associe une gestion libre à des solutions de gestion pilotée, avec la possibilité de combiner plusieurs modes de gestion au sein d’un même contrat.
La gestion pilotée est assurée par OTEA Capital (avec cinq profils d’investissement et une gestion active fondée sur une sélection d’OPCVM ) et Yomoni qui investi à 100 % en ETF et fonds indiciels
Son principal atout réside dans une structure de frais compétitive. Linxea applique 0 % de frais d’entrée, de dossier, de versement et d’arbitrage en ligne, sous réserve des exceptions prévues pour certains supports. Les frais de gestion s’élèvent à 0,50 % par an sur les unités de compte (UC). Des frais spécifiques s’appliquent toutefois aux SCPI, SCI, ETF, FCPR et actions.
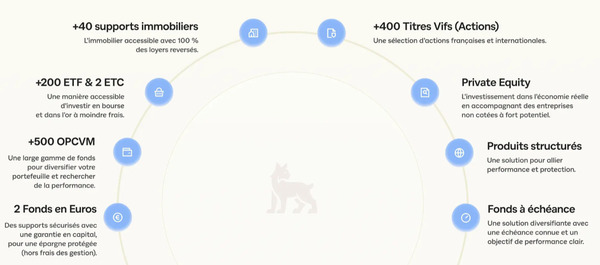
Le contrat donne accès à plus de 1 100 supports d’investissement. L’offre comprend notamment des ETF, OPCVM, actions françaises et internationales, SCPI, SCI, produits structurés et supports de private equity.
Deux fonds en euros ( Fonds Euro Nouvelle Génération et Fonds Euro Objectif Climat ), garantis en capital à hauteur de 98 %, sont également intégrés au contrat. Les épargnants peuvent ainsi construire une allocation diversifiée en fonction de leur horizon d’investissement et de leur niveau de risque.
| Caractéristiques |  |
|---|---|
| Type de contrat | Contrat individuel d’assurance-vie multisupport |
| Frais de gestion sur unités de compte (UC) | 0,5 % par an |
| Frais de versement et d’arbitrage | 0 % |
| Frais de transactions | ETF : 0,1 % Actions : 0,6 % |
| Frais de gestion du Fonds Euro Nouvelle Génération | 2 % maximum par an |
| Frais de gestion pilotée Otea Capital | 0,2 % supplémentaires par an sur les UC |
| Versement initial minimum | 500 € |
| Versements libres | Libres dès 100 € |
| Versements programmés | À partir de 100 € par mois |
| Supports d’investissement | Plus de 700 supports, incluant OPCVM, ETF, actions françaises et internationales |
| Fonds en euros disponibles | Fonds euro nouvelle génération Fonds Euro Objectif Climat |
| Fonds responsables | 23% de fonds responsables (dont 10,1 % Article 9 et labellisés) |
| Mode de gestion | Gestion libre et/ou 2 gestions pilotées (actions ou ETF) |
| Performance 2025 | Fonds Euro Nouvelle Génération : 3,08 % net Fonds Euro Objectif Climat : 3,26 % net |
| Performances OTEA Capital 2025 | 3,69% sur le profil agressif |
| Performances Yomoni 2025 | 9,83% sur le profil offensif |
| Objectif de rendement | Jusqu’à +1,50% sur le Fonds Euro Nouvelle Génération |
Assurance-vie Linxea Spirit 2 : le verdict de la rédaction
Spirit 2 est particulièrement intéressant pour un épargnant qui souhaite conserver une grande liberté dans la construction de son portefeuille. Son principal intérêt n’est donc pas uniquement son niveau de frais, mais aussi la profondeur de son architecture financière.
Toutefois, cette richesse suppose de savoir sélectionner les supports. Un catalogue de plus de 1 100 supports n’est pas automatiquement synonyme de meilleur portefeuille. Le risque est au contraire de multiplier les lignes sans réelle cohérence d’allocation.
Pour un investisseur autonome souhaitant utiliser les ETF ou diversifier son assurance-vie avec de l’immobilier, Spirit 2 est une enveloppe particulièrement flexible.
Linxea Vie : une assurance-vie orientée diversification et sécurité
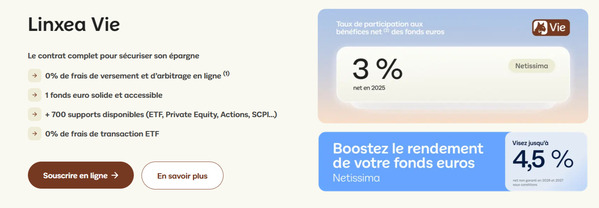
Le contrat est accessible dès 300 € (50 €/mois en programmé). Il propose plus de 700 supports composés d’ETF, d’actions, de Private Equity, d’immobilier et le fonds en euros Netissima.
La structure de frais, parmi les plus compétitives du marché (0 % d’entrée, versement et arbitrage), en fait un produit financier privilégié pour les investisseurs exigeants. Sur ce contrat d’assurance-vie, vous avez la possibilité de combiner gestion autonome et la gestion pilotée. Votre capital est garanti à hauteur de 99,25 % et disponible à tout moment grâce à des rachats en ligne en 72 heures.
| Caractéristiques |  |
|---|---|
| Type de contrat | Contrat individuel d’assurance-vie multisupport |
| Frais d’entrée, de versement et d’arbitrage | 0 % |
| Frais de gestion des unités de compte | 0,6 % par an |
| Frais de gestion des fonds en euros | 0,75 % par an |
| Frais de transaction sur ETF | 0 % |
| Supports d’investissement disponibles | Plus de 700, incluant ETF, private equity, actions, SCPI |
| Fonds en euros disponibles | Eurossima et Netissima |
| Performance nette 2025 | 6,57 % en gestion pilotée OTEA (profil agressif) |
| Versement initial minimum | 300 € |
| Versements programmés | Dès 50 € par mois |
| Rachat minimum | 1 000 € |
| Options de gestion | Gestion libre ou pilotée |
| Fonds responsables | 83 fonds labellisés et 128 fonds classés article 8 ou 9 SFDR |
| Performance fonds en euros | Netissima : 3 % |
Assurance-vie Linxea Vie : l’avis de l’équipe
Linxea Vie est davantage à considérer pour la combinaison entre l’assureur Generali, un fonds euro accessible et une offre importante de supports. Son avantage ne se résume pas à son rendement. Il faut aussi regarder la structure du contrat, les frais, les supports disponibles et les besoins de l’épargnant.
Le contrat peut notamment avoir du sens pour celui qui souhaite accéder à des actions et ETF sans payer de frais de transaction sur ces opérations .
Linxea Zen : un contrat avec 100 % des loyers SCPI reversés
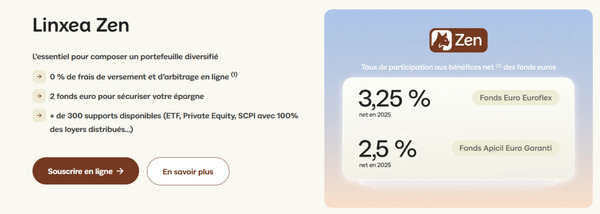
Ce contrat géré par Apicil est accessible à partir de 500 € avec des versements libres dès 300 € et des versements programmés dès 50 € par mois. Il offre une approche équilibrée avec deux fonds en euros complémentaires :
- Le fonds Apicil Euro Garanti
- Le fonds EuroFlex
La particularité de Linxea Zen réside dans son orientation ESG marquée, avec 29 % de fonds responsables (dont des fonds Article 9 SFDR) parmi plus de 300 supports disponibles. Vous pouvez construire un portefeuille à la fois performant et aligné sur vos valeurs.
Linxea Zen permet de récupérer 100 % des loyers distribués par les SCPI dans le cadre du contrat. Les frais de gestion des unités de compte s’élèvent à 0,60 % par an.
| Caractéristiques |  |
|---|---|
| Type de contrat | Contrat individuel d’assurance-vie multisupport |
| Frais d’entrée, de versement et d’arbitrage | 0 % |
| Frais de gestion | Fonds en euros Apicil Euro Garanti : 0,6 % par an Fonds en euros EuroFlex : 2 % par an Unités de compte en gestion libre : 0,6 % par an Gestion pilotée : 0,2 % supplémentaires par an sur les unités de compte |
| Frais spécifiques | Transactions ETF : 0,15 %Options de gestion : 0,2 % |
| Supports d’investissement disponibles | Plus de 500 supports, incluant ETF, private equity, actions, SCPI |
| Fonds en euros disponibles | Apicil Euro Garanti EuroFlex |
| Versement initial minimum | 500 € |
| Versements libres | dès 300 € |
| Versements programmés | Dès 50 € par mois |
| Rachat minimum | À partir de 500 € |
| Mode de gestion | Gestion libre ou pilotée |
| Fonds responsables | Plus de 150 fonds responsables 29 % de fonds responsables (Article 9 et labellisés) |
| Performance fonds en euros en 2025 | Apicil Euro Garanti : 2,5 % nets EuroFlex : 3,25 % net |
| Performance OTEA Capital en 2025 | 2,78 % sur le profil agressif |
Avis de la rédaction sur l’assurance-vie Linxea Zen
Linxea Zen est un contrat intéressant pour diversifier une assurance-vie entre fonds euros, ETF et immobilier. Vous pouvez l’adopter si la détention de SCPI constitue une composante importante de votre stratégie d’investissement.
Assurance-Vie pour enfant de Linxea
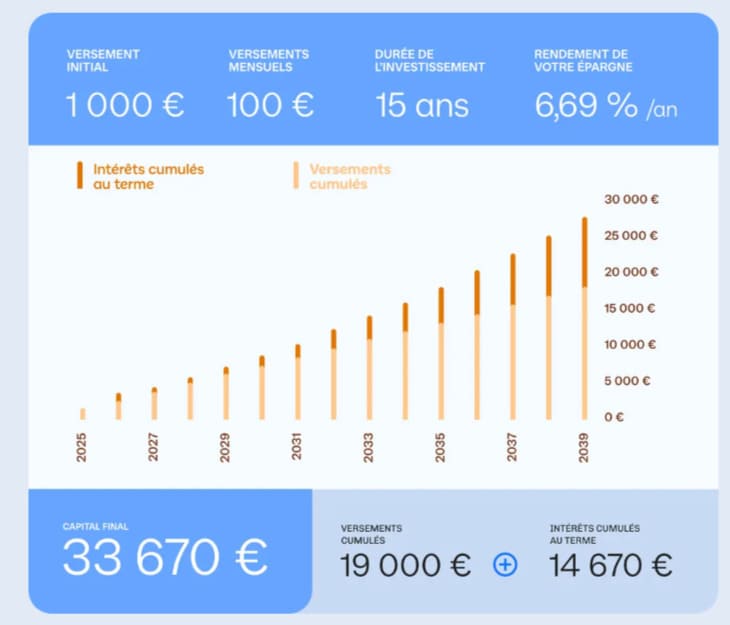
L’assurance-vie pour enfant proposée par Linxea permet de constituer progressivement un capital destiné à financer les futurs projets de l’enfant : études, permis de conduire, premier logement ou lancement dans la vie active.
Accessible sans limite d’âge et sans plafond de versement, cette solution d’épargne combine souplesse, fiscalité avantageuse et potentiel de performance à long terme grâce à l’accès aux fonds euros sécurisés et aux unités de compte (ETF, actions, immobilier, produits structurés…).
Vous pouvez ouvrir un contrat dès 100 € ou 500 € selon la formule choisie, puis mettre en place des versements programmés dès 25 € ou 100 € par mois. Linxea propose notamment les contrats Linxea Spirit 2 et Linxea Avenir 2, tous deux accessibles 100 % en ligne, avec zéro frais sur les versements et des frais de gestion compétitifs.
Le contrat peut être débloqué à la majorité de l’enfant, sous certaines conditions, tout en bénéficiant des avantages fiscaux de l’assurance-vie après 8 ans de détention. Contrairement au Livret A, l’assurance-vie offre un potentiel de rendement plus élevé sur le long terme et ne limite pas les montants investis.
Comparatif des assurance-vie Linxea
| Caractéristiques | Linxea Spirit 2 | Linxea Avenir 2 | Linxea Vie | Linxea Zen |
|---|---|---|---|---|
| Assureur | Spirica | Suravenir | Generali | Apicil |
| Versement initial | 500 € | 100 € | 300 € | 500 € |
| Frais de gestion UC | 0,50 % | 0,60 % | 0,60 % | 0,60 % |
| Supports disponibles | +1 100 | +600 | +700 | +300 |
| Fonds euros 2025 | 3,08 % / 3,26 % | 3,00 % / 2,10 % | 3,00 % / 1,67 % | 3,25 % / 2,50 % |
| SCPI | ✅ | ✅ | ✅ | ✅ |
| ETF | ✅ | ✅ | ✅ | ✅ |
| Gestion pilotée | ✅ | ✅ | ✅ | ✅ |
| Loyers SCPI | 100 % sur les supports concernés | 4,45 % (loyers SCPI reversés à 85 %) | 4,45 % (loyers SCPI reversés à 85 %) | 100 % |
Maintenant que nous avons livré nos différents avis sur les assurances-vie Linxea, poursuivons cet avis Linxea avec les autres produits de placement financiers commercialisés par le courtier.
Les PER proposés par Linxea
Linxea distribue également trois Plans d’Épargne Retraite :
- Linxea Spirit PER, assuré par Spirica ;
- Suravenir PER, assuré par Suravenir ;
- Linxea Apicil PER, assuré par Apicil.
Le principe reste celui d’un PER assurantiel : les versements peuvent, sous certaines conditions, être déduits du revenu imposable dans la limite du plafond disponible.
Le PER doit toutefois être considéré comme un placement de long terme. Son intérêt fiscal doit être mis en relation avec la fiscalité applicable à la sortie.
Linxea Suravenir PER
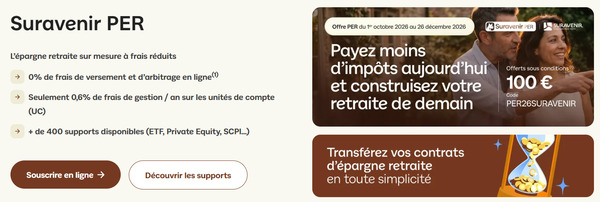
Le Suravenir PER Linxea est un Plan d’Épargne Retraite assuré par Suravenir, avec plus de 400 supports d’investissement : ETF, OPCVM, SCPI, private equity et autres unités de compte. Il est accessible dès 1 000 €, ou 50 € en cas de transfert entrant, avec des versements programmés à partir de 100 € par mois.
Le contrat affiche 0 % de frais de versement et d’arbitrage en ligne, ainsi que 0,60 % de frais de gestion annuels sur les UC en gestion libre. Les frais de gestion du fonds en euros s’élèvent à 0,80 % par an. Les ETF supportent quant à eux 0,10 % de frais de transaction.
Deux modes de gestion sont proposés : la gestion libre, qui permet de composer soi-même son portefeuille, et la gestion Horizon Retraite, qui ajuste progressivement l’allocation à l’approche de la retraite.
En gestion libre, jusqu’à 100 % de l’épargne peut être investie sur le Fonds Euro Retraite, dont le rendement net a atteint 3,00 % en 2025. Voici les performances nettes 2025 de la Gestion Horizon Retraite selon le profil et l’horizon avant la retraite :
| Profil | Moins de 2 ans | Entre 2 et 5 ans | Entre 5 et 10 ans | Plus de 10 ans |
|---|---|---|---|---|
| Défensif | +3,22 % | +3,45 % | +2,02 % | +1,87 % |
| Équilibré | +3,76 % | +2,37 % | +0,76 % | +2,07 % |
| Dynamique | +2,37 % | +2,54 % | +2,02 % | +1,77 % |
Linxea Spirit PER
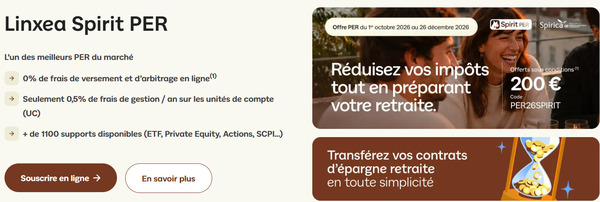
Le Spirit PER reprend une architecture proche de l’assurance-vie Spirit 2. Le contrat est accessible à partir de 500 €, avec 0 % de frais sur versement et 0,50 % de frais de gestion sur les unités de compte. Vous avez la possibilité d’investir dans plus de 1 100 supports (ETF, private equity, actions directes et SCPI).
Trois modes de gestion (libre, pilotée ou horizon retraite) sont proposés. Vous pouvez investir jusqu’à 100 % de votre épargne sur le Fonds Euro Nouvelle Génération, qui a affiché un rendement net de 3,8 % en 2025, ou de diversifier via des unités de compte.
Le contrat inclut également un support Croissance Allocation Long Terme, avec des frais de 1 % à 10 % en cas de performance positive, idéal pour une stratégie retraite dynamique. Voici les performances nettes 2025 de la Gestion Horizon Retraite selon le profil et l’horizon avant la retraite :
| Profil | Moins de 2 ans | Entre 2 et 5 ans | Entre 5 et 10 ans | Plus de 10 ans |
|---|---|---|---|---|
| Défensif | +3,68 % | +4,28 % | +5,51 % | +8,28 % |
| Équilibré | +5,06 % | +6,39 % | +9,47 % | +10,82 % |
| Dynamique | +6,45 % | +7,82 % | +11,32 % | +11,85 % |
Linxea Apicil PER
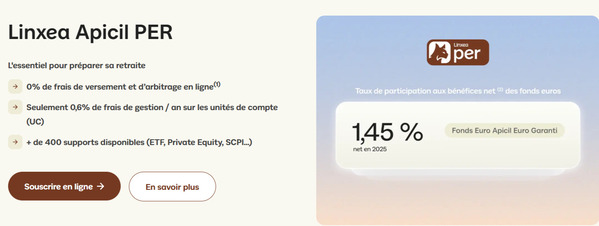
Accessible dès 1 000 € (ou 500 € en cas de transfert ou de versements programmés) offre plus de 400 supports d’investissement, incluant des ETF, du private equity, des actions et des supports immobiliers comme les SCPI, OPCI et SCI.
Le Linxea PER se distingue par ses frais réduits :
- 0 % de frais d’entrée, de versement et d’arbitrage
- 0,85 % pour le fonds en euros
- 0,6 % pour les unités de compte
En gestion libre, les investisseurs peuvent effectuer des versements dès 150 € ou programmer des versements réguliers à partir de 50 € par mois.
Le contrat propose également une gestion pilotée, idéale pour les épargnants préférant déléguer la gestion de leur épargne à des experts financiers. Cette option permet d’adapter automatiquement les placements en fonction de l’évolution des marchés et de votre horizon de retraite.
Le Fonds en euros Apicil Euro Garanti affiche un rendement net de 1,45 % en 2025, offrant ainsi une solution stable pour sécuriser votre épargne. Pour les investisseurs soucieux de l’impact social et environnemental de leurs placements, 23 % des fonds proposés sont labellisés ISR ou classés Article 9 (fonds responsables).
Voici les Performances nettes des profils d’investissement en 2025 selon l’âge avec la Gestion Horizon Retraite
| Profil | 35 ans | 40 ans | 45 ans | 50 ans | 55 ans | 60 ans |
|---|---|---|---|---|---|---|
| Défensif | 4,51 % | 4,35 % | 4,01 % | 3,67 % | 3,27 % | 2,54 % |
| Équilibré | 4,68 % | 4,51 % | 4,35 % | 4,01 % | 3,84 % | 3,33 % |
| Dynamique | 5,69 % | 5,46 % | 5,19 % | 5,02 % | 4,68 % | 4,01 % |
Comparatif des PER Linxea
| Critère | Spirit PER | Suravenir PER | Apicil PER |
|---|---|---|---|
| Assureur | Spirica | Suravenir | Apicil |
| Versement initial | 500 € | 1 000 € | 1 000 € |
| Frais sur UC | 0,50 % | 0,60 % | 0,60 % |
| Nombre de supports | +1 100 | +400 | +400 |
| Fonds euros 2025 | 3,08 % | 3,00 % | 1,45 % |
| ETF | ✅ | ✅ | ✅ |
| SCPI | ✅ | ✅ | ✅ |
| Private Equity | ✅ | ✅ | ✅ |
Spirit PER affiche le ticket d’entrée le plus faible, les frais sur unités de compte les plus bas et surtout une gamme de supports nettement plus large, avec plus de 1 100 supports contre environ 400 pour les deux autres contrats. Son fonds en euros a également servi 3,08 % en 2025, devant Suravenir PER à 3,00 % et Apicil PER à 1,45 %. Les trois contrats proposent par ailleurs des ETF, des SCPI et du private equity.
Les investissement immobiliers chez Linxea
Linxea permet d’investir dans l’immobilier locatif à travers les SCPI (sociétés civiles de placement immobilier), sans avoir à acheter et gérer directement un bien immobilier. En acquérant des parts, vous devenez associé d’un portefeuille composé de plusieurs immeubles et peut percevoir des revenus issus des loyers distribués par la société de gestion.
Linxea propose une sélection de SCPI et différents modes d’investissement afin d’adapter le placement à son objectif patrimonial :
- La pleine propriété permet d’acquérir directement des parts de SCPI et de percevoir les revenus distribués, sous réserve des conditions propres à chaque société de gestion.
- La nue-propriété repose sur un démembrement temporaire des parts. L’investisseur acquiert les droits de propriété sans percevoir les revenus pendant la période prévue, en contrepartie d’une décote sur le prix d’acquisition. À l’issue du démembrement, il récupère automatiquement la pleine propriété des parts et peut alors percevoir les revenus correspondants.
- L’achat à crédit permet de financer l’acquisition des parts avec un emprunt et donc de mobiliser sa capacité d’endettement plutôt que la totalité de son épargne. Les revenus distribués par les SCPI peuvent contribuer au financement des échéances, mais ils ne sont pas garantis et l’investisseur reste engagé vis-à-vis de la banque même si les revenus diminuent.
- Détention au sein d’une assurance-vie ou d’un PER, selon les supports disponibles dans le contrat. Cette solution peut notamment permettre d’accéder à des tickets d’entrée différents et à un cadre fiscal distinct de la détention en direct.
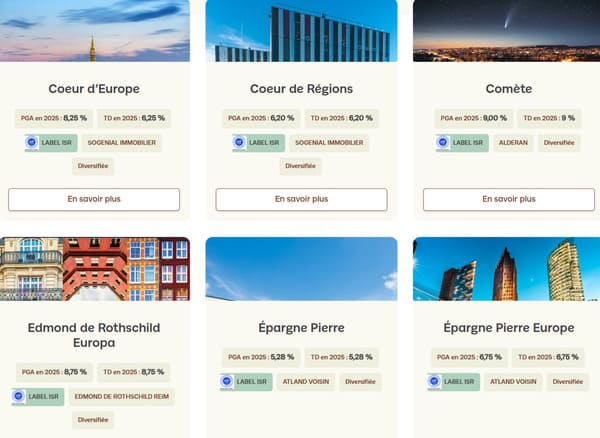
Les SCPI peuvent constituer un outil de diversification patrimoniale et de recherche de revenus complémentaires, mais elles ne doivent pas être assimilées à un placement garanti. La valeur des parts peut évoluer à la hausse comme à la baisse, les revenus distribués peuvent diminuer et la revente des parts peut prendre du temps.
L’investissement doit donc être envisagé avec un horizon suffisamment long et en tenant compte du risque immobilier, de la stratégie de la SCPI, de ses frais et de son niveau de diversification.
Les produits structurés de Linxea
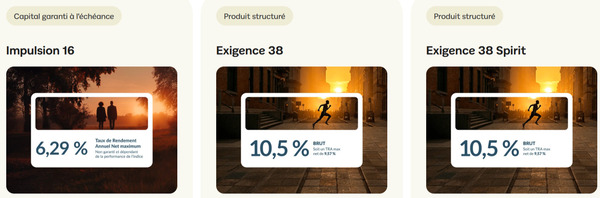
Les produits structurés de Linxea sont accessibles au sein de plusieurs contrats d’assurance-vie et de PER, sous la forme d’unités de compte. L’offre actuellement commercialisée repose notamment sur Impulsion 16, Exigence 38 et Exigence 38 Spirit. Ces trois produits ont des mécanismes différents :
- Impulsion 16 : émis par Crédit Agricole CIB, ce produit a une durée de 5 ans et s’appuie sur l’Euro Stoxx 50, qui regroupe 50 grandes capitalisations de la zone euro. À l’échéance, le capital initial est remboursé à 100 %, sous réserve de l’absence de défaut de l’émetteur. Le rendement dépend de la performance de l’indice : l’investisseur bénéficie de 100 % de sa progression, dans la limite de 40 %, soit un taux de rendement annuel net maximal de 6,29 %. Le placement est accessible à partir de 100 €.
- Exigence 38 : ce produit vise un rendement de 10,5 % brut par an, soit 0,875 % par mois écoulé, avec une durée maximale de 12 ans. Il est exposé à un indice composé de 50 valeurs européennes et américaines. Un remboursement automatique anticipé peut intervenir chaque mois à partir de la première année si le niveau de l’indice respecte la barrière prévue, avec restitution du capital et versement du gain correspondant. À l’échéance, le capital est intégralement remboursé si l’indice n’a pas perdu plus de 50 % de sa valeur initiale.
- Exigence 38 Spirit : proposé sur les contrats Spirit 1, Spirit 2 et Spirit PER, ce produit reprend un mécanisme proche d’Exigence 38, avec un objectif de rendement de 10,5 % brut par an et une durée comprise entre 1 et 10 ans. Il offre une exposition à 50 grandes capitalisations américaines et européennes. Le remboursement anticipé peut intervenir chaque mois à partir de la première année lorsque l’indice atteint le niveau requis. À l’échéance, le capital est intégralement remboursé si l’indice reste au-dessus de 50 % de son niveau initial ; en dessous de ce seuil, l’investisseur supporte une perte en capital correspondant à la baisse de l’indice.
Les autres placements épargnes possibles
En plus de l’assurance-vie, des SCPI et des PER, vous pouvez diversifier votre allocation en plaçant vos économies dans d’autres produits d’épargne proposés par Linxea.
Linxea Avenir PEA
Linxea Avenir PEA est un contrat de capitalisation multisupports souscrit dans le cadre fiscal du PEA, géré par Suravenir. Il s’agit d’un produit innovant qui permet d’investir exclusivement sur les marchés actions européens. Avec plus de 100 supports disponibles, incluant des OPCVM et ETF, il offre une diversification adaptée à différents profils d’investisseurs.
Grâce à un outil sélecteur de fonds, vous pouvez privilégier des supports alignés sur des critères environnementaux, sociaux et de gouvernance (ESG). Les frais d’entrée, d’arbitrage et de versement sont inexistants (hors SCPI, SCI, ETF et actions), ce qui en fait un choix attractif pour les épargnants.
En cas d’instabilité des marchés, un fonds monétaire de repli, AXA PEA Régularité (FR0000447039), est proposé pour sécuriser temporairement l’épargne. Ce PEA Assurance de Linxea se distingue du PEA bancaire par ses fonctionnalités supplémentaires, comme la possibilité de demander une avance ou de sortir en rente viagère.
Toutefois, contrairement au PEA bancaire, la gestion en ligne n’est pas disponible sur Linxea Avenir PEA ; toutes les opérations se font par voie papier. Ce contrat respecte le plafond réglementaire de 150 000 €, sans prendre en compte les gains réalisés depuis son ouverture. Après cinq ans, les retraits bénéficient d’une exonération d’impôts.
Linxea Avenir Capitalisation 2
Avec plus de 600 supports disponibles (ETF, SCPI, actions, private equity et fonds immobiliers) ce PEA, permet aux investisseurs de moduler leur exposition en fonction de leurs objectifs et de leur tolérance au risque.
Deux fonds en euros sécurisés sont proposés : Suravenir Opportunités 2 (rendement net de 3 % en 2025) et Suravenir Rendement 2 (rendement net de 2,10 % en 2025) et garantissent respectivement 97 % et 99,4 % du capital investi.
La gestion peut être libre ou pilotée, avec des arbitrages gratuits et la possibilité de personnaliser son portefeuille grâce à une pré-sélection de Fonds Stars Linxea et des allocations types adaptées à chaque profil. En gestion pilotée, des frais supplémentaires de 0,2 % annuels s’appliquent sur les unités de compte.
Les versements sont flexibles, à partir de 100 € en initial ou 25 € mensuels, avec un accès libre aux retraits à partir de 100 €. Le contrat ne requiert pas de frais d’entrée, de versement ou d’arbitrage (hors SCPI, SCI, ETF).
Linxea Spirit Capitalisation 2
Accessible dès 500 €, il se distingue par ses frais compétitifs : pas de frais d’entrée, de versement ou d’arbitrage (hors SCPI, SCI, ETF et actions). Ce contrat PEA renferme plus de 1 100 supports disponibles et vous permet de moduler votre exposition en fonction de vos objectifs et de votre tolérance au risque.
Le contrat propose un Fonds Euro Nouvelle Génération, garanti à 98 % du capital après déduction des frais de gestion annuels de 2 % maximum. Ce fonds a affiché un rendement net de 3,08 % en 2025, démontrant une gestion dynamique et diversifiée visant des performances supérieures aux fonds en euros traditionnels.
Les versements peuvent être effectués librement à partir de 100 €, avec des programmes mensuels possibles à partir de 100 € et des rachats dès 500 €. Les deux modes de gestion (libre et pilotée) sont cumulables au sein du même contrat, offrant ainsi une flexibilité optimale.
Linxea Capitalisation
Ce contrat propose plus de 700 supports d’investissement, dont 1 fonds en euros (Netissima à 3% en 2025) et 23% de fonds responsables. Avec 0% de frais d’entrée, de versement et d’arbitrage, et 0% sur les ETF, il se distingue par sa compétitivité.
Accessible dès 300€, il combine sécurité (capital garanti à 99,25 %) et flexibilité (rachats en 72h). Les allocations stars affichent 2,84% de performance annualisée sur 10 ans.
Disponible en gestion libre ou pilotée (+0,2%), ce contrat s’adresse à tous les profils d’épargnants souhaitant diversifier tout en maîtrisant les coûts.
Le Private Equity Linxea
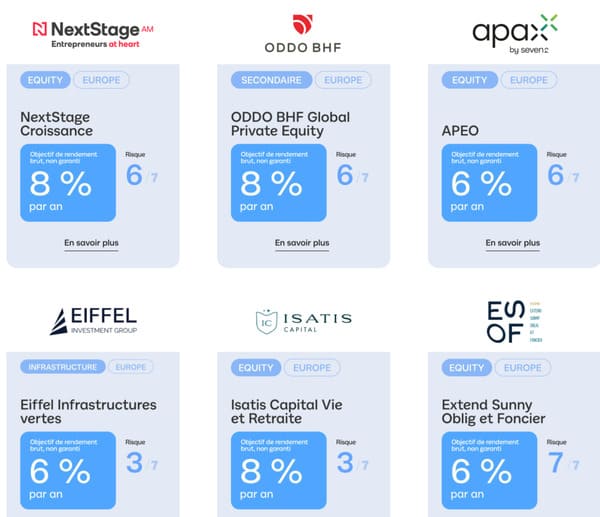
Le Private Equity chez Linxea permet d’investir dans des entreprises non cotées en bourse. Ces fonds visent à soutenir leur développement ou leur transformation. Les performances historiques affichent 13,3 % annuels en moyenne sur 10 ans.
Vous pouvez souscrire en ligne via des contrats d’assurance-vie ou PER. Plusieurs assureurs proposent ces supports, comme Spirica, Suravenir, Apicil et Generali. Les fonds disponibles incluent NextStage Croissance, ODDO BHF Global Private Equity ou Mirova Green Impact.
L’investissement minimum est accessible dès 1 000 € pour la plupart des fonds. Les frais d’entrée sont nuls, mais des frais de gestion annuels varient entre 1 % et 3 %. Une liquidité est assurée par l’assureur du contrat, avec des conditions spécifiques de sortie.
Vous pouvez aussi accéder à partir de 100 000 € et sans frais d’entrée à des private Equity hors contrat d’assurance-vie.
La défiscalisation
La défiscalisation permet de réduire légalement sa charge fiscale . Plusieurs dispositifs existent pour diminuer l’impôt sur le revenu, l’IFI ou les successions. Ces solutions nécessitent un investissement sur durée déterminée avec risque capitalistique.
Linxea propose deux stratégies éprouvées : le PER et les GFI. Le PER offre une déduction fiscale immédiate jusqu’à 45% des versements. Les GFI permettent d’investir dans des forêts avec avantages fiscaux. Ces placements combinent réduction d’impôt et constitution de patrimoine.
L’immobilier (Pinel, Denormandie) et les dons associatifs complètent les options de défiscalisation. Chaque solution doit correspondre à votre situation fiscale et à vos objectifs patrimoniaux.
Attention : Les plafonds et conditions légales doivent être strictement respectés. Un conseiller fiscal peut vous aider à choisir l’option optimale.
Le contrat d’assurance-vie luxembourgeois
Le contrat d’assurance-vie luxembourgeois est un instrument de gestion patrimoniale haut de gamme offrant une sécurité renforcée. Il fonctionne de manière similaire aux contrats français, mais se distingue par des avantages spécifiques.
Ce contrat permet une transmission optimale du patrimoine grâce à une fiscalité avantageuse et une grande liberté dans le choix des bénéficiaires. La protection des actifs repose sur un mécanisme unique appelé « Triangle de Sécurité ».
Pour souscrire à cette assurance-vie, Linxea propose deux partenaires premium : Edmond de Rothschild Assurances et Utmost Wealth Solutions (gérant 103 milliards £ d’actifs).
Il vous suffira de prendre rendez-vous avec un expert pour bénéficier d’un accompagnement personnalisé. Ces conseillers spécialisés vous aideront à structurer un placement aligné sur vos objectifs patrimoniaux.
Zoom sur la gestion pilotée de Linxea
La gestion pilotée du Linxea PER est une option idéale pour les épargnants qui souhaitent déléguer la gestion de leur épargne à des professionnels. Elle est conçue pour ceux qui manquent de temps ou qui ne maîtrisent pas les subtilités des marchés financiers.
En gestion pilotée, Linxea offre quatre profils d’investissement adaptés aux objectifs et à la tolérance au risque de chaque épargnant : défensif, équilibré, dynamique et agressif. Les allocations sont réalisées en cohérence avec le profil choisi pour garantir un alignement précis entre les objectifs de performance et le niveau de risque accepté.
De plus, les épargnants bénéficient d’un suivi régulier via des reportings détaillés où le gérant explique ses arbitrages et sa stratégie.
OTEA Capital ou Yomoni : quelle gestion pilotée choisir sur Linxea ?
Sur Linxea Spirit 2, vous avez le choix entre deux gestionnaires pilotés avec des philosophies d’investissement opposées et des performances 2025 très différentes.
| OTEA Capital | Yomoni 100 % ETF | |
|---|---|---|
| Type de fonds | OPCVM actifs | ETF passifs |
| Contrats éligibles | Spirit 2 + Avenir 2 | Spirit 2 uniquement |
| Frais de mandat supplémentaires | +0,20 %/an | +0,70 %/an |
| Profils disponibles | Défensif / Équilibré / Équ. responsable / Dynamique / Agressif | Défensif / Équilibré / Tonique / Offensif |
| Performance 2025 (profil défensif) | +2,89 % | +3,64% |
| Performance 2025 (profil dynamique/tonique) | +4,56% | +6,89% |
| Performance 2025 (profil agressif/offensif) | +3,69 % | +9,83% |
| Performance cumulée 5 ans plus dynamique | +28,83 % (Agressif) | +58,73 % (Offensif) |
Le constat est net : sur les profils dynamiques à offensifs, Yomoni surperforme OTEA Capital de façon marquée en 2025 (+9,83 % vs +3,69 %) et sur 5 ans (+58,73 % vs +28,83 %). C’est aussi le cas sur les profils défensifs en 2025 (+2,89 % vs +3,64%).
Avis de la rédaction
Si votre horizon dépasse 5 ans et que vous acceptez un profil équilibré à offensif, le supplément de frais Yomoni (+0,50 % de plus que OTEA) est très largement compensé par l’écart de performance. Pour un profil défensif ou un horizon court (moins de 3 ans), OTEA Capital reste une option cohérente, notamment sur Avenir 2 où Yomoni n’est pas disponible.
👉 Consultez notre comparatif Linxea vs Yomoni pour évaluer toutes les différences.
La possibilité de comparer et simuler ses projets
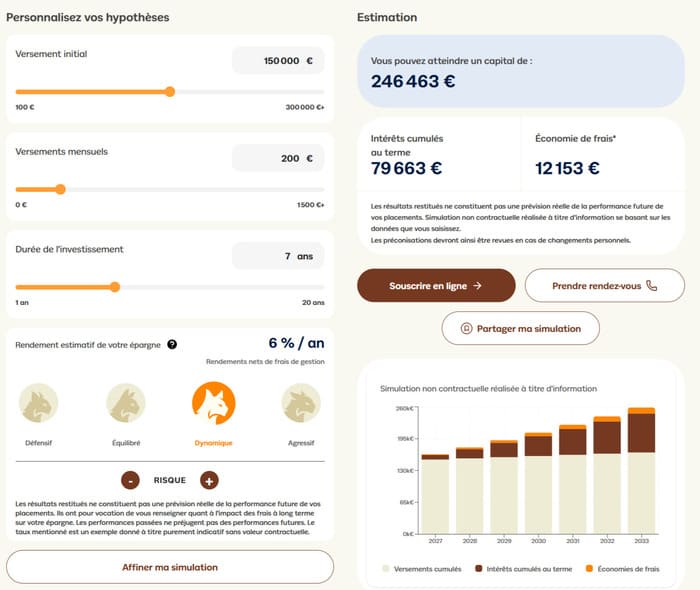
Linxea offre sur son site la possibilité de comparer et simuler ses assurances-vie, ses PER et SCPI.
Ce tableau comparatif et la simulation, faciles à générer, vous aident à investir dans les meilleurs produits de placement et auprès du courtier le plus compétitif, aussi bien en termes de :
- Frais de fonctionnement ;
- Frais de gestion sur les unités de compte ;
- Frais d’arbitrage ;
- Que, le cas échéant, de rendement potentiel.
C’est clairement un plus pour choisir un compte épargne adapté à ses besoins et prendre ses décisions en parfaite connaissance de cause.
Les frais Linxea sont-ils réellement faibles ?
L’un des avantages majeurs de Linxea se situe évidemment au niveau des frais de gestion qu’il applique. Le courtier propose en effet une tarification excellente parmi les plus basses du marché. Mieux, offrir un service de qualité supérieure à petits frais constitue l’ADN même de la fintech.
Concrètement, les frais de gestion moyens chez Linxea se situent entre 0,50 % et 0,60 %, contre, en moyenne, 0,8 % chez les autres acteurs du marché français.
| Contrat | Frais de gestion sur les UC/an | Frais de gestion des fonds euros/an |
|---|---|---|
| Linxea Avenir | 0,60 % | 0,60 % |
| Linxea Spirit 2 | 0,50 % | 2 % max |
| Linxea Vie | 0,60 % | 0,75 % |
| Linxea Zen | 0,60 % | 0,60 % |
| Suravenir PER | 0,60 % | 0,80 % |
| Spirit PER | 0,50 % | 2 % max |
| Linxea PER | 0,60 % | 0,25 % |
Aucuns frais de fonctionnement (ouverture, versements, arbitrage, fermeture) ne sont requis. Comptez +0,2 %/an si vous souhaitez avoir une gestion pilotée, quel que soit le contrat auquel vous avez souscrit.
Comment souscrire chez Linxea ?
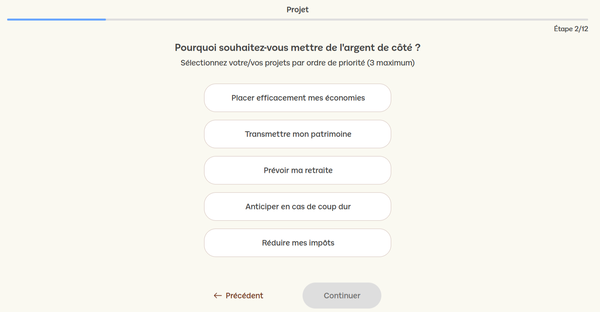
Souscrire à un contrat chez Linxea est un processus simple et rapide, principalement réalisable en ligne.
Voici les étapes à suivre :
- Choisissez le contrat adapté à vos besoins : Linxea propose divers contrats d’assurance-vie et de Plan d’Épargne Retraite (PER). Pour vous aider dans votre choix, vous pouvez consulter le comparatif des contrats d’assurance-vie sur le site de Linxea.
- Préparez les documents nécessaires : Pour la souscription, vous aurez besoin des pièces suivantes :
- Un justificatif d’identité en cours de validité (carte nationale d’identité recto-verso ou passeport)
- Un relevé d’identité bancaire (RIB)
- Un justificatif de domicile de moins de 3 mois (facture d’électricité, de gaz, de téléphonie fixe ou mobile, taxe d’habitation de votre résidence principale ou attestation d’assurance de votre résidence principale)
- Une facture de téléphone mobile à votre nom ou une attestation sur l’honneur (un modèle sera disponible lors de la souscription en ligne)
- Si le justificatif de domicile n’est pas à votre nom, une attestation d’hébergement accompagnée du justificatif de domicile et de la copie d’une pièce d’identité valide de la personne qui vous héberge sera requise.
- Un justificatif d’identité en cours de validité (carte nationale d’identité recto-verso ou passeport)
- Accédez au formulaire de souscription en ligne : Rendez-vous sur le site de Linxea et sélectionnez le contrat qui vous intéresse. Cliquez sur « Souscrire » pour accéder au formulaire en ligne.
- Remplissez le formulaire de souscription : Complétez les informations demandées, telles que vos données personnelles, votre situation financière et vos objectifs d’investissement.
- Téléchargez les documents requis : Joignez les pièces justificatives mentionnées précédemment en les téléchargeant directement sur la plateforme.
- Signez électroniquement le contrat : Après avoir vérifié l’exactitude des informations fournies, signez le contrat électroniquement pour finaliser la souscription.
- Effectuez votre premier versement : Suivez les instructions pour réaliser le premier versement, selon les modalités indiquées lors de la souscription.
Cas particuliers : La souscription 100 % en ligne n’est pas disponible dans les situations suivantes :
- Personne mineure ou de plus de 85 ans
- Co-souscription
- Personne de nationalité autre que française
- Non-résident fiscal de nationalité française
Si vous êtes dans ces cas, vous devez télécharger les bulletins papier de souscription dans l’onglet « Souscrire/Documentation » de la page du contrat concerné ou de contacter le service client.
L’interface et l’ergonomie de la plateforme Linxea
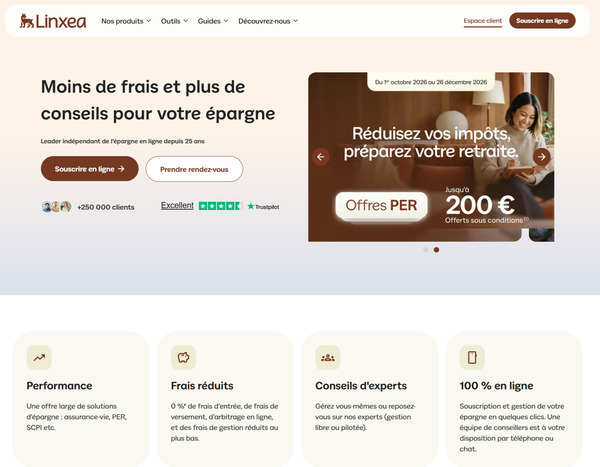
Le site offre une navigation intuitive, avec une arborescence simple permettant d’accéder rapidement aux différentes enveloppes (assurance vie, PER, SCPI). Les informations sur chaque produit sont complètes et bien structurées, avec des comparatifs détaillés pour aider à choisir le contrat le plus adapté.
Des simulateurs sont disponibles pour chaque type de placement, permettant d’estimer les rendements ou les avantages fiscaux en fonction de son projet. L’interface, bien que sobre, reste ergonomique et facilite les démarches, que ce soit pour souscrire, effectuer des arbitrages ou suivre son épargne.
Le service client de Linxea : est-il à la hauteur ?
Linxea propose un service client accessible par plusieurs canaux pour répondre aux besoins de ses clients. Vous pouvez les contacter par téléphone au 01 45 67 34 22, du lundi au jeudi de 9h à 18h, et le vendredi de 9h à 17h sans interruption. Il est également possible de les joindre par email à l’adresse serviceclient@linxea.com. Pour ceux qui préfèrent être rappelés, Linxea offre une option de rappel gratuit via leur site web.
De plus, un chat en ligne et une FAQ détaillée sont disponibles en ligne pour répondre aux questions courantes. Linxea, c’est aussi un forum client dans lequel vous pouvez interagir avec d’autres souscripteurs, poser vos préoccupations ou proposer votre aide. Ce forum est une plateforme d’intelligence collective qui aide les assurés à obtenir rapidement une réponse à leurs interrogations.
De nombreux clients saluent la réactivité et l’efficacité des conseillers Linxea, mettant en avant des réponses rapides à leurs demandes. Toutefois, certains utilisateurs ont fait état de délais d’attente prolongés au téléphone et de réponses par email pouvant prendre plusieurs jours.
Nous vous conseillons donc de privilégier en premier lieu les ressources disponibles en ligne, telles que le chat en direct, la FAQ ou les forums, avant de contacter le service client.
Les avis des utilisateurs sur Linxea
Notre étude des évaluations laissées par les utilisateurs sur diverses plateformes révèle que Linxea bénéficie d’une excellente réputation auprès de ses clients. Les notes attribuées témoignent d’une satisfaction globale particulièrement élevée.
| TrustPilot | |
| 4,7/5 sur 1 842 avis | 4/5 sur 481 avis |
Examinons plus en détail les points forts et les axes d’amélioration mentionnés par les utilisateurs.
Les avis positifs sur Linxea
Sur TrustPilot, plus de 76 % des avis sont positifs. Voici quelques captures d’écran des clients satisfaits.
Les avis négatifs sur Linxea
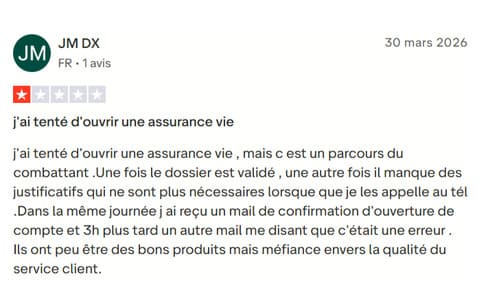
Plusieurs clients expriment une frustration marquée concernant la gestion des contrats et le service client de Linxea. Les principaux points de mécontentement portent sur :
- Difficultés administratives : Des retards répétés dans le traitement des dossiers (transferts de contrat, rachats), avec des demandes de documents changeantes et une lenteur dans les résolutions.
- Problèmes de confidentialité : Un cas grave de partage involontaire de données personnelles (accès frauduleux à un compte mineur via une procuration erronée, non corrigée durablement).
- Manque de réactivité : Clients confrontés à des réponses inefficaces du service client, malgré des relances multiples.
- Relations avec les assureurs partenaires : Certains estiment que Linxea ne défend pas assez leurs intérêts face aux exigences des assureurs (ex. : Spirica), entraînant des frais inattendus ou des blocages injustifiés.
Voici quelques captures d’écran des avis clients :
Ces critiques, bien que minoritaires face aux avis positifs, mettent en lumière des risques récurrents (sécurité, gestion des litiges) que Linxea devrait prioriser.
Notre verdict sur Linxea
Linxea est une excellente alternative aux banques traditionnelles. Le courtier pratique une politique de prix avantageuse, résolument tournée vers les intérêts des épargnants. Les frais de gestion sont parmi les plus bas du marché. L’absence de frais de fonctionnement permet de mieux épargner.
L’éventail des contrats d’assurance-vie est assez large. Les produits d’épargne de Linxea sont diversifiés. Vous pouvez investir dans un PER, dans un SCPI, dans une solution de défiscalisation, et la liste n’est pas exhaustive. Linxea, c’est aussi l’occasion de confier la gestion de son patrimoine à un seul et même courtier, tout en diversifiant son portefeuille de placements.
Les rendements sur ses placements financiers sont satisfaisants. Ils varient en fonction du contrat souscrit, du fonds en euros et du taux général du marché. Notre avis Linxea est plus que positif.
Linxea face aux autres acteurs de l’épargne en ligne
Linxea n’est pas le seul acteur à proposer des solutions d’épargne et d’investissement en ligne. Yomoni, BoursoBank, Fortuneo, Nalo, WeSave ou encore Trade Republic proposent également des produits destinés aux épargnants français.
Toutefois, leurs offres ne reposent pas toutes sur le même modèle. Certains privilégient l’assurance-vie et la gestion pilotée, tandis que d’autres sont davantage orientés vers la banque en ligne ou l’investissement boursier. Voici les principales différences entre Linxea et ses concurrents :
| Acteur | Assurance-vie | PER | PEA | CTO | Gestion libre | Gestion pilotée | Positionnement |
|---|---|---|---|---|---|---|---|
| Linxea | ✅ | ✅ | ❌ | ✅ | ✅ | ✅ | Épargne en ligne |
| Yomoni | ✅ | ✅ | ✅ | ✅ | ✅ | ✅ | Gestion pilotée |
| BoursoBank | ✅ | ✅ | ✅ | ✅ | ✅ | ✅ | Banque en ligne et investissement |
| Fortuneo | ✅ | ✅ | ✅ | ✅ | ✅ | ✅ | Banque en ligne et investissement |
| Nalo | ✅ | ✅ | ❌ | ❌ | ❌ | ✅ | Gestion pilotée personnalisée |
| WeSave | ✅ | ❌ | ❌ | ❌ | ❌ | ✅ | Gestion pilotée |
| Trade Republic | ❌ | ❌ | ✅ | ✅ | ✅ | ❌ | Investissement boursier |
Linxea vs BoursoBank
Linxea et BoursoBank proposent tous deux des contrats d’assurance-vie accessibles en ligne, avec une gestion libre et une gestion pilotée. BoursoVie ne facture aucun frais d’entrée, de versement, d’arbitrage ou de sortie. Les frais de gestion des unités de compte peuvent atteindre 0,75 % par an. Les frais en gestion pilotée varient selon le type de mandat et peuvent aller jusqu’à 1,86 %.
Linxea applique également 0 % de frais sur les versements et les arbitrages en ligne sur plusieurs de ses contrats. Les frais de gestion varient toutefois selon le contrat, l’assureur et les supports sélectionnés. Linxea Spirit 2 affiche par exemple 0,60 % par an sur les unités de compte avec 0,2 % supplémentaires pour la gestion pilotée OTEA capital.
BoursoBank s’appuie sur Generali Vie et propose huit mandats de gestion, dont cinq conseillés par Edmond de Rothschild Asset Management et trois par Sycomore AM.
| Profil | Linxea – OTEA | BoursoBank – EdRAM |
|---|---|---|
| Défensif | 2,89 % | 3,19 % |
| Équilibré | 4,54 % | 4,26 % |
| Dynamique | 4,56 % | 4,94 % |
| Agressif / offensif | 3,69 % | 7,43 % |
L’intérêt de BoursoBank réside aussi dans son écosystème bancaire. Linxea se concentre davantage sur l’épargne et les contrats d’investissement.
Linxea vs Fortuneo
Linxea et Fortuneo proposent tous deux une assurance-vie en ligne sans frais sur les versements, les arbitrages et les rachats. Fortuneo Vie applique notamment 0,75 % de frais de gestion annuels sur les unités de compte en gestion libre et 0,85 % dans le cadre de la gestion sous mandat. Le contrat est accessible en gestion libre ou avec une gestion déléguée.
Linxea propose de son côté plusieurs contrats et différents assureurs. Voici un comparatif des performances en gestion pilotée de Linxea sur Linxea Spirit 2 et la gestion sous mandat dans le contrat Fortuneo Vie :
| Profil | Linxea – OTEA | Fortuneo |
|---|---|---|
| Défensif / modéré | 2,89 % | 4,84 % |
| Équilibré | 4,54 % | 4,97 % |
| Dynamique | 4,56 % | 6,15 % |
Les trois formules Fortuneo n’ont pas la même exposition aux unités de compte et aux fonds en euros. Fortuneo présente également l’avantage d’associer assurance-vie, compte bancaire, PEA et compte-titres.
Linxea s’adresse davantage aux épargnants qui souhaitent comparer plusieurs contrats d’assurance-vie et choisir leur enveloppe en fonction des frais, supports et assureurs.
Linxea vs Nalo
Linxea et Nalo proposent tous deux des solutions d’assurance-vie et de retraite avec une gestion déléguée. La différence tient surtout à la construction des portefeuilles. Linxea permet de choisir différents contrats et modes de gestion. Nalo construit au contraire les allocations en fonction des projets de chaque client.
| Profil | Nalo (portefeuille classique) | Linxea Spirit 2, mandat OTEA Capital | Linxea Spirit 2, mandat Yomoni |
|---|---|---|---|
| Prudent / défensif | 1,1 % | 2,89 % | 3,64 % |
| Équilibré | 2,5 % | 4,54 % | 4,30 % |
| Dynamique | 4,6 % | 4,56 % | 6,89 % |
| Offensif / agressif | 7,0 % | 3,69 % | 9,83 % |
Les mandats Yomoni de Spirit 2 devancent Nalo en 2025 à part d’actions comparable. Spirit 2 offre beaucoup plus de supports et l’immobilier. Nalo est limité à ses ETF mais gère un portefeuille sur mesure, sans profil standard.
Linxea vs WeSave
Linxea et WeSave proposent tous deux de la gestion pilotée en assurance-vie. Ces deux acteurs proposent des produits diversifiés et performants incluant les ETF et les fonds euro. WeSave utilise dix profils, de P1 à P10, avec une exposition croissante aux unités de compte.
En 2025, WeSave affiche notamment 6,37 % pour P3, 9,09 % pour P6 et 12,82 % pour P10, nets des frais. Pour Linxea, les performances dépendent du gestionnaire sélectionné. OTEA Capital affichait par exemple en 2025 2,89 % sur le profil défensif, 4,54 % sur l’équilibré et 4,56 % sur le dynamique pour le contrat Linxea Spirit 2.
Linxea vs Trade Republic
Linxea et Trade Republic ne proposent pas exactement le même type de solution. Linxea est particulièrement présent sur l’assurance-vie et le PER, avec plusieurs contrats et différentes solutions de gestion. Trade Republic se concentre davantage sur l’investissement boursier.
La plateforme propose notamment un PEA et permet d’investir dans des actions et ETF à partir de 1 €. Les plans d’épargne sont exécutés sans frais de courtage, tandis qu’un ordre ponctuel entraîne 1 € de frais fixes, auxquels peuvent s’ajouter certains coûts liés au produit ou à des tiers.
Trade Republic ne gère pas un portefeuille piloté comparable à ceux proposés par Linxea. Le choix dépend surtout de l’enveloppe recherchée et du niveau d’autonomie souhaité.
FAQ : vos questions, nos réponses sur Linxea
Choisissez l’assurance-vie Linxea Spirit 2 pour dynamiser vos économies et tenter de recevoir des rendements plus élevés. Tournez-vous vers le contrat Linxea Vie si vous recherchez une assurance-vie plus classique. Optez, enfin, pour le contrat d’assurance-vie Linxea Zen pour les actifs immobiliers et les investissements socialement responsables.
C’est Antoine Delon, un « Business-Developer » réputé pour avoir créé de nombreuses entreprises spécialisées dans la gestion d’actifs et le réseau de distribution financière, parmi elles : Linxea.