
Nalo avis
Nalo : notre opinion en résumé
Nalo propose des solutions d’épargne sur mesure comprenant une assurance-vie orientée ETF, nommée Nalo Patrimoine et accessible dès 1 000 €, ainsi qu’un plan d’épargne retraite (PER). La plateforme conçoit un portefeuille personnalisé en fonction du profil de l’investisseur et de ses objectifs. Les frais de gestion totaux s’élèvent à 1,65 % par an pour l’assurance-vie et à 1,60 % pour le PER avec une performance de 7 % sur le profil 100 % actions en 2025.
Nalo est l’une des fintechs françaises les plus connues de la gestion pilotée. Neuf ans après son lancement, La Fintech revendique 600 millions d’euros sous gestion, 22 000 investisseurs, une note de 4,7/5 sur plus de 850 avis sur Google. Mais que vaut réellement Nalo ? Quels sont ses frais ? Quelles performances ont été réalisées ? Voici notre avis détaillé après avoir investi avec ce robo-advisors.
L’essentiel à retenir sur la fintech Nalo
Caractéristiques |
|
Site internet | |
Offre promotionnelle | 3 mois de frais de gestion offerts (jusqu’à 500 €) |
Année de création | 2017 |
Siège social | Paris, France |
Assureurs partenaires | Generali, Apicil |
Produits proposés |
|
Nombre de collaborateurs | + 30 |
Versement minimum | 500 € |
Mode de gestion | Gestion pilotée personnalisée |
Frais de gestion | 0,85 % à 1,65 % par an tout compris |
Les avantages et limites de Nalo
- Ticket d’entrée à partir de 1 000 € (Nalo Patrimoine)
- Garantie et expertise de l’assureur Generali
- Contrat d’assurance-vie individuel en gestion pilotée multiprojet et plusieurs objectif
- Formule d’assurance-vie multiprojet : investir dans divers projets sans souscrire à plusieurs contrats d’assurance
- Souscription facile en ligne
- Frais inférieurs à ceux des banques traditionnelles
- Pas de frais d’entrée, de versement, d’arbitrage ou de sortie
- Portefeuilles écoresponsables disponibles
- Possibilité d’ouvrir un compte épargne de précaution
- Partenaire de Time for the Planet
- Simulation ergonomique et intuitive
- Conseiller expert en assurance vie disponible
- Fintech primée à de nombreuses reprises
- Utilisation de l’intelligence artificielle et le machine learning pour adapter les offres à chaque projet
- Service client performant animé par des conseillers externes
- Frais de gestion peuvent être moins compétitifs
- Absence d’application mobile
- 9 ans d’historique (recul encore limité face aux assureurs centenaires)
Qui est Nalo, et peut-on lui faire confiance ?
Nalo a été fondée en 2017 par Guillaume Piard, ancien banquier d’investissement, et Hugo Bompard, statisticien-économiste. Sa raison d’être : rendre accessible à tous une gestion de patrimoine jusque-là réservée aux clients de la banque privée, en s’appuyant sur des algorithmes, des ETF à faibles frais et un accompagnement humain.
En 2023, la société a rejoint le groupe Apicil, troisième groupe français de protection sociale, ce qui lui apporte une assise financière solide tout en conservant son autonomie opérationnelle.
Sur le plan réglementaire, Nalo est enregistrée à l’ORIAS (n° 16002555) en tant que courtier en assurance et conseiller en investissements financiers (CIF), et adhère à l’association professionnelle ANACOFI-Courtage. Ces statuts encadrent la manière dont elle vous conseille et documente vos investissements.
Que se passe-t-il si Nalo disparaît ?
Nalo n’est pas la banque qui détient votre argent. Votre épargne est investie via un contrat d’assurance-vie souscrit auprès de Generali Vie (ou, pour le PER, conservé chez Apicil). Nalo est le distributeur et le gestionnaire sous mandat.
Si elle cessait son activité, votre contrat continuerait d’exister chez l’assureur. Les contrats d’assurance-vie de Generali bénéficient en outre de la garantie du Fonds de Garantie des Assurances de Personnes (FGAP).
Par ailleurs, Nalo a reçu plusieurs récompenses depuis 2021, notamment des Tops d’Or de l’assurance-vie en ligne et du PER et une récompense pour le PER Awards de Finance Héros pour son PER en 2025. Ces prix ne sont que pour un an et témoignent de la qualité du service, pas de la performance future de vos placements.
La gamme des produits de Nalo
L’assurance-vie Nalo Patrimoine

Nalo Patrimoine est un contrat d’assurance-vie individuel, libellé en euros et en unités de compte, assuré par Generali Vie. Il est accessible dès 1 000 €, sans frais d’entrée ni de versement. Votre épargne y est répartie entre le fonds en euros Netissima (le fonds dynamique de Generali) et des ETF actions et obligations.
Ce contrat d’assurance-vie orienté ETF est particulièrement flexible, car vous pouvez retirer votre épargne à tout moment et en moins de 72 heures. Côté fiscalité, les règles de l’assurance-vie s’appliquent. Au-delà de 8 ans, les gains bénéficient d’un abattement annuel de 4 600 € (9 200 € pour un couple) puis d’un taux réduit sous conditions
La transmission profite d’un abattement de 152 500 € par bénéficiaire pour les primes versées avant 70 ans.
Pourquoi choisir l’assurance-vie Nalo Patrimoine ?

Il existe trois grandes façons de gérer une assurance-vie.
- En gestion libre, vous choisissez vous-même vos supports.
- En gestion conseillée, un professionnel vous suggère des choix mais vous gardez la décision.
- En gestion pilotée, vous déléguez : un gérant ou un algorithme investit et arbitre pour vous, selon votre situation et vos objectifs.
Nalo ne propose qu’un contrat d’assurance-vie en gestion pilotée. C’est un avantage si vous manquez de temps ou de connaissances, mais aussi une contrainte si vous souhaitez garder la main.
Une allocation construite pour chaque client
Chez Nalo, il n’existe pas de profil générique du type « prudent », « équilibré » ou « dynamique ». Le parcours de souscription commence par un questionnaire détaillé sur votre situation :
- situation familiale et nombre d’enfants à charge ;
- situation professionnelle (salarié, indépendant, retraité…) ;
- revenus du foyer ;
- statut de propriétaire ou de locataire, et valeur du patrimoine immobilier ;
- montant du patrimoine financier ;
- emprunts en cours de remboursement.
Suit un court quiz de connaissances financières, puis le choix de votre projet : faire fructifier son épargne, préparer sa retraite, préparer un achat immobilier, financer un achat important, épargner pour ses enfants, préparer une succession ou une donation.
Vous choisissez ensuite l’orientation de votre portefeuille :
- Classique (allocation mondiale diversifiée)
- Ecoresponsable (ETF ISR),
- Complémentaire à un PEA (pour éviter de doubler l’exposition aux actions européennes)
- Sans immobilier (utile si votre patrimoine est déjà très concentré sur la pierre, résidence principale comprise).
Chaque orientation peut être déclinée de 0 à 100 % d’actions, ce qui représente plus de 400 allocations possibles.
Le principe : des ETF, une gestion passive et une méthode quantitative
Un ETF (ou tracker) est un fonds coté qui réplique un indice, comme le CAC 40 ou le S&P 500. Plutôt que de parier sur quelques actions, vous investissez dans les 1 500 plus grandes entreprises du monde.
Nalo propose une gestion passive et quantitative, inspirée des travaux de plusieurs prix Nobel d’économie. L’algorithme diversifie à l’échelle mondiale et rééquilibre les portefeuilles sans chercher à deviner l’actualité. La Fintech a d’ailleurs mis à jour ses portefeuilles et développé un nouveau simulateur d’investissement pour affiner les allocations.
L’intérêt pour vous est double. En effet, vous bénéficiez des frais de supports faibles (environ 0,25 % par an en moyenne, contre 1,70 % pour un fonds actif traditionnel et une valorisation transparente, puisque la composition des ETF est publique.
L’inconvénient de cette stratégie est que l’algorithme suit une logique de long terme et n’ajustera pas tactiquement vos positions en cas d’instabilité du marché.
Des investissements écoresponsables
Nalo propose une assurance-vie avec ETF écoresponsables. Ce portefeuille est investi directement dans une sélection de trackers (ou ETF) spécifiquement consacrés à l’Investissement Socialement Responsable (ISR). Certains de ces ETF sont thématiques (ex : eau, énergie verte, etc.), avec un avantage économique intéressant en plus du volet écoresponsable : vous investissez dans des sociétés et des secteurs d’avenir.
Les ETF sélectionnés par Nalo respectent les droits de leurs salariés, se montrent vigilantes vis-à-vis du choix de leurs sous-traitants, pratiquent une bonne gestion des déchets, et/ou cherchent à réduire activement leurs émissions de gaz à effet de serre.
Ces engagements sont évalués par le biais d’une étude de conformité, notamment à travers les normes ISO, mais pas seulement (obligation de vigilance, loi Sapin II, etc.). Vous pouvez donc faire fructifier votre capital et concrétiser vos projets de vie tout en faisant un geste pour la planète et la collectivité.
La sécurisation progressive

Plus votre projet approche, plus il devient risqué de rester très exposé aux actions : une baisse de 20 % à quelques mois de l’échéance ne laisse pas le temps de se rétablir.
Nalo réduit donc automatiquement la part d’actions à mesure que l’horizon se rapproche, au profit du fonds en euros et des ETF obligataires. Cette option, activée par défaut, est l’un des vrais points distinctifs de Nalo. Dans la plupart des contrats pilotés classiques, l’allocation reste celle du premier jour.
Plusieurs projets dans un seul contrat

Avec Nalo, vous pouvez créer autant de projets que vous le souhaitez au sein d’un même contrat : retraite, apport pour une résidence secondaire, études des enfants, épargne de précaution.
Chaque projet a son horizon, son niveau de risque et son allocation. L’intérêt est autant fiscal qu’organisationnel. Vous conservez l’ancienneté fiscale du contrat (les 8 ans) pour tous vos projets, et vous pouvez déplacer de l’argent d’un projet à l’autre sans fiscalité ni frais supplémentaires.
Dans l’exemple ci-dessus, j’ai investi 7 000 euros sur 3 projets :
- Un projet à moyen terme pour préparer les études de ma fille Camille ;
- Un 2e projet à moyen terme pour préparer un achat dans une maison secondaire ;
- Un projet long terme pour élaborer mon projet de retraite avec un portefeuille constitué essentiellement d’actions.
Vous avez aussi la possibilité d’ouvrir une épargne de précaution pour obtenir une performance supérieure aux livrets bancaires classiques à travers une prise de risque minime et sécurisée, car l’épargne de précaution fusionne les fonds euro premium et ETF obligataires. Les versements peuvent être mensuels ou trimestriels.
Avis de la rédaction
La personnalisation par projet est la force majeure de Nalo. Elle vous oblige à donner un objectif et un horizon à chaque euro, ce qui aide à rester investi dans la durée. En revanche, « sur-mesure » ne veut pas dire « meilleure performance » : c’est un mode de construction et non une garantie de résultat.
Les produits structurés de Nalo
Nalo propose, en complément, des produits structurés conçus avec Equitim. Ce sont des instruments financiers complexes dont le rendement dépend d’un scénario de marché défini à l’avance. Les anciennes offres (Rivage, Rivage 2 et 3, Ascension, Ascension 2) sont clôturées. Le produit actuel est Nalo Ascension 3, ouvert jusqu’au 30 octobre 2026 :
- Cible de rendement : 10 % brut par an, soit 9,15 % net de frais de contrat, non garanti ;
- Durée : jusqu’à 10 ans, avec possibilité de remboursement anticipé chaque mois à partir du 12e mois ;
- Protection : capital protégé à l’échéance tant que l’indice ne baisse pas de plus de 60 % ; au-delà, la perte est proportionnelle à la baisse ;
- Indice sous-jacent : iEdge Top Eurozone 10 EW Decrement 50 Points GTR, composé de dix grandes entreprises de la zone euro équipondérées ;
- Émetteur : Natixis (risque de défaut de l’émetteur) ;
- Niveau de risque : 5 sur 7 ;
- Minimum : 1 000 €, uniquement via Nalo Patrimoine et par nouveaux versements ;
- Frais : 0 % à l’entrée et à la sortie, 0,85 % de frais de gestion par an.
Le mécanisme repose sur une barrière de remboursement anticipé qui part de 100 % du niveau de référence à la fin du 12e mois, puis baisse de 0,45 % par mois. Le niveau de référence est le plus bas de l’indice observé sur trois dates (7 juillet, 31 août et 30 octobre 2026).
Par exemple, 10 000 € remboursés après 3 ans généreraient 3 000 € de gain brut. Mais si l’indice ne franchit jamais la barrière, vous restez investi jusqu’à 10 ans, et une sortie avant l’échéance peut se faire à perte.
Nalo publie aussi la rémunération incluse dans le prix de ses produits structurés : 3 % pour Nalo, 0,5 % pour Generali et 0,3 % pour Equitim. Cette transparence est appréciable, mais elle rappelle que la performance affichée est déjà nette de ces coûts.
Avis de la rédaction
Un produit structuré n’est ni un livret ni un fonds en euros. Le capital n’est « protégé » qu’à l’échéance et sous conditions, et vous prenez un risque sur l’émetteur. Il peut avoir sa place en diversification, sur une somme dont vous n’aurez pas besoin avant longtemps. Il ne doit pas constituer la base de votre épargne.
Le PER Nalo
Mais avant de vous parler du PER NALO, revenons un instant sur le concept.

Le plan d’épargne retraite est un produit d’épargne à long terme créé par la loi PACTE, mis en place en octobre 2019. Il remplace notamment le PERP et le contrat Madelin.
Il présente deux atouts principaux : les versements volontaires sont déductibles de votre revenu imposable dans certaines limites, et l’épargne est investie jusqu’à la retraite. Le principal inconvénient du PER est que l’argent est bloqué jusqu’à la retraite, sauf cas de déblocage anticipé.
Les plafonds de déduction fiscale du PER
Pour les versements effectués en 2026 (déclarés en 2027), le plafond de déduction est calculé sur les revenus et le plafond de la Sécurité sociale (PASS) de l’année précédente :
- Salariés : jusqu’à 37 680 € (10 % de 8 PASS 2025, soit 8 × 47 100 €) ;
- Travailleurs non salariés (TNS) : jusqu’à 87 135 € ;
- les plafonds non utilisés au cours des trois années précédentes peuvent être reportés.
Le PASS 2026 est de 48 060 € et servira au calcul des plafonds des versements de 2027 (environ 38 448 € pour un salarié).
Les forces du PER NALO

Lancé en octobre 2022, le PER de Nalo reprend la même philosophie : gestion déléguée sur-mesure, ETF et fonds en euros, sécurisation progressive selon votre date de départ à la retraite. Il est accessible dès 500 €, ne comporte pas de gestion multi-projets (un PER n’a qu’un objet) et coûte jusqu’à 1,60 % par an tout compris.
Quel que soit le mode de gestion suivi, la sécurisation progressive du portefeuille est assurée à mesure que vous vous rapprocherez de l’âge du départ à la retraite. Le risque est donc largement maîtrisé.
La Gestion déléguée propose les mêmes quatre thèmes que l’on a détaillés dans l’assurance-vie :
- Le portefeuille standard, le portefeuille éco-responsable
- Le portefeuille complémentaire au PEA et le portefeuille sans immobilier.
Un accompagnement est assuré par une équipe composée de gestionnaires de patrimoine et d’anciens banquiers privés.
Transfert un PER Nalo

Vous avez déjà un PER ailleurs ? Vous pouvez transférer un PER existant en cochant l’option dans la simulation, avec un versement minimum de 500 €. Le transfert est gratuit après cinq ans de détention (jusqu’à 1 % de frais avant).
Les performances des produits Nalo
La performance est le critère le plus scruté, et le plus mal lu. Rappelons trois principes avant de regarder les chiffres. Les résultats passés ne prédisent pas l’avenir. Ils dépendent de l’allocation (part d’actions, de fonds en euros et d’obligations), donc de votre projet et de votre horizon.
Et ils ne sont comparables que pour un niveau de risque équivalent, ce qui est difficile puisque chaque acteur construit ses portefeuilles différemment.
Les performances du fonds en euros Netissima
| Année | 2023 | 2024 | 2025 |
|---|---|---|---|
| Rendement du fonds Netissima | 2,95 % | 2,90 % | 2,90 % |
| Bonification | +1 % | +1,5 % | +1,6 % |
Les performances de l’assurance-vie Nalo Patrimoine
L’assurance-vie de Nalo figure parmi les meilleures du marché. Depuis cinq ans, ses performances surpassent nettement celles des fonds comparables. Cette réussite repose sur une gestion pilotée et personnalisée, qui ajuste les investissements en fonction du profil et des objectifs de chaque épargnant.

Si vous avez encore des doutes, plongeons dans le détail des performances de l’assurance-vie Nalo, selon les différentes orientations proposées.
Le portefeuille standard de Nalo
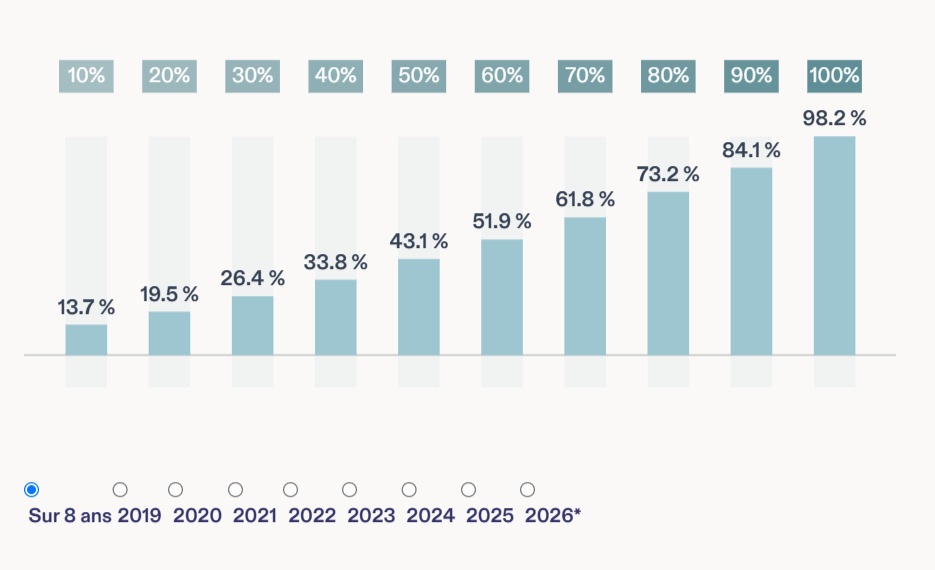
Constitué d’une allocation mondialement diversifiée qui couvre tout le spectre des actifs et des secteurs d’activité, le portefeuille standard est lui aussi (largement) dans le vert si l’on prend en compte toute la période (2018 – 2025).
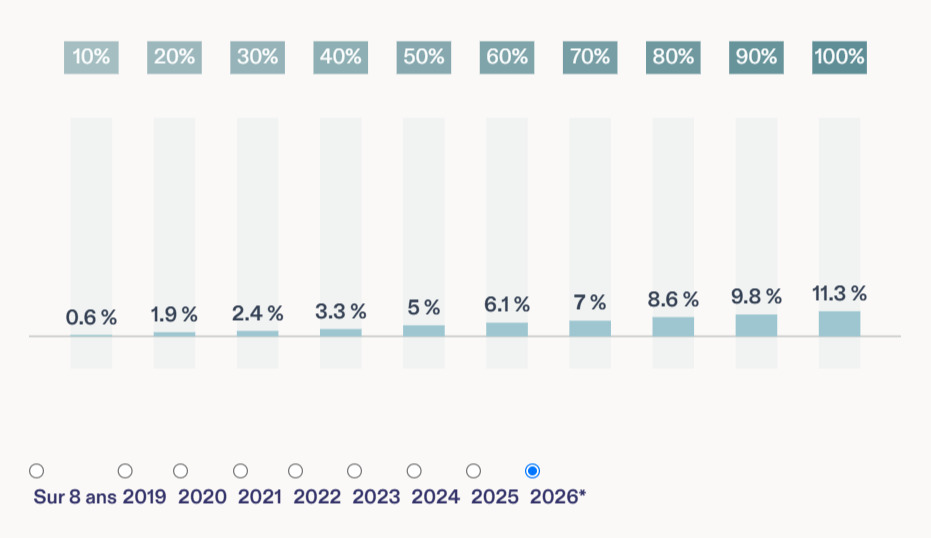
Les différentes stratégies dans le graphique ci-dessous sont rangées de la moins risquée, à gauche, à la plus risquée, à droite. Les positions risquées comportent une plus grande part de fonds Euro tandis que les plus risquées possèdent une plus grande part d’ETF.
Le portefeuille éco-responsable de Nalo
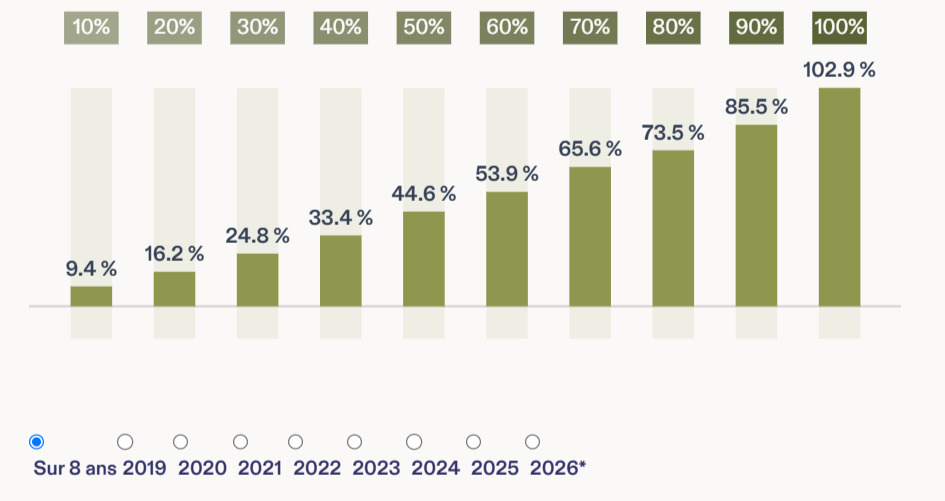
Parfois appelé portefeuille d’Investissement Social et Responsable (ISR), le portefeuille éco-responsable de Nalo est, de loin, le plus choisi par les épargnants.
En effet, 59 % des clients de Nalo ont au moins un projet éco-responsable et environ 43 % d’entre eux n’ont que des projets éco-responsables. Deux raisons à cela :
- Il y a bien entendu la volonté d’investir responsable, et de refléter ses engagements, ses convictions et ses valeurs dans son investissement ;
- Il y a aussi une question de performance sur le long terme : sur 8 ans (2018–2026), le portefeuille éco-responsable en 100 % actions affiche +102,9 %, contre +98,2 % pour le classique sur la même période. Un avantage cumulatif réel.
Si l’on se réfère à la totalité de la période (de 2018 à 2026), le portefeuille éco-responsable affiche une croissance cumulée de +102,9 % sur une proportion d’actions de 100 %.
Le graphique suivant donne la performance du portefeuille éco-responsable depuis son lancement. Les pourcentages en vert qui surplombent chaque barre correspondent à la proportion d’actions dans le portefeuille.
L’année 2025 fait figure d’exception. Les marchés actions thématiques ESG ont sous-performé, plaçant tous les profils éco-responsables en territoire légèrement négatif (de -0,3 % à -1,3 % selon la proportion d’actions), quand le portefeuille classique progressait de +0,2 % à +7 %.
Cette divergence ponctuelle ne remet pas en cause l’avantage cumulatif sur 8 ans, mais invite à garder un horizon de placement suffisamment long.
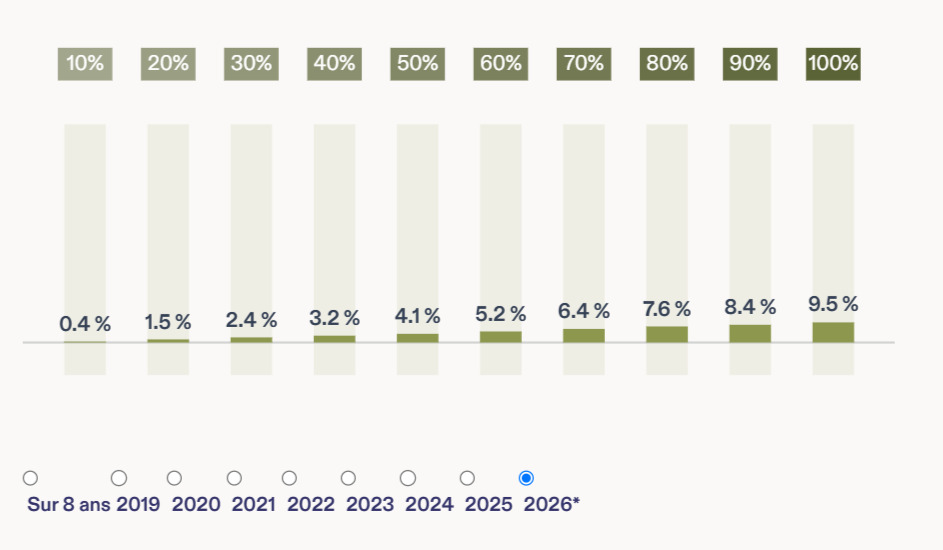
En 2026, ce sont les profils d’investisseurs les plus dynamiques, c’est-à-dire qui ont la plus grande proportion d’actions dans leur portefeuille, qui ont enregistré les meilleures performances sur la période. Bien entendu, ce n’est pas automatique, et rien ne garantit que le marché poursuivra sur cette lancée.
Les performances du PER Nalo
Tout comme son assurance-vie, les PER (Plans d’Épargne Retraite) de Nalo surpassent largement la moyenne des fonds patrimoniaux, et ce, pour presque tous les profils de risque. Une exception notable concerne l’approche agressive : le portefeuille écoresponsable affiche une légère baisse (3,8 % contre 4,2 %).

Plutôt que de rester dans les généralités, analysons en détail les performances de chaque PER proposé par Nalo.
Le PER écoresponsable
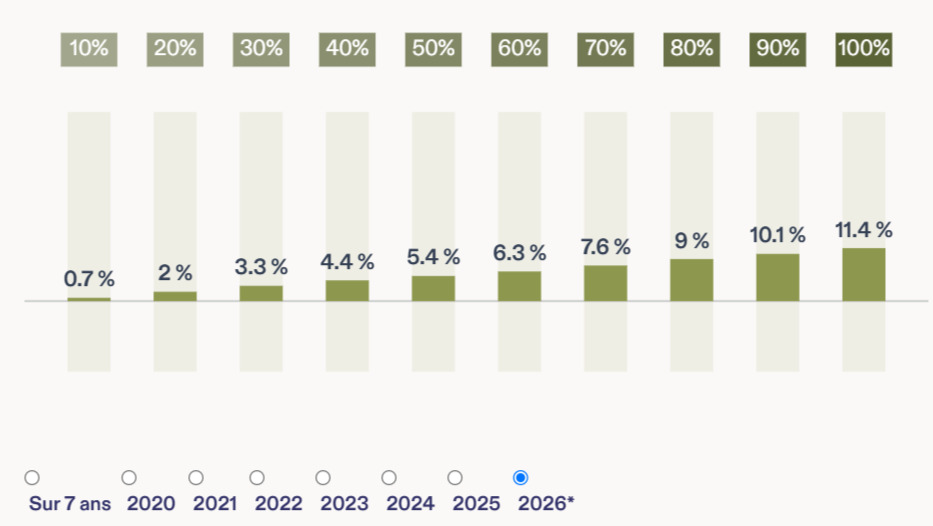
Le produit Nalo PER, repose sur des performances simulées (ou “backtests”) réalisées avant sa création. Ces simulations sont basées sur les prix historiques des actifs composant le portefeuille cible. Découvrez ci-dessous les performances détaillées du portefeuille écoresponsable.
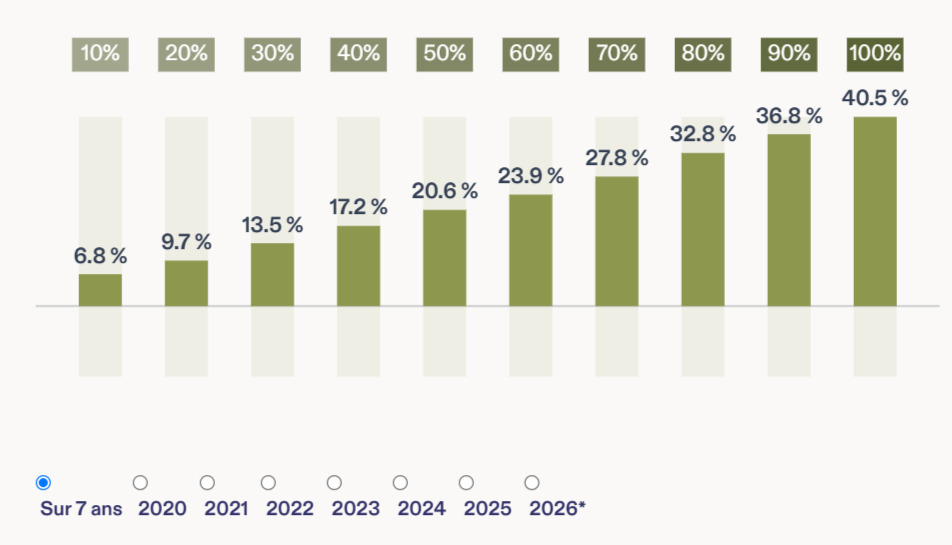
Le PER de Nalo affiche une croissance exponentielle, directement corrélée au profil de risque choisi. Avec un rendement atteignant jusqu’à 40, 5 % pour un portefeuille composé à 100 % d’actions, il se positionne parmi les meilleurs PER du marché en termes de performance.
Malgré les fluctuations du marché, le PER de Nalo maintient une résilience , confirmant sa capacité à performer dans des conditions économiques variées. En témoigne, ces performances de 11,4 % en 2026 sur le profil 100 % actions.
Le PER classique sans immobilier de Nalo
Le PER classique de Nalo présente aussi une progression continue et cohérente des rendements sur ces six dernières années. Plus le portefeuille est exposé aux actions (de 10 % à 100 %), plus le rendement est élevé, ce qui correspond à la logique financière selon laquelle les actions plus volatiles offrent un meilleur rendement sur le long terme.
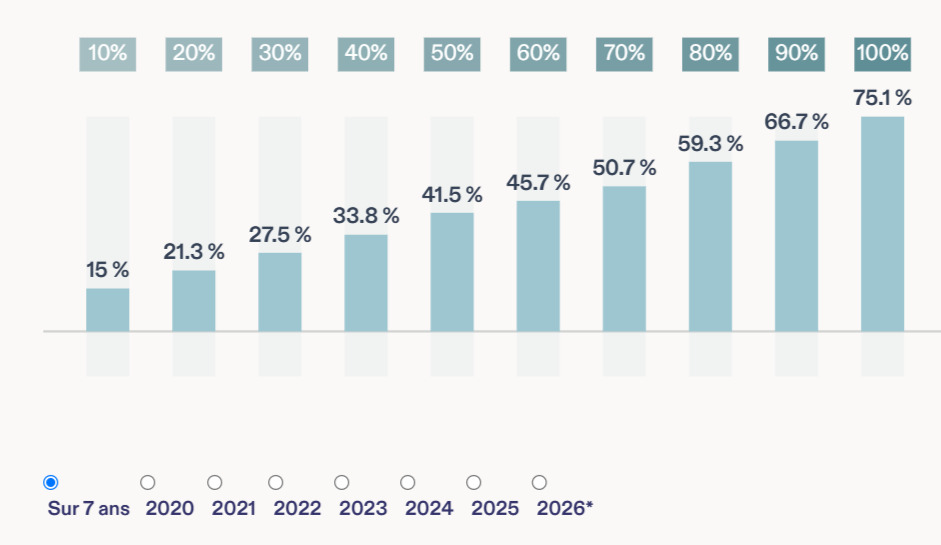
Sur 7 ans (2019–2026), avec une allocation de 10 % en actions, la performance cumulée atteint +15 %, tandis qu’avec 100 % d’actions, le rendement s’élève à +75,1 %, soit plus de quatre fois supérieur. Cette montée en puissance confirme que Nalo optimise efficacement les portefeuilles exposés aux marchés actions tout en maintenant un équilibre rendement/risque solide.
Nous observons aussi cette progression linéaire, sans chute, sur les performance de l’année en cours
Cela témoigne d’une gestion rigoureuse et bien diversifiée, avec une protection efficace contre les baisses de marché.
Les frais de Nalo : combien ça coûte vraiment ?

Les frais sont l’un des rares paramètres que vous maîtrisez en gestion pilotée : plus ils sont élevés, plus ils rongent votre performance nette, même quand les marchés montent. Nalo publie sa grille de manière détaillée :
| Frais annuels | Assurance-vie Nalo Patrimoine | PER Nalo |
|---|---|---|
| Gestion des unités de compte | 1,40 % (0,90 % mandat Nalo + 0,50 % assureur) | 1,35 % (0,90 % mandat Nalo + 0,45 % assureur) |
| Gestion du fonds en euros | 0,85 % (0,35 % Nalo + 0,50 % assureur) | 0,85 % (0,15 % Nalo + 0,70 % assureur) |
| Frais moyens des ETF (en plus) | 0,25 % | 0,25 % |
| Total maximum | 1,65 % | 1,60 % |
| Frais d’entrée, de versement, d’arbitrage, de surperformance | 0 % | 0 % |
Les frais de Nalo face à la concurrence
Frais | Nalo | Yomoni | Crédit Agricole | Boursorama | Linxea |
Frais d’entrée | 0 % | 0 % | 2,5 % | 0 % | 0 % |
Frais de gestion du contrat | 0,85 % | 0,60 % | 0,96 % | 0,75 % | 0,60 % |
Frais de gestion pilotée (mandat) | 0,55 % | 0,70 % | 0,44 % | 0 % | 0,20 % |
Frais des supports d’investissement | 0,30 % | 0,30 % | 2 % | 2 % | 0,90 % |
Frais d’arbitrage | 0 % | 0 % | Variable | 0 % | 0 % |
Frais de sortie | 0 % | 0 % | 0 % | 0 % | 0 % |
Frais sur versements | 0 % | 0 % | 2,5 % | 0 % | 0 % |
Pour situer ces chiffres, un investissement de 50 000 € coûte environ 66,70 € par mois de frais, contre 125 € dans une banque traditionnelle. Nalo est nettement moins cher que les banques traditionnelles.
Mais Nalo n’est pas le moins cher de sa catégorie. Yomoni propose autour de 1,60 % de frais et Linxea 1,70 % pour Linxea. L’écart est faible, mais à vous de juger en fonction des frais que vous pouvez supporter.
Ouvrir un contrat Nalo : conditions et étapes

Les prérequis sont simples : être majeur, verser au moins 1 000 € pour une assurance-vie (500 € pour un PER) et fournir une pièce d’identité, un justificatif de domicile de moins de trois mois et un RIB. La souscription se fait 100 % en ligne, en environ 10 à 15 minutes :
- Définir votre besoin : choisissez le projet et l’orientation de votre portefeuille ;
- Réaliser la simulation : renseignez votre situation patrimoniale ; la simulation ne demande pas vos coordonnées ;
- Souscrire : validez, signez électroniquement et envoyez vos justificatifs ;
- Investissement : une fois vos pièces et votre projet acceptés, Nalo investit selon votre allocation.
Le support client de Nalo : est-il à la hauteur ?

Nalo offre un service client multicanal, accessible via :
- Chat en ligne : une icône orange en bas à droite de leur site permet d’engager une conversation en temps réel ;
- Email : vous pouvez écrire à l’adresse contact@nalo.fr pour des requêtes détaillées.
- Téléphone : le service est joignable au 01 84 80 28 99 du lundi au vendredi de 9 h à 19 h
- Courriel : 10 rue Penthièvre 75008 Paris
En complément de ses canaux de support, Nalo met à votre disposition une FAQ détaillée sur son site. Celle-ci répond à la plupart des questions concernant ses offres et services.
De plus en plus d’investisseurs particuliers recommandent Nalo. Beaucoup mettent en avant la disponibilité du conseiller malgré la dématérialisation entière du processus de souscription. Les adhérents aux services de Nalo se sentent vraiment accompagné.
D’ailleurs, par le fait que la plupart des modalités sont expliqué d’une manière claire et transparente, l’expérience client gagne vraiment en qualité.
De notre côté, nous avons aussi testé le chat en ligne et avons reçus une réponse en moins d’une minute.
La gestion privée by Nalo

La gestion privée de Nalo offre un accompagnement personnalisé pour optimiser votre patrimoine. Les conseillers privés, d’anciens banquiers expérimentés, vous guident gratuitement dans vos projets financiers.
Que ce soit pour un achat immobilier, une succession ou une optimisation fiscale, ils analysent votre situation et vous proposent des solutions sur mesure.
Vous bénéficiez également d’un réseau d’experts partenaires : avocats fiscalistes, notaires spécialisés, courtiers immobiliers et plateformes d’investissement.
Ces mises en relation sont sans frais cachés, vous ne payez que les prestations nécessaires.
Les avis des utilisateurs sur Nalo
Nous avons analysé les avis clients de Nalo sur Trustpilot. La Fintech obtient une note de 3,6/5 basée sur 86 avis, avec 44 % de retours positifs. Bien que cette note ne soit pas exceptionnelle, la situation est bien plus favorable sur Google. En effet, Nalo y affiche une excellente note de 4,8/5, basée sur 851 avis.
| Trustpilot | |
|---|---|
| 4,4/5 sur 150 avis | 4,7 /5 sur 853 avis |
Pour mieux comprendre, nous avons examiné en détail les commentaires positifs et négatifs laissés par les utilisateurs sur les deux plateformes.
Les avis positifs sur Nalo
Voici quelques avis positifs laissés par les utilisateurs sur la plateforme :
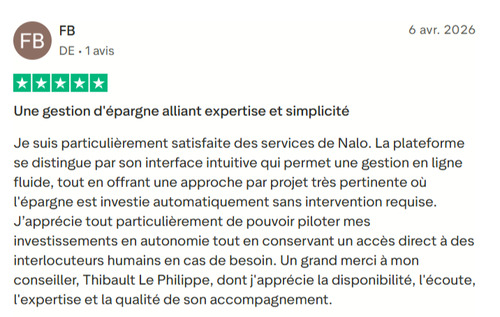
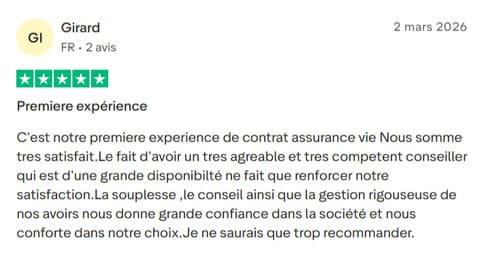
Les clients de Nalo sont globalement satisfaits de leur expérience, comme en témoignent les avis positifs sur Trustpilot. Ils soulignent plusieurs points forts :
- Performances impressionnantes : certains clients rapportent des rendements élevés, comme +17 % sur leur assurance-vie, grâce à une gestion pilotée basée sur des ETF.
- Frais réduits : les frais minimes liés aux ETF sont particulièrement appréciés, comparés aux contrats classiques plus coûteux.
- Interface intuitive : le site web de Nalo est décrit comme soigné et facile à utiliser pour suivre les performances.
- Conseil personnalisé : les rendez-vous en visio avec les conseillers sont jugés accessibles et utiles, créant une relation de proximité.
- Flexibilité et simplicité : la gestion automatisée du portefeuille en fonction du profil défini au départ est un atout majeur.
Les avis négatifs sur Nalo
Les clients de Nalo expriment plusieurs points de mécontentement, principalement liés à la performance, à la transparence et à l’ergonomie de la plateforme.
Voici les principaux griefs :
- Plusieurs clients signalent des rendements médiocres, notamment en comparaison avec d’autres placements (PEA, CTO, autres assurances-vie).
- Certains évoquent des pertes significatives, malgré des marchés globalement haussiers sur certaines périodes (exemple : CAC 40, S&P 500).
- La surpondération de certaines classes d’actifs (comme l’immobilier)
- Une opacité dans le calcul des performances, avec des indicateurs difficiles à comprendre (performance intrinsèque vs performance réelle)
- Les clients souhaitent une écoute plus attentive et des solutions concrètes plutôt que des justifications basées sur la diversification ou le long terme
Voici quelques captures des avis clients sur Trustpilot :
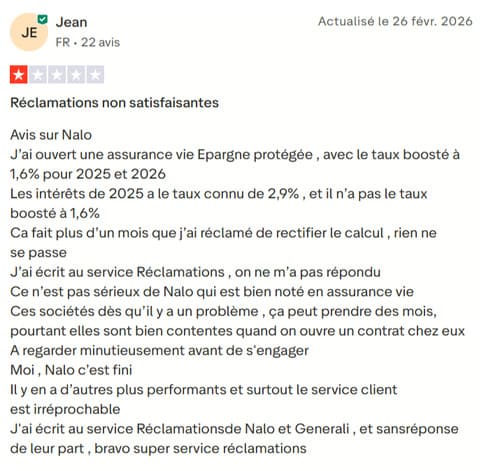
Nous espérons que Nalo tiendra compte de ces retours pour améliorer ses offres et répondre pleinement aux attentes de sa clientèle.
Notre bilan : faut-il choisir Nalo ?
✅ Nalo vous convient si vous voulez déléguer, structurer votre épargne par projets de vie, profiter d’une sécurisation progressive et avoir des conseillers accessibles. C’est notamment un bon choix pour un primo-investisseur ou un foyer qui souhaite organiser un patrimoine de taille modeste à intermédiaire.
En revanche, le robo-advisors vous convient moins si vous cherchez la performance passée la plus élevée (Yomoni fait mieux ces dernières années), les frais les plus bas possibles, ou si vous préférez gérer vous-même vos supports : une assurance-vie en gestion libre coûtera alors moins cher.
Nous vous recommandons de simuler votre projet chez Nalo, de omparer avec au moins un concurrent sur le même niveau de risque. Et si vous investissez des sommes importantes, envisagez de répartir votre épargne entre deux acteurs.
Nalo ou Yomoni ?
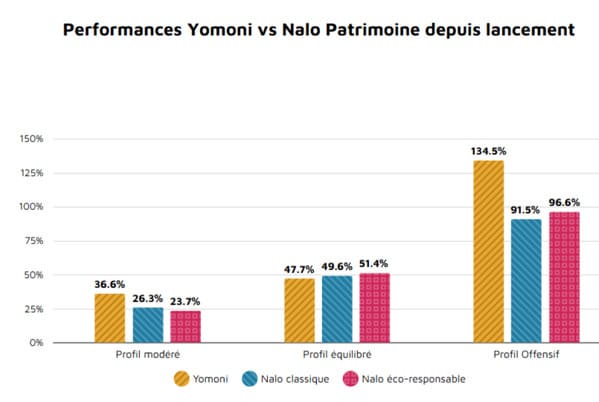
Pour commencer, les 2 Fintech sont toutes les 2 très performantes et accessibles, on retiendra que Yomoni est un cran moins cher concernant les commissions de gestion. Toutefois, les performances de Nalo sont vraiment au-dessus au niveau du produit d’assurance-vie. Principalement, grâce à sa spécialisation au contraire de Yomoni plus diversifié.
En effet, avec Nalo, vous n’avez pas seulement que des rendements supérieurs. Il y a aussi un meilleur suivi grâce au conseiller dédié. Quant à Yomoni, votre conseiller dédié est seulement disponible dans un produit d’une gamme supérieure (Yomoni Society).
Dans le cas d’un service plus large en dehors de l’assurance-vie, Yomoni pourra tout à fait vous convaincre. En outre, ce concurrent propose des solutions de PEA, Compte-Titre dont les bénéfices sont globalement plus élevés que l’assurance-vie.
Néanmoins, avant de souscrire nous vous recommandons d’effectuer plusieurs simulations auprès des ces 2 prestataires dans le but choisir la meilleur solution pour vous.
➡️ Découvrir notre comparatif complet sur Nalo et Yomoni
Nalo ou Linxea ?
Fintech fondée en 2017, Nalo propose des profils d’investissement basés sur les fonds euros et les ETF. Pour un investissement minimum de 1 000 €, elle propose à ses clients une stratégie de gestion pilotée et personnalisée.
Nalo propose des frais de gestion et de mandat compris entre 0.85 % et 1,65 %, mais aussi des frais relatifs aux supports d’investissement de 0,25 % en moyenne par an. Nalo présente de bonnes performances depuis quatre ans sur son portefeuille standard et éco-responsable.
Quant à l’assurance-vie Linxea, elle est créée en 2004 et bénéficie du soutien des grandes maisons d’assurance telles que Suravenir et Generali. Linxea propose aussi un investissement en fonds euro, sur les ETF et les fonds indiciels, accessibles avec un dépôt minimum de 100 €. Contrairement à Nalo, elle mise sur une stratégie de gestion libre et pilotée.
Linxea applique des frais de gestion des fonds euro et sur unités de compte à partir de 0,60 %.
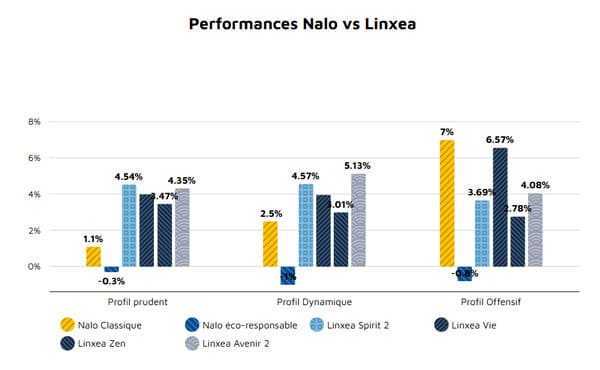
L’écart entre Nalo Classique et le meilleur fonds Linxea (Linxea Avenir 2 avec 3,13%) est impressionnant, atteignant près de +18,7 points de pourcentage. Cela traduit une approche d’investissement plus dynamique et probablement plus exposée aux actifs risqués (actions, ETF).
La performance du portefeuille Nalo Écoresponsable (9,2%) reste trois fois supérieure à celle des meilleurs fonds euros Linxea, démontrant une gestion plus agressive mais maîtrisée.
Si votre objectif est la recherche de performance à moyen/long terme, les portefeuilles Nalo (surtout le Classique) semblent particulièrement adaptés. Si vous privilégiez la sécurité du capital avec des rendements modérés, les fonds euros Linxea restent un choix plus approprié.
Nalo ou Mon Petit Placement ?
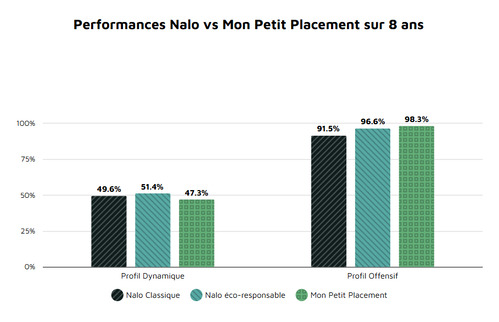
Mon petit placement est une Fintech Française spécialisée dans l’assurance-vie lancée en 2017. Elle est associée à Generali Vie et à Apicil et promeut une diversification de manière responsable des investissements. L’offre Mon petit placement est basé sur une gestion pilotée des portefeuilles et propose 3 profils d’investisseurs accessibles avec un ticket d’entrée de 300 €.
Mon petit placement applique ses tarifs en fonction du montant placé par l’investisseur. Cependant, contrairement à Nalo, cette fintech ne permet pas d’investir en ETF et en fonds euro.
En ce qui concerne les performances, les résultats parlent d’eux-mêmes. Nalo domine largement Mon Petit Placement sur le profil de risque dynamique. En revanche, sur le profil offensif , MPP prend l’avantage.
Nalo ou Wesave ?
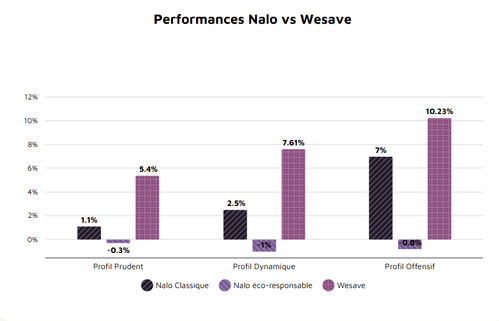
Présent sur le marché depuis 2012, Wesave est un courtier en assurance et une filiale du gestionnaire d’actifs Amundi. Il propose un contrat d’assurance-vie digital adapté pour les particuliers souhaitant investir dans les fonds indiciels tout en bénéficiant des avantages de l’assurance-vie. Avec un capital minimum de 300 €, Wesave offre à ses clients la possibilité d’investir dans les ETF et les fonds en euro.
L’assurance-vie Wesave applique des frais annuels de 0,60 % pour les fonds en euros, 0,2 % sur les unités de compte et 0,7 % pour la gestion sous mandat, soit un total de 1,5 % sur une année.
Comparé à Nalo, Wesave se démarque grâce à ses frais de versement initial, de gestion et de la stratégie de gestion des portefeuilles d’investissements.
Par ailleurs, ces deux fintech réalisent de bons rendements sur les dernières années et constituent de solides portefeuilles d’investissement. Mais Wesave surpasse Nalo sur tous les profils de risque dans l’assurance-vie pour le compte de l’année 2025.
FAQ : vos questions, nos réponses sur Nalo
Oui, nous sommes en partenariat avec Nalo et de ce fait, vous pouvez bénéficier de 500 € sur les frais de gestion.
1 000 € pour l’assurance-vie Nalo Patrimoine et 500 € pour le PER.
Nalo Patrimoine est investi en ETF et en fonds en euros (Generali). Nalo Flex, lancé en décembre 2024 (Apicil), ajoute une part d’immobilier avec une SCPI. Cependant, le contrat Nalo Flex n’est plus désormais disponible .
Ce produit structuré vise 10 % brut par an mais ne garantit ni le rendement ni le capital avant l’échéance. Il s’adresse à des investisseurs qui comprennent son mécanisme et peuvent bloquer une somme jusqu’à dix ans.
Nalo et Yomoni sont 2 sociétés spécialisées dans la finance qui utilisent les dernières technologies pour accroître leurs performances de rendement grâce au robo-advisor. Nalo est spécialisé uniquement dans l’assurance-vie, la fintech offre une gestion pilotée des fonds progressifs et la possibilité d’avoir plusieurs portefeuilles de placement à l’instar de Yomoni qui diversifie ses offres de placement avec un PEA, PER compte-titre et une assurance-vie.
Investir comporte un risque de perte en capital. Les performances passées ne préjugent pas des performances futures. Les produits structurés sont des instruments financiers complexes. Cet article a une vocation informative et ne remplace pas un conseil personnalisé.