
Yomoni avis
Yomoni : notre opinion en résumé
Yomoni propose des solutions d’investissement clés en main comprenant une assurance-vie, un PEA, un PER, un compte-titres, du Private Equity et des ETF thématiques. Accessible à partir de 1 000 € d’investissement, le service repose sur une gestion pilotée par des experts utilisant des ETF mondiaux. Les frais de gestion totaux sont plafonnés à 1,60 %, tandis que les performances ont atteint 11,1 % sur l’assurance-vie et 11,2 % sur le PEA pour l’année 2025. Nous recommandons Yomoni aux épargnants recherchant une diversification et un accompagnement dans la gestion de leurs placements.
L’essentiel à savoir sur Yomoni
| Caractéristiques |  |
|---|---|
| Année de création | 2015 |
| Compagnie d’assurance | Suravenir-Crédit Mutuel ARKEA |
| Encours sous gestion | +2, 5 milliard d’euros |
| Nombre de clients | 80 000+ |
| Taille de l’équipe | Près de 100 collaborateurs |
| Rendement du fonds en euros | 2,5 % en 2025 |
| Minimum de versement à l’entrée | 1 000 € |
| Frais d’entrée | Gratuit |
| Frais de gestion | Jusqu’à 1.6 % par an maximum |
| Produits disponibles | Assurance-vie : jusqu’à +11,1 % net (profil 10 2025) PEA : +121,6 % cumulés depuis le lancement (2016–2025) PER : jusqu’à +2,5 % net (profil Dynamique ETF 2025) Compte-titres : jusqu’à +3,0 % net (profil 10 2025) Private Equity : 16 % de rendement annuel moyen sur 10 ans (segments Growth et Buy-Out) |
| Nombre d’unités de compte disponibles | 1 000 (gestion libre, Gestion Privée) |
| OPCVM | 128 (dont 125 via ETF) |
| Fonds en euros | 2 (Suravenir Rendement et Suravenir Opportunités 2) |
| OPCVM | 128 (dont 125 via ETF) |
| SCI | 1 (Keys REIM) |
| Private Equity | Disponible via un partenariat avec Altaroc Accessible à partir de 100 000 € |
| Obligations | 50 (via ETF) |
| Modes de gestion | Gestion pilotée (tous produits) Gestion libre dès 50 000 € (Gestion Privée) |
| Site internet |
Avantages et limites de Yomoni
- Souscription facile
- Frais compétitifs et tarification transparente, sans frais d’entrée ni de sortie
- Gestion pilotée basée sur des ETF, offrant diversification et performance
- Multi-supports disponibles : assurance-vie, PEA, PER, compte-titres et Private Equity
- Interface simple, ergonomique et 100 % en ligne, avec une application mobile dédiée
- Service client réactif et compétent, disponible par téléphone, chat et email
- Sécurité renforcée avec des partenaires comme le Crédit Mutuel et agrément AMF
- Labels ISR et ESG pour des investissements socialement responsables
- Performances honorables et adaptées à différents profils d’investisseurs
- Frais légèrement supérieurs à ceux d’une gestion libre
- Ticket d’entrée élevé (1 000 €)
- Conseiller attitré uniquement pour les produits Yomoni Society
- Gestion libre uniquement accessible dès 50 000 € (Gestion Privée)
Qui est Yomoni ?
Yomoni a été fondée en 2015 par Laurent Girard et Sébastien d’Ornano, avec une vision claire : démocratiser la gestion de portefeuille « nouvelle génération ». Leur objectif était de rendre ces services accessibles à toutes les catégories d’investisseurs intéressées par des solutions d’épargne à long terme.
Loin de la logique du trading, Yomoni se positionne comme une alternative inclusive. Elle cible une clientèle souvent négligée par les banques d’affaires et les gestionnaires privés, traditionnellement réservés aux plus fortunés.
Aujourd’hui, Yomoni s’impose comme le leader de la gestion d’épargne pilotée en ligne, avec plus de 2 milliards d’euros d’encours et 80 000 clients au compteur en 2026, un doublement réalisé en deux ans seulement. Soutenue par des investisseurs de renom comme le Crédit Mutuel Arkéa et Weber Investissements, Yomoni allie expertise financière et innovation technologique pour offrir de meilleures performances.
Pour quels profils Yomoni peut-il convenir ?
- Les épargnants qui souhaitent déléguer la gestion de leur portefeuille
- Les investisseurs qui recherchent une gestion pilotée en ligne
- Les investisseurs qui souhaitent s’exposer aux marchés avec une approche diversifiée
- Les épargnants qui investissent avec un horizon de long terme
- Les personnes qui manquent de temps ou de connaissances pour gérer elles-mêmes un portefeuille
- Les investisseurs disposant d’un capital au-delà de 50 000 €
À l’inverse, les offres du courtier Yomoni seront moins adaptées :
- Les investisseurs autonomes capables de construire et de gérer eux-mêmes un portefeuille d’ETF
- Les investisseurs qui cherchent à minimiser leurs frais au maximum
- Les personnes qui souhaitent investir dans des actifs très spécifiques
- Les épargnants qui recherchent une performance garantie
- Les investisseurs à très court terme
Yomoni est-il fiable ?

Yomoni est une FinTech fiable. Les chiffres parlent d’eux-mêmes :
- 80 000 clients font confiance à Yomoni pour gérer leur épargne, avec une collecte record de 650 millions d’euros en 2025, 43 % des nouveaux clients viennent par recommandation, ce qui en dit long sur la satisfaction des clients ;
- Yomoni gère plus de 2 milliards d’euros d’encours, franchis en 2025, il avait fallu 8 ans pour atteindre le premier milliard, deux ans seulement pour le doubler ;
- Selon une étude de l’AMF, Yomoni applique des frais deux fois moins élevés qu’un gérant privé, en moyenne ;
- Côté service client, le robo-advisor affiche des KPIs impressionnants, avec 97 % d’appels décrochés en moins de deux minutes, et 100 % de clients rappelés sous 48 heures ;
- Yomoni est appuyée par trois investisseurs de renom : Crédit Mutuel Arkea, l’un des plus grands groupes bancaires français, Weber Investissements, une holding pilotée par Didier le Menestrel et Christian Gueugnier (fondateurs de la Financière de l’Échiquier), et Amboise, une société d’investissement ;
- Yomoni a multiplié les initiatives pour garantir à ses équipes un environnement de travail à la fois agréable et stimulant. En quoi est-important ? C’est simple : les équipes de Yomoni gèrent votre épargne et, que l’on veuille ou non, leur cadre de travail a un rôle à jouer. Aucun souci à se faire de ce côté, puisque Yomoni a obtenu le label HappyIndex®AtWork en 2023, avec la note globale de 4.7 sur 5
- Ajoutons, enfin, une multitude de prix et de récompenses (39 ème Oscar de l’Assurance-vie 2024, Meilleur PER Challenges, trophée d’or des contrats d’assurance-vie, Victoire d’Or pour la gestion pilotée…), ainsi que des avis vérifiés particulièrement positifs.
Yomoni gère votre allocation, mais la conservation des actifs dépend de l’enveloppe et de ses partenaires. Cependant, confier son portefeuille à Yomoni ne protège pas contre les baisses des marchés. Les profils comportant des actions peuvent enregistrer des pertes, parfois importantes.
Comment fonctionne Yomoni ?
L’offre bancaire en France a toujours été bancale au niveau de l’épargne pour deux raisons :
Les banquiers sont généralistes et le niveau de conseil proposé est basique, voire rudimentaire. Ils doivent maîtriser à la fois le crédit immobilier, la carte bleue, l’épargne, etc. Le particulier qui souhaite investir n’a pas accès à un spécialiste, à moins d’avoir la capacité financière de solliciter un expert externe. Les produits financiers sont opaques, chargés en frais, avec une performance mitigée.
Face à ces limites, Yomoni apporte une réponse innovante avec une gestion 100 % en ligne, transparente et personnalisée. Sa plateforme numérique, intuitive et accessible, ne nécessite aucune compétence technique.
Voici comment elle fonctionne :
- Vous simulez votre projet en répondant à un questionnaire sur vos objectifs, votre patrimoine et votre tolérance au risque.
- Yomoni analyse vos réponses pour vous proposer un profil d’investisseur et un portefeuille adapté, composé d’ETF soigneusement sélectionnés.
- Une fois souscrit, leur équipe de gestion pilote vos investissements et ajuste régulièrement votre portefeuille en fonction des marchés.
- Vous suivez vos performances en temps réel via leur site ou application, avec un accès complet aux frais, allocations d’actifs et opportunités.
Pour s’imposer sur le marché, Yomoni mise sur un service client ultra-réactif (avec 97 % des appels décrochés en moins de deux minutes), et des frais ultra-compétitifs, surpassant de ce fait, 99 % des fonds proposés par les grands établissements.
Pour les épargnants qui souhaitent reprendre le contrôle d’une partie de leur allocation, Yomoni a lancé en 2024 la Gestion Privée : accessible dès 50 000 € d’encours total, elle ouvre l’accès à la gestion libre sur un univers de près de 1 000 supports, avec l’accompagnement d’un conseiller dédié. Une nuance importante pour les profils plus actifs.
La puissance des ETF au cœur de la stratégie Yomoni
Yomoni a fait un choix judicieux en basant ses produits sur les Exchange-Traded Funds. Pour rappel, un ETF est un fonds d’investissement composé de plusieurs actions d’entreprises cotées en bourse ou d’obligations émises par des États.
Ils suivent passivement les marchés et offrent diversification, liquidité et frais de gestion réduits. Les ETF sont réputés pour être l’une des formes de placement les plus performantes du marché. Yomoni base sa stratégie sur ces ETF pour construire des portefeuilles performants et diversifiés.
La gestion de ce service est déléguée, c’est-à-dire passivement gérée par des experts financiers qui s’occupent de la valorisation de votre portefeuille.
Les produits financiers proposés par Yomoni
Si Nalo, concurrent direct de Yomoni, s’est contenté de l’assurance-vie pendant de longues années avant d’intégrer le PER à son offre, Yomoni a misé sur la diversification de l’offre, à la fois horizontalement (différents produits) et verticalement (différents portefeuilles pour un même produit d’épargne).
| Assurance-vie Yomoni | PEA Yomoni | PER Yomoni | Compte-titres Yomoni | Investissement direct Yomoni |
|---|---|---|---|---|
| Classique | Plan Épargne Action | Plan Épargne Retraite | Classique | Private Equity |
| Responsable | Pour les indépendants | |||
| Enfant |
Avant de détailler ces produits financiers, il faut dans un premier temps comprendre les différents profils d’investissement proposés par Yomoni.
Les profils d’investissement Yomoni
| Classe d’actifs | Profil 1 | Profil 2 | Profil 3 | Profil 4 | Profil 5 | Profil 6 | Profil 7 | Profil 8 | Profil 9 | Profil 10 |
|---|---|---|---|---|---|---|---|---|---|---|
| Fonds euro ou monétaire | 100 % | 70 % | 60 % | 40 % | 20 % | 0 % | 0 % | 0 % | 0 % | 0 % |
| Obligations | 0 % | 15 % | 20 % | 30 % | 40 % | 50 % | 40 % | 30 % | 20 % | 0 % |
| Actions | 0 % | 15 % | 20 % | 30 % | 40 % | 50 % | 60 % | 70 % | 80 % | 100 % |
Les profils d’investissement proposés par Yomoni pour l’assurance-vie, le compte-titres et le PEA sont répartis sur une échelle de 1 à 10, avec une exposition aux actions qui augmente progressivement à mesure que le niveau de risque s’élève.
Le profil 1 correspond à une allocation composée à 100 % de fonds euro ou de supports monétaires. Toutefois, ce profil n’est plus ouvert aux nouvelles souscriptions d’assurance-vie depuis 2020. À l’autre extrémité, le profil 10 est investi à 100 % en actions.
Entre ces deux extrêmes, les profils 2 à 9 combinent fonds euro ou monétaires, obligations et actions dans des proportions différentes. Le profil 2 n’est pas disponible pour les comptes-titres, tandis que le PEA est uniquement proposé avec le profil 10, soit une allocation 100 % actions.
Cette répartition permet ainsi d’adapter l’exposition aux marchés financiers à l’horizon de placement et au niveau de risque accepté par l’investisseur.
Notre avis sur l’assurance-vie Yomoni Vie

Le contrat d’assurance-vie est le deuxième placement préféré des Français (40.5 %) juste après le Livret A (80 %), comme le montre le dernier rapport de la Banque de France.
Plusieurs avantages à la clé, à fortiori en passant par une FinTech comme Yomoni :
- Sécurité et stabilité, puisque l’assurance-vie est un investissement à faible risque permettant un retour stable et prévisible sur le long terme ;
- Des avantages fiscaux significatifs, avec des taux d’imposition dégressifs sur les rachats selon l’âge du contrat, un abattement annuel sur les intérêts après 8 ans de détention, une exonération des capitaux décès jusqu’à 152 000 € par bénéficiaire, etc. ;
- Une certaine flexibilité, avec la possibilité de personnaliser le contrat d’assurance-vie pour répondre aux besoins spécifiques de l’investisseur ;
- L’assurance-vie est, pour beaucoup, un outil de planification de la retraite, qui apporte un flux de revenus stables
Pourquoi passer par Yomoni pour son contrat d’assurance-vie ?
- Frais compétitifs : des frais annuels maximum de 1,60 %, pouvant descendre à 0,9 % pour certains profils, avec une transparence totale sur les coûts ;
- Performances solides : le profil 10 affiche une performance de 163.8% nette de frais depuis son lancement en 2015 jusqu’en 2025, grâce à une gestion 100 % ETF optimisée ;
- Conseillers accessibles : une équipe de conseillers disponibles du lundi au vendredi de 9h à 20h, et le samedi de 14h à 18h ;
- Portefeuille sur mesure : une gestion profilée adaptée à votre tolérance au risque et à vos objectifs financiers ;
- Un versement initial accessible dès 1 000 €, sans obligation de versements réguliers ni frais de rachat
- Une application mobile pratique, disponible sur l’App Store et Google Play (une autre différence avec Nalo), qui vous permet de visualiser vos performances et leurs évolutions, de programmer des versements, de suivre l’actualité des marchés, etc. ;
- Choix de portefeuilles : 3 options adaptées à vos besoins : Yomoni Classique, Yomoni Responsable (critères ESG) et Yomoni Kids (épargne pour les enfants).
Les performances de l’assurance-vie Yomoni Vie
Depuis son lancement en 2015, l’assurance-vie Yomoni affiche des rendements nets de frais allant de +31,4% pour le profil 2 à +134,5 % pour le profil 10 (100 % actions). Ces performances sont calculées nettes de tous frais, hors fiscalité.
Elles sont le fruit d’une gestion pilotée basée sur des ETF diversifiés et optimisés, alliant performance et sécurité.
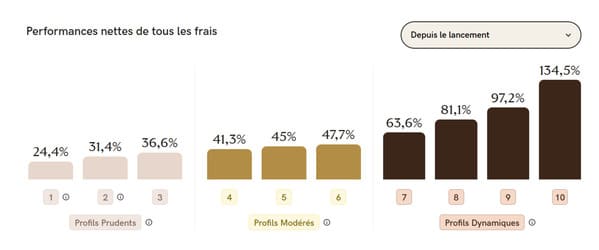
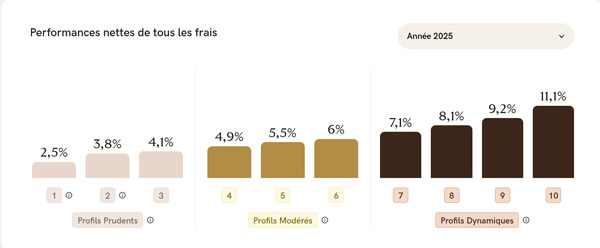
En 2025, le profil 10 a enregistré +11,1 % net, une progression solide dans un environnement de marché plus incertain qu’en 2024.
Les rendements du fonds en euros Yomoni
Le fonds en euros Suravenir Rendement disponible dans l’assurance-vie Yomoni a délivré 2,5 % net en 2025, un niveau stable depuis 2023. Pour les épargnants qui souhaitent sécuriser une partie de leur portefeuille tout en visant un rendement supérieur, Yomoni propose également accès au fonds Suravenir Opportunités 2, avec un objectif de rendement non garanti pouvant atteindre 3 % net en 2026 et 2027, sous conditions de versement et de profil.
Depuis 2025, Yomoni a également lancé un fonds euros boosté accessible aux clients en Gestion Privée (dès 50 000 € d’encours), sans condition d’unités de compte ni montant minimum spécifique.
L’assurance-vie multi-compartiments Yomoni
L’assurance-vie Yomoni permet désormais de créer jusqu’à 99 compartiments d’investissement sous mandat, auxquels peut s’ajouter un compartiment en gestion libre. Chaque compartiment peut disposer de son propre profil de risque et de sa propre allocation.
Vous pouvez par exemple allouer :
- 20 % de votre épargne sur un compartiment prudent pour un projet à deux ans (financement d’un voyage, apport immobilier)
- 50 % sur un compartiment équilibré pour un horizon de cinq à dix ans
- 30 % sur un compartiment dynamique orienté retraite à vingt ans.
L’avantage est double. Vous simplifiez la gestion administrative (un seul contrat, un seul espace client) et conservez la souplesse de moduler chaque poche indépendamment (versements, rachats, modification du profil) sans impacter les autres compartiments.
Toutefois, cette fonctionnalité s’applique uniquement à l’assurance-vie Yomoni Vie et Yomoni Kids. Elle n’est pas disponible sur le PEA et sur le PER
Notre opinion sur l’assurance-vie responsable de Yomoni
L’assurance-vie ESG de Yomoni est pensée pour les épargnants qui veulent allier performance et impact positif. Elle permet de faire fructifier votre argent tout en soutenant la transition écologique et les entreprises engagées dans des pratiques responsables.
Yomoni ESG sélectionne des actifs alignés sur des valeurs durables, tout en conservant une gestion pilotée par des experts.
Grâce au cadre fiscal avantageux de l’assurance-vie et à une transmission facilitée, vous bénéficiez des atouts d’un placement classique, tout en donnant du sens à votre épargne.
Pourquoi opter pour l’assurance-vie orientée ESG de Yomoni ?
- Réduction de l’empreinte carbone : au moins –30 % par rapport à l’indice de référence grâce à la sélection d’ETF engagés.
- Note ESG supérieure : portefeuilles orientés vers les entreprises les mieux notées en gouvernance, droits humains et transition énergétique.
- Exclusion stricte : pas d’investissements dans le charbon thermique, les sables bitumineux, le tabac ni les armes controversées.
- Alignement avec l’Accord de Paris : investissements privilégiant des entreprises engagées sur une trajectoire < 2 °C.
- Gestion pilotée et responsable : allocation diversifiée d’ETF Article 8 ou 9 (SFDR), construite et ajustée par des experts.
- Suivi et transparence : reporting ESG accessible pour mesurer l’impact réel de votre épargne.
- Un acteur engagé : certification B Corp, gage de transparence et de responsabilité.
- Accessibilité : ouverture dès 1 000 €, sans frais de sortie et retraits possibles à tout moment (hors fiscalité).
Notre avis sur l’assurance-vie pour enfant Yomoni Kids
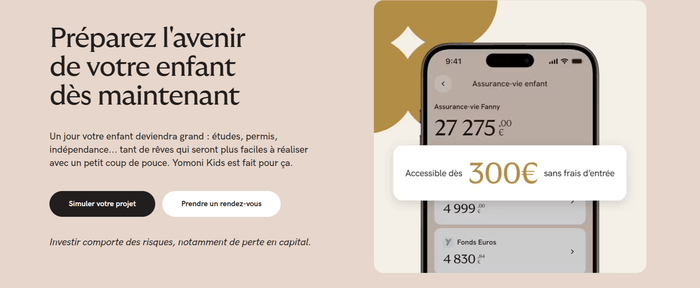
L’assurance-vie Yomoni Kids est conçue pour accompagner les projets futurs de votre enfant, qu’il s’agisse de financer ses études, son permis de conduire ou son indépendance.
Contrairement aux livrets d’épargne classiques comme le Livret A, Yomoni Kids mise sur des classes d’actifs plus dynamiques, telles que les actions et les obligations, pour maximiser les rendements sur le long terme.
Avec un horizon d’investissement de 18 ans ou plus, votre enfant bénéficie d’un avantage clé : le temps. Les fluctuations des marchés sont absorbées par la durée, augmentant les chances de performance. Yomoni Kids combine ainsi sécurité et potentiel de croissance, offrant une épargne adaptée aux rêves et ambitions de votre enfant.
Pourquoi choisir l’assurance-vie pour enfant Yomoni Kids ?
✅ Le contrat peut être ouvert dès la naissance avec un versement initial minimum de 300 €. Vous pouvez effectuer des dépôts à partir de 50 € selon vos possibilités. De plus, il n’existe pas de plafond de versement et aucun frais n’est appliqué lors des retraits, offrant une grande liberté en cas de besoin. Vous avez la possibilité de fixer un âge minimal (jusqu’à 25 ans) pour le retrait des fonds, afin d’encadrer l’utilisation du capital.
Notre avis sur le PEA Yomoni
Le Plan d’Épargne en Actions (PEA) est un dispositif fiscal qui encourage les investissements dans les sociétés européennes. Il permet d’investir en actions tout en bénéficiant d’avantages fiscaux, sous réserve de certaines conditions.
- Investissements éligibles au PEA Yomoni : les investissements dans un PEA sont limités aux actions et aux fonds qui investissent principalement dans des sociétés basées dans l’Union européenne, l’Islande, le Liechtenstein et/ou la Norvège ;
- Les plafonds de contribution du PEA : il existe des limites sur combien vous pouvez contribuer à un PEA, à savoir 150 000 euros pour un PEA classique ;
- Les avantages fiscaux du PEA : les gains réalisés dans un PEA sont exonérés d’impôt sur le revenu, à condition que vous ne fassiez aucun retrait pendant au moins cinq ans. Ils sont toutefois soumis aux prélèvements sociaux à hauteur de 18,6 % en 2026 ;
- Retraits : si vous retirez des fonds de votre PEA avant cinq ans, vous perdrez les avantages fiscaux et votre PEA sera fermé (sauf cas spécifiques). Si vous faites un retrait entre cinq et huit ans, votre PEA restera ouvert mais vous ne pourrez plus faire de nouveaux versements. Après huit ans, vous pouvez faire des retraits sans fermer le PEA et tout en conservant l’avantage fiscal.
Pourquoi opter pour un PEA Yomoni ?
- Grâce à la sélection d’ETF diversifiés, vous êtes exposés aux actions mondiales, et pas uniquement européennes ;
- Avec 5 000 €, une équipe d’experts prend en charge la gestion de votre PEA et ajuste votre portefeuille en fonction des marchés ;
- Le PEA offre une performance annualisée de 10,6 % sur 5 ans et 65,6% de performances cumulées, grâce à une stratégie basée sur des ETF performants ;
- Des frais annuels de 1,6 % tout compris, sans frais supplémentaires sur les versements, arbitrages ou retraits ;
- Transfert de PEA sans frais et suivi de performances en temps réel via l’application ou sur le site Yomoni ;
- Diversification avec une allocation stratégique qui réduit les risques tout en maximisant les opportunités sur les marchés mondiaux.
Les performances du PEA Yomoni
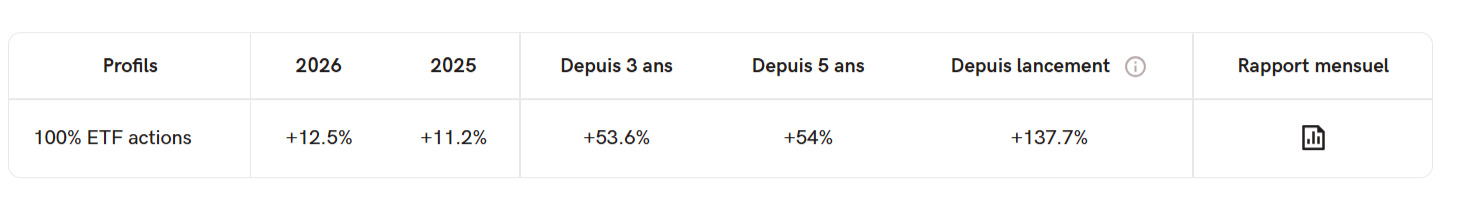
Depuis son lancement en 2016, le PEA Yomoni affiche une performance cumulée de +137,7 %. Sur cinq ans, la performance atteint +54 %, soit environ +9,6 % annualisés. Sur trois ans, elle s’établit à +52,4 %, ce qui correspond à environ +15,1 % annualisés. En 2026, la performance annuelle nette ressort à +8,6 %.
Le secret de ces performances ? Un portefeuille d’ETF piloté sous mandat, avec une gestion adaptée au profil de risque choisi.
Attention toutefois aux règles de retrait propres au PEA. Vous pouvez retirer votre argent avant cinq ans, mais un retrait entraîne en principe la clôture du plan et la perte de ses avantages fiscaux, sauf exceptions prévues par la réglementation. Après cinq ans, vous pouvez effectuer des retraits sans clôturer le PEA et continuer à bénéficier de son régime fiscal avantageux.
Le PER Yomoni Retraite+ : une offre solide et ultra avantageuse

Le Plan d’Épargne Retraite (PER) est un dispositif à long terme qui vous permet de vous constituer une épargne pendant votre vie active, pour en profiter à la retraite, sous forme de capital ou de rente. Il a été introduit par la loi Pacte de 2019 afin de rendre l’épargne retraite plus attractive, plus souple et plus accessible.
Pourquoi tant de Français se tournent vers le PER ?
- Souplesse : vous alimentez votre PER à votre rythme (versements libres ou programmés) selon vos moyens ;
- Avantages fiscaux : vous pouvez déduire jusqu’à 10 % de vos revenus professionnels, dans la limite de 37 094 € pour les salariés et jusqu’à 87 135 € pour les travailleurs non-salariés en 2026 . Les plafonds des 3 dernières années sont cumulables si vous ouvrez un PER pour la première fois ;
- Sortie libre : au moment de la retraite, vous choisissez entre sortie en capital, rente viagère ou les deux. ;
- Déblocage anticipé : en cas d’événement exceptionnel (achat de résidence principale, invalidité, fin de droits Pôle emploi…) ;
- Choix de gestion : gestion autonome ou pilotée par des pros.
Et justement, Yomoni se démarque avec sa gestion pilotée : une équipe d’experts ajuste votre portefeuille en fonction de votre profil (prudent, équilibré, dynamique) sans frais d’entrée, de sortie ni d’arbitrage.
Vous pouvez opter pour la désensibilisation automatique de votre portefeuille. Concrètement, à votre demande, l’équipe de Yomoni va réduire le risque de portefeuille progressivement à l’approche de la retraite pour sécuriser votre épargne.
Pourquoi opter pour un PER Yomoni Retraite + ?
- 100 % en ligne
- Accessible dès 1 000 €
- Choix entre enveloppe multi-actifs (ETF, immobilier, Private Equity, fonds euros) ou enveloppe 100 % ETF;
- Possibilité de choisir entre une enveloppe multi-actifs (fonds euros, ETF, immobilier, Private Equity) ou une enveloppe 100 % ETF pour une gestion ultra-efficace ;
- La gestion de votre PER est assurée par une équipe d’experts qui ajuste votre portefeuille en fonction de votre profil de risque (prudent, équilibré ou dynamique) ;
- 0 % de frais sur versement et sur arbritrage
- 1,60 % de frais pour les profils 100 % ETF et jusqu’à 2,20 % sur les profils multi-actifs
- Vous pouvez déduire jusqu’à 10 % de vos revenus (37 094 € pour les salariés et jusqu’à 87 135 € pour les travailleurs non-salariés) de votre revenu imposable. Les plafonds des 3 dernières années peuvent être cumulés, si vous ouvrez un PER pour la première fois ;
- Désensibilisation progressive à l’approche de la retraite (option gratuite);
- Transfère en toute simplicité votre contrat retraite existant vers Yomoni, sans frais supplémentaires ;
- Une garantie sur les dépôts bancaires jusqu’à 100 000 €
- Des modes de sortie flexibles (sortie en capital, sortie en rente, panachage entre capital et rente, prorogation de l’adhésion)
Les performances du PER Yomoni Retraite
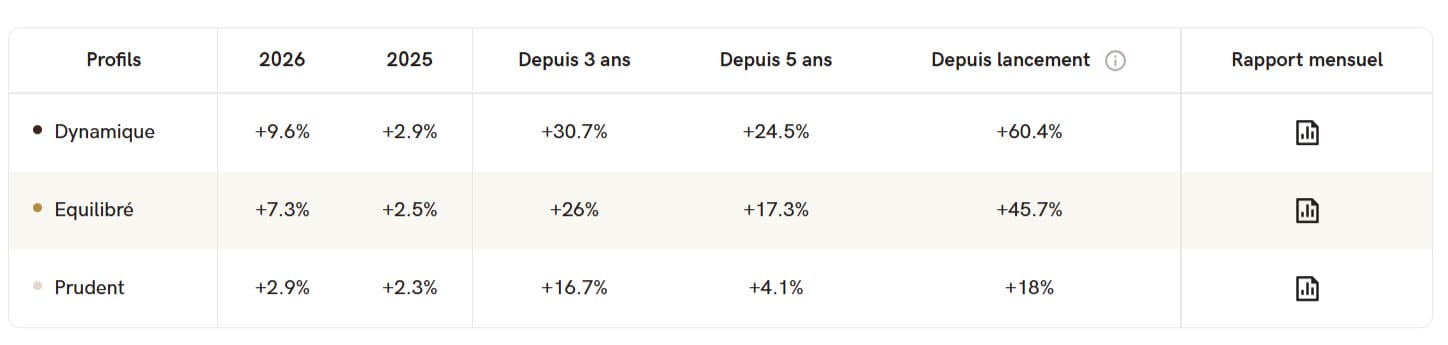
Le PER Yomoni vous donne les clés de votre épargne et vous propose un choix entre trois profils en fonction de votre tolérance au risque et de vos objectifs d’investissement :
- Le profil prudent : pour ceux qui privilégient la sécurité à la rentabilité. À l’aube de la retraite, le portefeuille se consacre majoritairement aux actifs à faible risque, à hauteur de 90 %, et ne descend jamais en dessous de 30 % lorsque l’horizon de retraite se situe à plus de 15 ans ;
- Le profil équilibré : c’est le choix intermédiaire, un équilibre habile entre la prudence et la prise de risque. Ici, la part risquée est nulle (0 %) tant que l’horizon de retraite dépasse les 12 ans, et nous restons sur un portefeuille peu risqué à hauteur de 70 % à l’approche de la retraite ;
- Le profil dynamique : ce profil est dédié à ceux qui acceptent un risque plus élevé pour un potentiel de rendement plus conséquent. La portion peu risquée occupe 50 % du portefeuille lorsque la retraite se profile. Pas de panique : elle est de 0 % tant que l’horizon de retraite est supérieur à 10 ans.
Vous l’aurez compris, le PER Yomoni façonne votre épargne selon votre vision, vos objectifs et votre aversion au risque.
Pour plus de flexibilité, vous avez la liberté de modifier votre profil d’investissement à tout moment en cas de changement dans vos critères ou votre situation personnelle. Les experts de Yomoni sont là encore à votre écoute !
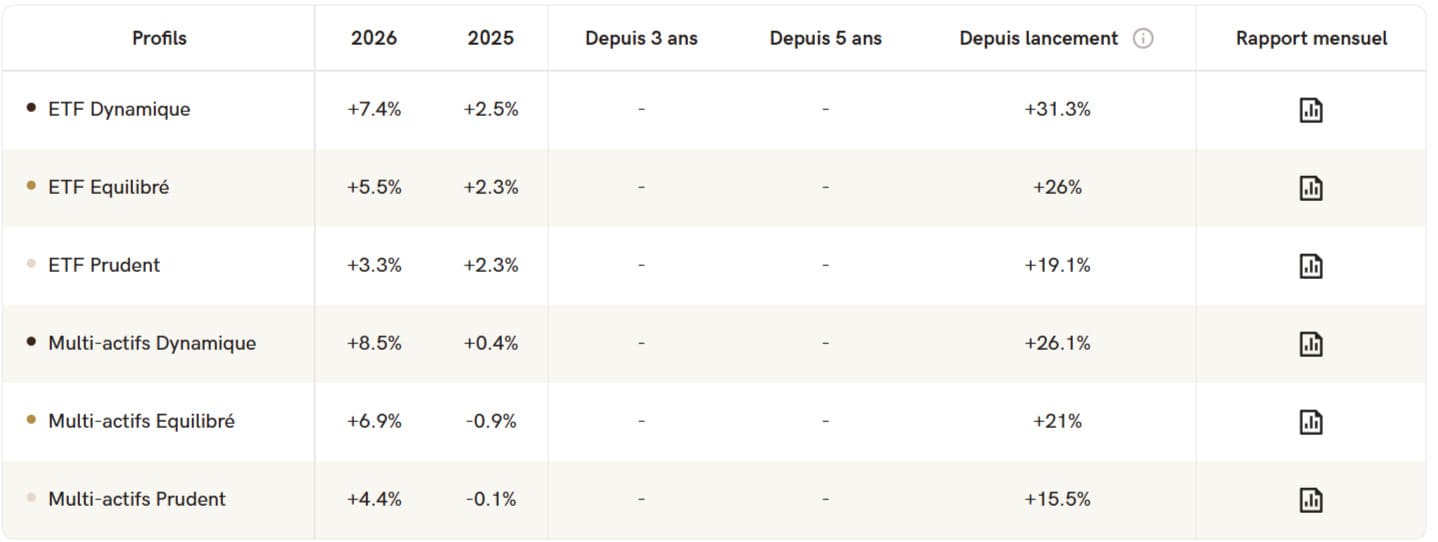
En 2025, le PER Yomoni Retraite+ affiche des performances nettes de frais comme suit :
- +2,5 % pour le profil ETF Dynamique
- +2,3 % pour le profil ETF Équilibré
- +2,3 % pour le profil ETF Prudent
Les portefeuilles multi-actifs, plus exposés à l’immobilier et au private equity, ressortent à +0,4 % (Dynamique), -0,9 % (Équilibré) et -0,1 % (Prudent), un contexte immobilier difficile qui explique la légère sous-performance ponctuelle sur ces profils.
Sur la durée depuis le lancement, les profils ETF conservent un bilan positif : +26,7 % cumulés pour le Dynamique ETF, +22,8 % pour l’Équilibré ETF et +17,3 % pour le Prudent ETF.
En 2026, ces trois profils ETF présentent une trajectoire positive
Le PER Retraite suit la même tendance et connaît un essor spectaculaire comparé aux années passées.
Notre avis sur le compte-titres Yomoni
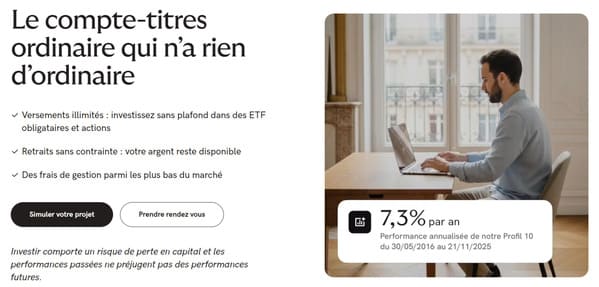
Le compte-titres est un dispositif d’épargne qui permet d’investir sur les marchés financiers. À la différence d’autres formes d’épargne comme le PEA ou l’assurance-vie, le compte-titres n’est pas limité en termes d’apport ou de plafond de versement.
Vous avez donc une belle flexibilité et une large gamme de produits financiers à disposition : actions, obligations, fonds d’investissement, produits dérivés, etc.
Plusieurs avantages à la clé :
- Absence de plafond de versement : contrairement au PEA et au PER qui ont des plafonds de versement bien déterminés, il n’y a pas de limite sur le montant que vous pouvez investir dans un compte-titre ;
- Diversité des investissements : le compte-titre vous donne accès à une plus grande variété d’instruments financiers et de marchés internationaux par rapport à un PEA. Exemple : vous souhaitez investir dans des actions non européennes ? Il faudra passer par un un compte-titre ;
- Flexibilité : le compte-titre permet une plus grande flexibilité que le PER ou l’assurance-vie. Vous n’avez pas de restrictions concernant les retraits, que vous pouvez réaliser d’ailleurs à tout moment ;
- Pas de durée de détention minimale : vous pouvez acheter et vendre quand vous le souhaitez.
Le compte-titres comporte des risques évidents liés aux fluctuations des marchés financiers. Par conséquent, il faut bien comprendre ces risques et déterminer une stratégie d’investissement adaptée avant de se lancer.
Pourquoi opter pour un compte-titres Yomoni ?
✅ Yomoni vous donne le choix entre deux formes de compte-titres :
- Un compte-titres ordinaire ;
- Un compte-titres pour indépendants, plus adapté aux investisseurs qui disposent d’une société d’exploitation ou d’une holding patrimoniale.
Quelle que soit la formule choisie, vous profitez d’une série d’avantages chez Yomoni :
- Gestion de risques rationalisée par la Data : grâce à un profilage approfondi et une expertise poussée (par rapport aux banquiers généralistes), la gestion de votre compte est toujours adaptée à votre profil de risque, avec une bonne anticipation et une maîtrise raisonnée des risques ;
- Option pour les personnes morales : Yomoni permet aux holdings et, plus largement, aux personnes morales, d’accéder à la gestion sous mandat. Elles pourront ainsi faire fructifier leur trésorerie plutôt que de laisser leurs fonds « dormir » sur un compte bancaire ou un compte à terme faiblement rémunéré ;
- Des performances solides : le compte-titres ordinaire de Yomoni affiche une performance croissance depuis son lancement ;
- Gain de temps : les équipes de Yomoni anticipent et optimisent vos investissements en adaptant votre allocation en fonction du contexte macroéconomique ;
- Frais parmi les plus bas du marché : 1,3 % de frais de gestion, auxquels s’ajoutent 0,3 % de frais liés aux ETF. Zéro frais de dossier, zéro frais sur les versements et zéro frais d’arbitrage.
Les performances du compte-titres Yomoni
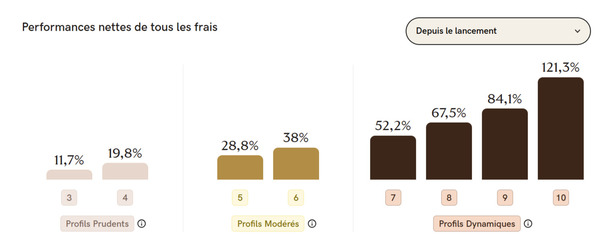
Depuis le lancement du compte-titres Yomoni en 2016, les 8 profils disponibles (du profil 3, le plus défensif, au profil 10, le plus dynamique) ont généré des performances cumulées allant de +11,7 % pour le profil 3 à +121,3 % pour le profil 10.
Comme tout produit financier, le compte-titres Yomoni n’est pas immunisé face aux secousses de la conjoncture économique, notamment la tendance inflationniste et les tensions géopolitiques (crise en Ukraine notamment).
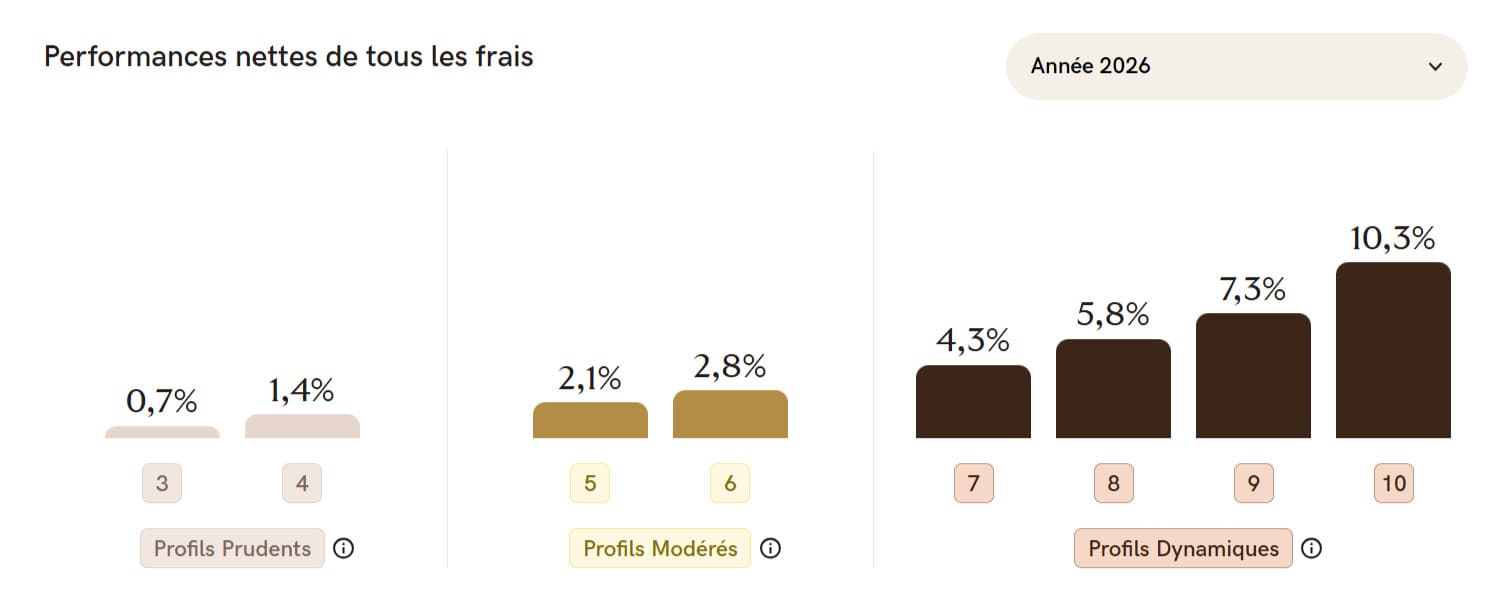
Il subit depuis 2022 des baisses, mais reprend petitement une dynamique positive en 2026. Ces chiffres, inférieurs à ceux de l’assurance-vie sur la même période, s’expliquent par la composition lus prudente des profils bas du CTO et l’absence d’avantage fiscal.des performances qui témoig nent de la résilience du produit.
Le Private Equity Yomoni

Le « Private Equity », ou capital-investissement, est un type d’investissement dans lequel des fonds d’investissement ou des sociétés de capital-investissement achètent, investissent et injectent du capital dans des entreprises qui ne sont pas cotées en bourse. Ces fonds viennent généralement financer le développement d’une entreprise.
Historiquement, le Private Equity a été le pré carré des investisseurs institutionnels, car il nécessitait des capacités d’investissement considérables, généralement supérieures à 10 millions de dollars par fonds de premier plan. Il représentait ainsi une classe d’actifs totalement inaccessible au grand public.
L’avènement des FinTech a donc remédié à cette anomalie… même si le ticket d’entrée reste élevé (100 000 €), mais nous sommes loin des millions exigés autrefois.
Yomoni vous permet d’investir une partie de votre portefeuille dans des entreprises non cotées, que ce soit directement, ou via des fonds de Private Equity. Vous pourrez ainsi diversifier vos investissements et réaliser potentiellement des rendements plus élevés.
Pourquoi opter pour le Private Equity de Yomoni ?
✅ Yomoni propose désormais deux solutions de Private Equity, avec des stratégies différentes :
- Altaroc, pour accéder à une sélection de fonds internationaux de Growth et Buy-out
- Geneo, qui investit directement dans des PME et ETI françaises de croissance.
Les deux offres sont accessibles à partir de 100 000 € d’encours confiés.
Le Millésime Odyssey 2026 d’Altaroc, par exemple, privilégie les secteurs dont la croissance est portée par une demande structurellement élevée. La répartition sectorielle cible du portefeuille est la suivante :
- Technologies (logiciels) (50%)
- Santé (20%)
- Services B2B (20%)
- Digital B2C (10%)
En complément, vous pouvez intégrer le Club Yomoni pour accéder à des opportunités d’investissement et à des événements dédiés. Le suivi des investissements est possible depuis l’application Yomoni. La souscription et l’accompagnement sont proposés avec un conseiller privé.
Les performances du Private Equity Yomoni
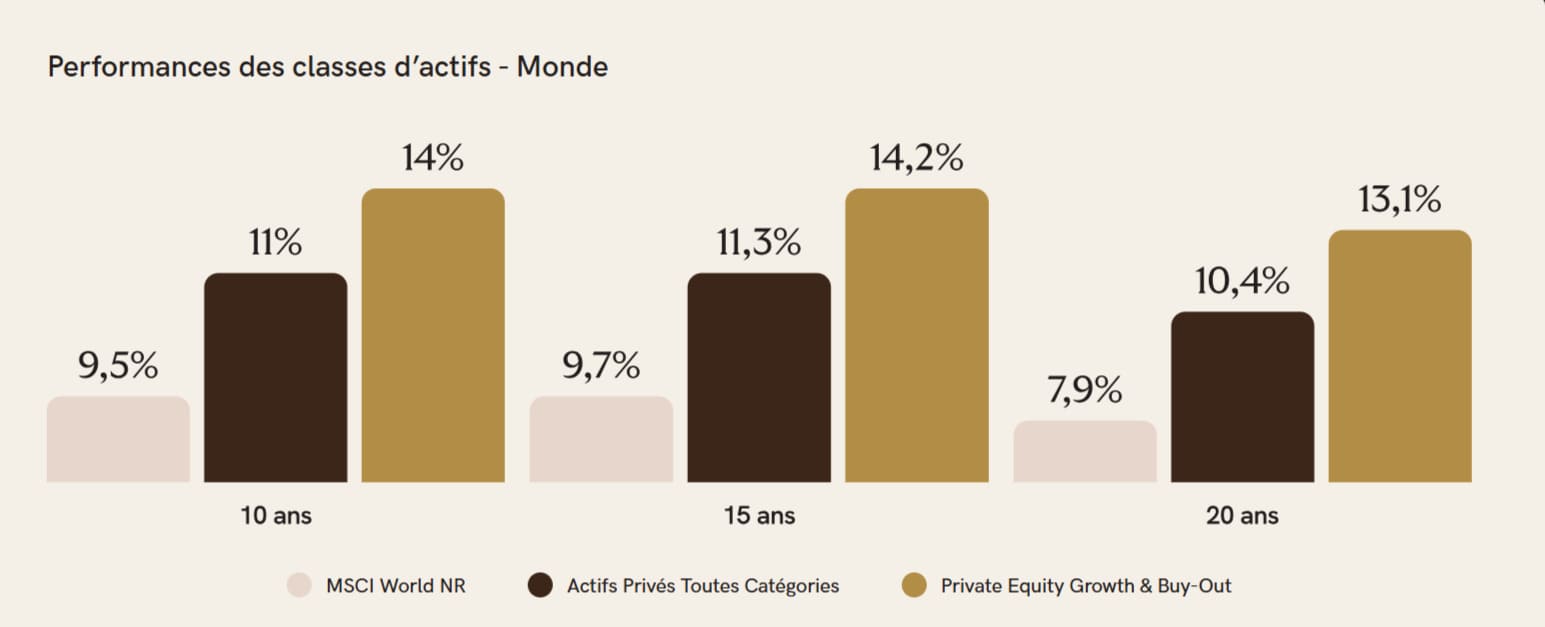
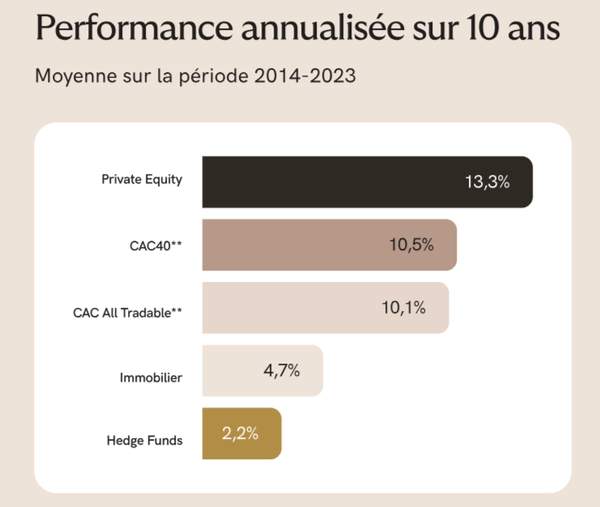
Le Private Equity a prouvé sa robustesse avec des performances historiquement solides. Sur les dix dernières années, les segments Growth et Buy-Out ont affiché un rendement annuel moyen de 16 %, surpassant largement les marchés cotés (8,3 %).
Avec une projection sur une période de 20 ans, les performances sont moins impressionnantes, car elles baissent à 13,1 %. Toutefois, le Private Equity conserve toujours une avance significative sur les autres classes d’actifs.
Le Private Equity, qu’il soit piloté par Yomoni, par une autre FinTech ou un acteur bancaire, présente deux risques majeurs :
- Risque de liquidité : l’investisseur qui souscrit des parts dans Altaroc doit prendre en compte une période d’immobilisation de 10 ans, qui peut être prolongée jusqu’à trois fois pour une durée d’un an chacune ;
- Risque de perte en capital : contrairement à certains produits d’épargne comme le Livret A qui offrent une garantie de capital ou de rendement, l’investissement dans les fonds de Private Equity ne présente aucune garantie de ce type, mais le potentiel des gains (et des pertes) est plus élevé.
Les produits structurés de Yomoni
Les produits structurés Yomoni offrent aux investisseurs un cadre défini dès la souscription, avec des règles de rendement et de risque transparentes. Conçus sur mesure par des institutions financières, ils associent différents instruments (actions, indices, produits dérivés) pour proposer une mécanique précise, liée à l’évolution d’un actif de référence.
Particulièrement pertinents en période de volatilité, ces placements peuvent inclure une protection partielle ou totale du capital à l’échéance, tout en visant un rendement prédéfini.
Ils constituent ainsi une solution complémentaire aux placements classiques, permettant de diversifier un portefeuille avec une exposition ciblée à certains scénarios de marché. Réservés à l’offre Gestion Privée de Yomoni (dès 50 000 € d’encours confiés), ces produits s’adressent aux investisseurs recherchant à la fois anticipation, diversification et pilotage expert, tout en gardant à l’esprit les risques inhérents (liquidité, crédit, perte en capital).
Voici en bref, les produits structurés disponibles chez Yomoni
| Caractéristiques | Yomoni “Select” II | Yomoni “Trajectoire” I | Yomoni Mars 1 |
|---|---|---|---|
| Date d’émission | 09/12/2026 | 21/04/2026 | 20/01/2026 |
| Niveau de risque | 7 | 1 | 6 |
| Coupon max | 11,5 % brut/an | 6,6 % (TRA net non garanti : 6,06 %/an) | 10,0 % brut/an (TRA net non garanti : 6,51 %/an) |
| Horizon de placement | 10 ans | 12 ans | 10 ans |
| Protection du capital | Jusqu’à –80 % du sous-jacent à l’échéance | 100 % à échéance | Jusqu’à –50 % du sous-jacent à l’échéance |
| Sous-jacent | Indice mondial dynamique exposé notamment aux infrastructures électriques, à la fonderie et aux centres de données | Euribor ICE Swap Rate 1Y | iEdge Aerospace & Defense Transatlantic 10 EW Decrement 50 Points GTR® |
| Émetteur | Morgan Stanley | BNP Paribas | Natixis |
L’investissement dans les ETFs thématiques

Yomoni propose, dans le cadre de son offre Gestion Privée, une sélection d’ETF thématiques accessibles en gestion libre. Contrairement aux ETF classiques, ces supports se concentrent sur une thématique précise : intelligence artificielle, hydrogène, semi-conducteurs, énergies alternatives, eau, forêt, défense ou encore or.
Yomoni propose également des supports consacrés à l’égalité entre les femmes et les hommes, au divertissement numérique et aux obligations d’entreprises à maturité fixe.
Voici quelques ETF thématiques sélectionnés par les experts Yomoni
- Intelligence artificielle : iShares AI Adopters & Applications UCITS ETF pour une exposition mondiale aux entreprises susceptibles de bénéficier du développement de l’IA dans des domaines comme la finance, la santé, la mobilité ou l’automatisation.
- Hydrogène : Amundi Global Hydrogen UCITS ETF – Acc pour une exposition aux entreprises actives dans les principales technologies de la filière, notamment l’électrolyse et les piles à combustible.
- Or : Xtrackers Physical Gold EUR Hedged ETC, un produit coté visant à répliquer la performance de l’once d’or, à la hausse comme à la baisse, avec une couverture du risque de change en euros.
- Défense : BNP Paribas Easy Bloomberg Europe Defense pour une exposition aux entreprises européennes du secteur de la défense.
- Obligations à maturité fixe : iShares iBonds Dec 2028 Term €Corp UCITS ETF pour une exposition à des obligations d’entreprises investment grade en euros arrivant à échéance entre janvier et décembre 2028.
- Divertissement numérique : iShares Digital Entertainment and Education UCITS ETF pour investir dans des entreprises actives dans le divertissement numérique et l’éducation, notamment dans les domaines liés à la consommation de contenus en ligne.
Les ETF thématiques sont accessibles à partir de 50 000 €, avec notamment un audit patrimonial et un accompagnement personnalisé.
Zoom sur les offres de Yomoni pour les pros
Yomoni pro les indépendants
Yomoni Pro propose aux indépendants deux solutions pour développer leur patrimoine professionnel et personnel : un Compte-Titres Personne Morale pour placer leur trésorerie et un PER pour préparer leur retraite tout en bénéficiant d’un potentiel avantage fiscal.
Le Compte-Titres Personne Morale permet de faire fructifier la trésorerie de votre entreprise sans la bloquer. Les fonds restent disponibles à tout moment, sans frais d’entrée ni durée minimale d’investissement. Vous pouvez ainsi investir une partie de votre trésorerie à court ou moyen terme, tout en conservant une certaine souplesse.
Pour préparer votre retraite, le PER Yomoni est accessible dès 1 000 €. Votre épargne est pilotée par les gérants de Yomoni et investie sur une allocation diversifiée. Le portefeuille peut être davantage exposé aux supports dynamiques durant les premières années, puis progressivement sécurisé à l’approche de la retraite. Les versements sur le PER peuvent également permettre de réduire votre revenu imposable, dans les limites prévues par la réglementation.
Yomoni adapte également ses solutions aux revenus parfois irréguliers des indépendants. Vous pouvez effectuer des versements réguliers ou ponctuels, selon votre niveau d’activité et vos capacités d’épargne. Les investissements sont ensuite pilotés par les équipes de gestion en fonction de votre profil et de vos objectifs.
Yomoni pour les holdings
Yomoni propose aux holdings patrimoniales une solution pour investir leurs excédents de trésorerie via un compte-titres entreprise géré sous mandat. Ce dispositif permet de déléguer la gestion du portefeuille à des professionnels, tout en conservant la possibilité de récupérer les fonds selon les besoins de la société.
Les sommes investies sont réparties sur différents supports, notamment des ETF, afin de diversifier le portefeuille en fonction du profil de risque et de l’horizon d’investissement défini. Le compte-titres ne prévoit pas de plafond de versement, ce qui permet d’adapter les montants investis à la trésorerie disponible.
Yomoni prend également en charge le suivi du portefeuille et les arbitrages nécessaires. Les titres et liquidités sont conservés auprès de Crédit Agricole Titres.
Avis de la rédaction sur l’offre de Yomoni pour les pros
Nous apprécions que Yomoni élargisse son offre aux professionnels et aux holdings, en proposant des solutions adaptées à leurs besoins. Son grand atout reste la simplicité : inutile d’avoir des connaissances pointues en finance pour accéder à des portefeuilles diversifiés et gérés par des experts. Ajoutez à cela l’absence de frais d’entrée et une tarification totalement transparente, et l’offre se distingue nettement de certaines alternatives plus opaques.
Cependant, elle ne conviendra pas à tous les profils. Comme tout placement financier, elle reste exposée aux fluctuations des marchés, impliquant un risque de perte en capital qui peut refroidir les entrepreneurs les plus prudents. Par ailleurs, elle n’intègre pas encore certaines fonctionnalités avancées de gestion de trésorerie que l’on retrouve chez les établissements bancaires traditionnels.
La Gestion Privée Yomoni : qu’apporte-t-elle ?
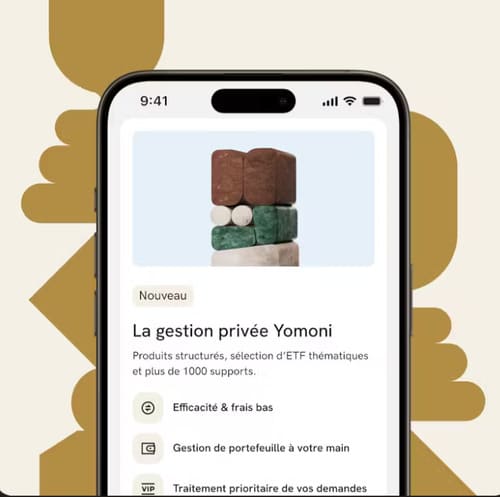
Yomoni propose une formule baptisée Gestion Privée, accessible dès 50 000 € d’encours tous contrats confondus. Elle représente un vrai saut qualitatif par rapport à l’offre standard, et mérite qu’on s’y arrête.
Ce que la Gestion Privée Yomoni débloque concrètement :
- Gestion libre : vous accédez à un univers d’environ 1 000 unités de compte (ETF, fonds sectoriels, obligations) pour composer vous-même votre allocation, ou la co-construire avec un conseiller ;
- Produits structurés : des solutions à capital protégé (100 % à l’échéance pour certains) avec des objectifs de rendement annuels non garantis, commercialisés en séries limitées (sold-out en quelques semaines selon Yomoni) ;
- Fonds en euros boosté : accès à un objectif de rendement supérieur à celui du fonds standard, sans condition d’unités de compte ;
- Private equity et fonds immobiliers : une sélection d’actifs non cotés pour renforcer la diversification patrimoniale ;
- Un conseiller dédié : suivi personnalisé, bilan patrimonial, audit complet : le niveau de service d’un CGP, avec la techno d’une Fintech.
Le ticket d’entrée à 50 000 € est bien inférieur aux seuils habituels des banques privées (souvent 300 000 € à 500 000 €). Pour un épargnant qui a déjà plusieurs enveloppes chez Yomoni, ce seuil peut être atteint par consolidation, sans versement supplémentaire.
Avis de la rédaction sur la gestion privée Yomoni
Nous apprécions que Yomoni ne réserve plus la gestion libre aux seuls institutionnels ou grandes fortunes. La Gestion Privée comble un vrai manque dans l’offre initiale, notamment pour les épargnants qui veulent garder la main sur une partie de leur allocation tout en délégant le reste.
Quels sont les frais de Yomoni ?
Les frais de Yomoni sont exprimés en pourcentage annuel du montant total investi. Ils incluent l’ensemble des coûts liés à la gestion, à la tenue de compte et aux supports d’investissement. Les frais varient en fonction du produit et du profil de risque :
- Assurance-vie : 0,6 % (profil 1) à 1,6 % (Profil 10)
- PEA et compte-titres : 1,6 % en tout, dont 0,7 % revient à Yomoni, 0,6 % au Crédit Agricole et 0,3 % aux fonds utilisés
- Plan Épargne Retraite : 1,6 % (ETF), 2,2 % à 2,6 % (Multi-actifs selon le profil)
Yomoni se distingue par une politique de frais claire et avantageuse. Aucun frais de dossier, frais sur versement ou frais d’arbitrage ne sont appliqués, ce qui en fait une solution bien plus économique que les offres traditionnelles.
Pour vous montrer l’écart de tarifs, nous avons comparé en détail Yomoni avec ses concurrents sur plusieurs produits d’investissement.
Produits | Yomoni | Nalo | Boursorama Banque | Fortuneo |
Assurance-vie | Jusqu’à 1,6 % par an, selon le profil de risque | Frais de gestion annuels de 1,6 %, tout compris | Frais de gestion annuels de 0,75 % à 0,85 % selon les supports, plus frais des unités de compte | Frais de gestion annuels de 0,60 % à 0,75 % selon les supports, plus frais des unités de compte |
PEA | 1,6 % par an, tout compris | Non proposé | Frais de courtage de 0,5 % par ordre, minimum 5 € ; pas de frais de tenue de compte | Frais de courtage de 0,2 % par ordre, minimum 9,50 € ; pas de frais de tenue de compte |
Compte-titres | 1,6 % par an, tout compris | Non proposé | Frais de courtage de 0,5 % par ordre, minimum 5 € ; pas de frais de tenue de compte | Frais de courtage de 0,2 % par ordre, minimum 9,50 € ; pas de frais de tenue de compte |
Plan Épargne Retraite (PER) | 1,6 % par an pour la gestion ETF ; jusqu’à 2,2 % pour la gestion multi-actifs | Frais de gestion annuels de 1,6 %, tout compris | Non proposé | Non proposé |
Par ailleurs, Yomoni offre des codes promo qui vous permettent d’obtenir des remboursements sur les frais de gestion.
Avis de la rédaction sur les frais de Yomoni
Les frais de gestion annuels sont plafonnés à 1,60 %, parmi les plus bas du marché. Même niveau que Nalo, et deux fois moins chers que les banques traditionnelles.
Moins de frais égale à plus de rendement net pour vous. De plus, avec la gestion pilotée, les frais ne s’appliquent pas sur le fonds euros, ce qui réduit encore les coûts selon votre profil. Certes, c’est un peu plus cher qu’une gestion libre… mais vous payez pour l’expertise et la sérénité d’une gestion professionnelle.
La fiscalité avec Yomoni
La fiscalité des produits Yomoni varie selon l’enveloppe choisie et la situation personnelle de chaque investisseur. Pour l’assurance-vie, les gains sont soumis à une fiscalité spécifique qui dépend notamment de l’ancienneté du contrat et de la date des versements.
Avant 8 ans, le prélèvement forfaitaire unique (PFU) peut notamment atteindre 30 %, tandis qu’après 8 ans, un abattement annuel de 4 600 € pour une personne seule ou de 9 200 € pour un couple s’applique sur les gains retirés. Les prélèvements sociaux restent fixés à 17,2 % sur les produits d’assurance-vie concernés.
Pour un compte-titres, les revenus et plus-values d’un particulier sont soumis, en principe, au PFU. Depuis 2026, celui-ci s’élève à 31,4 %, comprenant 12,8 % d’impôt sur le revenu et 18,6 % de prélèvements sociaux.
Pour le PEA, les gains bénéficient d’une exonération d’impôt sur le revenu après cinq ans. Ils restent toutefois soumis aux prélèvements sociaux, désormais fixés à 18,6 % pour les gains concernés.
Interface et expérience utilisateur chez Yomoni
Notre avis sur le site Yomoni
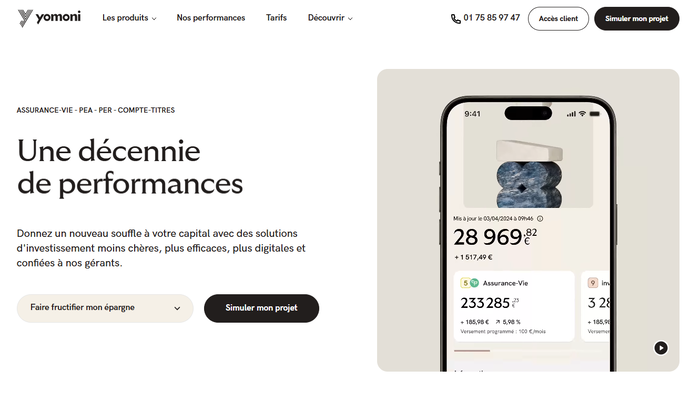
Le site de Yomoni présente une interface épurée avec des couleurs sobres, qui facilitent la navigation. Les menus, clairs et bien organisés, permettent un accès rapide aux informations essentielles comme les produits, les tarifs et les performances.
La typographie est lisible et les visuels sont utilisés avec parcimonie pour éviter toute surcharge. Les informations sur les produits et services sont détaillées sans être excessives, permettant une compréhension aisée.
L’application mobile Yomoni : est-elle à la hauteur ?

On en attendait pas moins d’une application mobile proposée par une société de gestion de renom comme Yomoni. L’application mobile Yomoni offre une expérience utilisateur fluide et intuitive, répondant aux attentes des épargnants modernes.
Elle permet de programmer des versements automatiques pour optimiser vos investissements sans effort.
Grâce à un fil d’actualités et des notifications, vous restez informé en temps réel des opportunités et des performances de votre portefeuille. Son ergonomie soignée et sa navigation simplifiée en font un outil accessible. Et le service client est joignable en quelques clics pour apporter des réponses rapides à vos interrogations.
Le service client chez Yomoni
Yomoni propose un service client accessible et réactif, disponible du lundi au samedi de 9 h à 20 h. Vous disposez de plusieurs canaux pour contacter le service client :
- ☎ Téléphone : appelez le 01 75 85 97 47
- 📧 E-mail : écrivez à hello@yomoni.fr
- 💬 Chat en ligne : disponible via l’application mobile pour une assistance en temps réel
- ✉ Courrier postal : adressez votre correspondance à Yomoni, 231 rue Saint-Honoré, 75001 Paris.
Les conseillers financiers, basés à Paris, répondent aux questions sous 24 heures. La communication est claire et pédagogique, adaptée à tous les profils d’investisseurs.
En période de volatilité des marchés, Yomoni rassure ses clients avec des explications détaillées pour éviter les décisions impulsives. La FAQ et la newsletter, informative bien conçue, complète cette approche client centrée sur la transparence et l’accessibilité.
Vous pouvez également suivre Yomoni sur ses réseaux sociaux, notamment Facebook, Instagram, X (anciennement Twitter) et YouTube, pour rester informé des actualités et des conseils.
Avis de la rédaction sur le service client Yomoni
Nous avons testé le service client de Yomoni et avons été particulièrement satisfaits de son efficacité et de sa réactivité. Que ce soit par téléphone, chat ou email, les conseillers ont répondu à nos questions de manière claire et professionnelle. D’ailleurs, cette qualité de service n’est pas un cas isolé : la majorité des avis positifs sur Trustpilot soulignent également l’excellence du service client de Yomoni.
Après avoir comparé plusieurs acteurs du marché, nous pouvons affirmer que c’est de loin le meilleur service client que nous ayons rencontré jusqu’à présent.
Les avis des utilisateurs de Yomoni
Nous avons analysé les retours d’expérience des utilisateurs de Yomoni afin de mesurer leur niveau de satisfaction. Globalement, les avis s’avèrent majoritairement positifs. Cela confirme la crédibilité et la fiabilité du robo-advisor en tant que fournisseur d’une des meilleurs assurance-vie en gestion pilotée d’épargne et des investissements en ligne.
Voici les notes et avis que nous avons relevés sur Yomoni sur les différentes plateformes :
| Trustptilot | |
|---|---|
| 4,9/5 sur 5 000 avis | 4,/5 sur 1694 avis |
Nous avons approfondi notre analyse en examinant de près les avis positifs et négatifs laissés par les utilisateurs sur cette plateforme.
Les avis positifs sur Yomoni
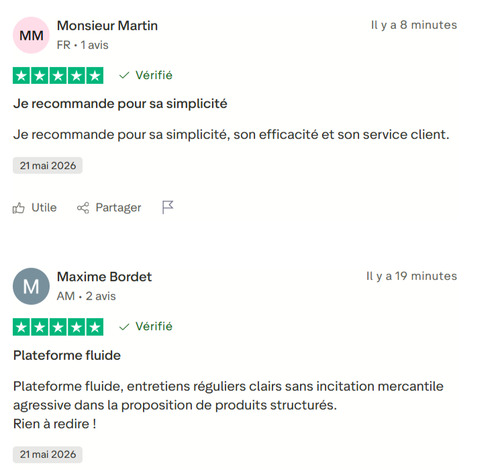
Yomoni est plébiscité pour sa simplicité d’utilisation, ses performances financières et la qualité de son service client. Environ 91 % des utilisateurs attribuent une note de 5 étoiles sur Trustpilot.
Les clients apprécient particulièrement la transparence des tarifs, la facilité de souscription et la gestion personnalisée de leur épargne. Beaucoup soulignent également la réactivité et le professionnalisme du service client, disponible 6 jours sur 7.
Voici quelques avis positifs laissés par les utilisateurs sur la plateforme :
Les avis négatifs sur Yomoni
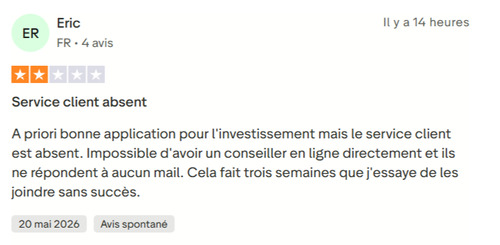
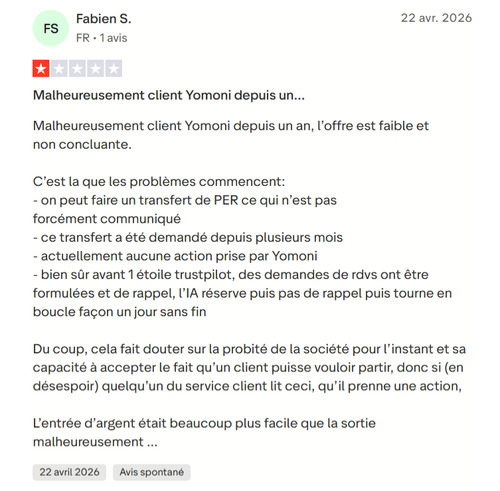
Les critiques des utilisateurs sur Yomoni portent essentiellement sur les délais de traitement, la réactivité du service client et les performances des produits. Cependant, Yomoni prend le soin de répondre à chaque avis négatif.
Les réponses de l’équipe sont détaillées et apportent des solutions concrètes, que ce soit en clarifiant les performances des produits, en expliquant les délais ou en proposant un suivi personnalisé.
Cette démarche proactive montre une volonté d’amélioration continue et de transparence envers ses clients.
Voici quelques avis négatifs que nous avons pu relevé
La sécurité des données chez Yomoni
Yomoni est agréée par l’Autorité des marchés financiers sous le n°GP-15000014. Toutes les opérations s’effectuent depuis votre compte personnel sécurisé, avec une authentification par SMS envoyée directement sur votre téléphone.
Les transactions, qu’il s’agisse de retraits ou de versements, sont protégées par le Crédit Mutuel. De plus, la société de gestion héberge ses données dans la région AWS de Francfort, assurant ainsi la conformité avec les réglementations nationales et européennes.
Par ailleurs, chez Yomoni, la détention de vos fonds est assurée par des partenaires spécialisés selon le type d’investissement :
- Assurance-vie : vos fonds sont détenus par l’assureur Suravenir, filiale du Crédit Mutuel Arkéa.
- Compte-titres et PEA : le teneur de compte est Crédit Agricole Titres, filiale du Crédit Agricole.
- Plan d’Épargne Retraite (PER) : vos fonds sont détenus par l’assureur Spirica, filiale du Crédit Agricole Assurances.
Vos fonds sont couverts par le Fonds de Garantie des Assurances de Personnes (FGAP) à hauteur de 70 000 € par bénéficiaire et par contrat pour l’assurance-vie. L’assureur Suravenir, filiale du Crédit Mutuel Arkéa, bénéficie d’une note de crédit A+ attribuée par Fitch, l’une des notations les plus solides du secteur assurance-vie en France.
Notre verdict sur Yomoni
Pour conclure notre avis, Yomoni vous permet de rentrer dans un nouveau mode d’épargne 3.0 en toute tranquillité grâce à son service de gestion pilotée. De plus, grâce à un business modèle moderne intuitif combiné à une politique de prix claire et transparente vous gardez la maîtrise de vos dépenses. En outre, le choix des produits est large et accessible à tous.
Malgré qu’il y ait beaucoup d’acteurs proposant des services sur le marché de la gestion pilotée par Robo-Advisor. Yomoni a su tirer son épingle du jeu durant ses 11 années d’existence en profitant des technologies tout en alliant une expertise financière affûtée grâce aux algorithmes.
Cette société est en train de réussir son audacieux défi qui consiste à démocratiser une stratégie d’épargne, jadis, réservée à l’élite dans l’objectif de faire profiter à tous, les meilleurs placements épargne.
D’autre part, les épargnants existants sont globalement satisfaits de la flexibilité ainsi que des performances de Yomoni. Connaissez-vous une solution d’épargne traditionnelle pouvant faire évoluer votre capital en moyenne de 30 % net sur 5 ans ?
Selon nous, Yomoni est clairement une solution à étudier pour tous ceux qui souhaitent faire évoluer leurs épargne. D’autant que ses actionnaires continuent à lui faire confiance, ce qui promet un bel avenir à vos épargne.
Comment ouvrir un compte chez Yomoni ?
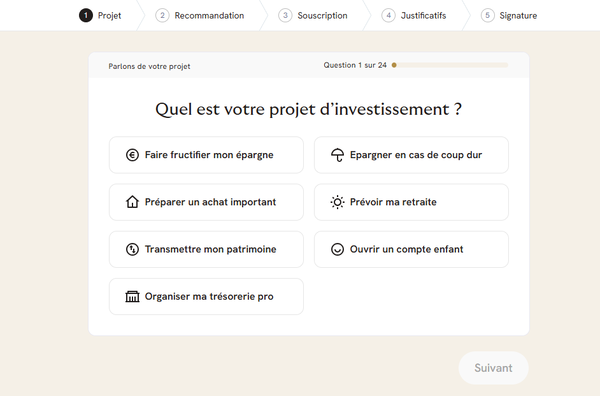
Ouvrir un compte chez Yomoni est simple, rapide et entièrement en ligne.
Voici les étapes à suivre :
- Simulez votre projet : répondez à un questionnaire en ligne pour définir vos objectifs, votre profil de risque et votre horizon d’investissement.
- Choisissez votre produit : sélectionnez le produit adapté (assurance-vie, PEA, PER, compte-titres) en fonction de la recommandation personnalisée.
- Remplissez vos informations : saisissez vos coordonnées personnelles et téléversez les documents requis (pièce d’identité, justificatif de domicile).
- Signez électroniquement : validez votre contrat en ligne grâce à la signature électronique sécurisée.
- Effectuez votre premier versement : transférez les fonds (minimum 1 000 € pour la plupart des produits) pour activer votre compte.
- Suivez vos performances : accédez à votre espace client pour consulter vos investissements et leurs évolutions en temps réel.
Une fois votre inscription validée, vous pouvez vous pouvez profiter du parrainage de Yomoni pour inviter vos proches et gagner jusqu’à 500 €.
Yomoni vs Mon Petit Placement
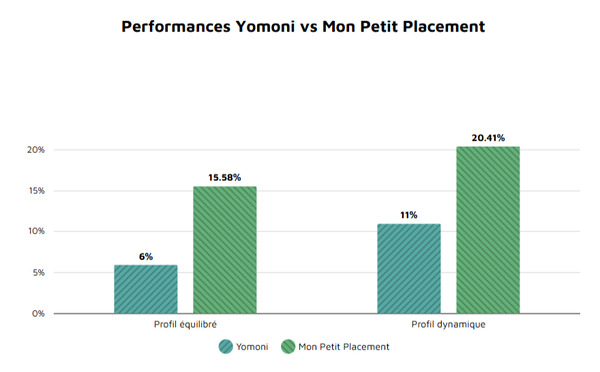
Les écarts de performance entre Yomoni et Mon Petit Placement méritent en 2025 d’être nuancés. Sur les profils équilibrés et dynamiques, Mon Petit Placement affiche des rendements supérieurs, avec respectivement 15,58 % et 20,41 %, contre 6 % et 11 % pour Yomoni.
Cette surperformance peut séduire les investisseurs en quête de dynamisme. Toutefois, Yomoni conserve de solides arguments grâce à une gestion pilotée éprouvée, une diversification mondiale via les ETF et une approche davantage orientée long terme. Le choix dépend donc surtout du profil de risque et des objectifs patrimoniaux de chaque investisseur.
Yomoni vs Nalo
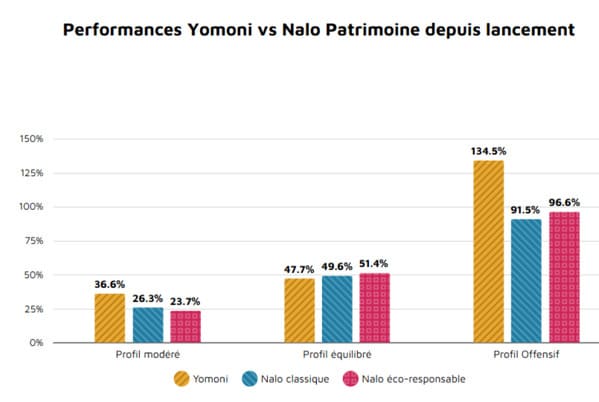
Nalo et Yomoni figurent parmi les robo-advisors les plus appréciés du marché français. Ils proposent contre une commission de gestion (à partir de 0,3 %pour Yomoni et 0,25 %pour Nalo) de gérer votre patrimoine. Yomoni proposent des frais de gestion compétitifs plafonnés à 1,60 % et Nalo de 0,85 % à 2 % pour Nalo. Yomoni se distingue par une gamme de produits plus large, incluant PEA, PER et Private Equity.
Nalo excelle en personnalisation avec des portefeuilles sur mesure, notamment sur les fonds ISR. Mais Yomoni offre une gestion pilotée plus diversifiée, avec des ETF mondiaux et une exposition multi-actifs. En termes de performance, Yomoni surpasse Nalo sur les portefeuilles modérés et dynamique.
➡️ Lire notre comparatif complet sur Yomoni et Nalo
Yomoni vs BoursoBank (ex-Boursorama)
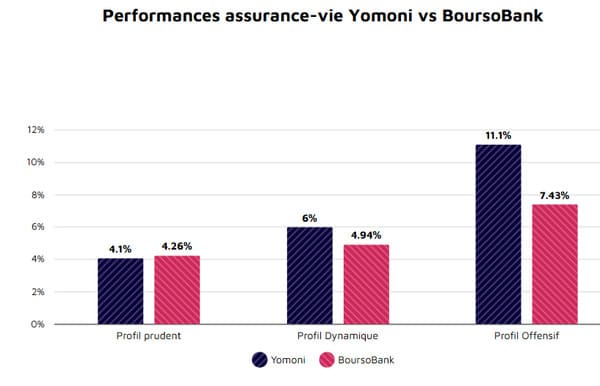
Yomoni propose une gestion pilotée avec des frais annuels plafonnés à 1,60 %, sans frais d’entrée ou de sortie. Boursorama, avec des frais à partir de 0,75 %, offre une gestion libre et pilotée, mais avec un ticket d’entrée à 300 €.
Yomoni se distingue par une gamme de produits diversifiée (PEA, PER, Private Equity) et une exposition mondiale via des ETF. Boursorama propose plus de 400 supports d’investissement, mais manque de spécialisation en gestion pilotée. En termes de performance, Yomoni surpasse Boursorama sur les profils dynamiques et offensifs, grâce à une gestion plus ciblée et optimisée.
Yomoni vs Wesave ?
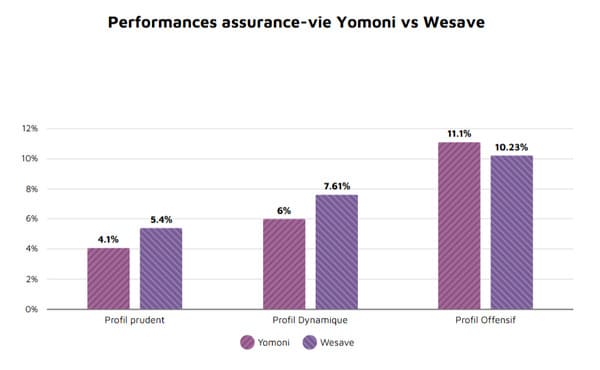
Yomoni et Wesave sont deux acteurs français spécialisés dans l’assurance-vie et l’investissement et partagent de nombreuses similarités. En effet, Yomoni et Wesave ont un mode de fonctionnement similaire avec des profils de risques de 1 à 10. Ils sont également affiliés à l’assureur Suravenir.
Toutefois, Yomoni excelle en diversification avec des ETF mondiaux, un PEA et des options comme le Private Equity. Wesave se concentre sur l’assurance-vie, avec des performances solides sur les profils modérés et offensifs. En matière de rendement, Wesave surpasse Yomoni sur les profils prudents et dynamques, mais Yomoni se démarque par sa gestion pilotée efficace et pend l’avantage sur les profils offensifs.
Par ailleurs, le montant du premier versement de Wesave (300 €) est légèrement inférieur à celui de Yomoni (1000 €). Aussi, Yomoni prélève une commission de gestion de 0,3 % à 1,16 % et Wesave de 0,30 % à 0,70 %.
Yomoni vs Linxea ?
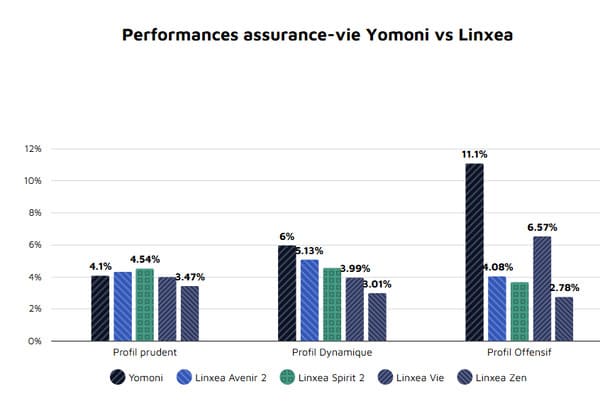
Yomoni et Linxea sont deux acteurs spécialisés dans la gestion d’actifs et dans l’épargne en ligne. Ils proposent des produits diversifiés et performants à des tarifs avantageux (1,50 % pour Linxea et 1,60 % pour Yomoni). En plus de l’emporter, sur le plan tarification, Linxea propose deux modes de gestion, contrairement à Yomoni qui se cantonne à la gestion pilotée.
Aussi, Linxea requiert 100 € comme versement initial, ce qui est nettement inférieur au 1000 € que propose Yomoni. Yomoni domine sur les profils de risque dynamique et offensif grâce sa gestion pilotée personnalisée qui fait toute la différence.
👉 N’hésitez pas à lire notre comparatif Linxea vs Yomoni pour plus de détails.
Les alternatives à Yomoni qui pourraient vous intéresser
Plateformes | Site internet | Montant minimum d’investissement | Frais de gestion annuels | Produits d’investissement disponibles | Points forts |

| 500 € | 0,85% à 2 % |
|
| |

| 500 € (300 € si moins de 26 ans) | 1,65 % à 1,90 % |
|
| |

| 300 € | 5 % à 20 % des gains réalisés | 9 fonds thématiques | Gestion active avec portefeuilles adaptés aux jeunes investisseurs | |

| 100 € | 0,6 % à 2,0 % |
|
|
Sources