Linxea ou Yomoni ? Ces deux acteurs figurent parmi les références de l’épargne en ligne en France, mais ils ne répondent pas au même besoin. Linxea vous laisse composer vous-même votre épargne, avec plus de 1 100 supports sur son contrat Linxea Spirit 2 et 0,50 % de frais de gestion annuels sur les unités de compte. Yomoni prend en charge votre portefeuille d’ETF, pour un coût maximal de 1,6 % par an, tout compris, sur son assurance-vie. Frais, mode de gestion, performances, nous passons au crible chaque détail pour vous aider à choisir en toute connaissance de cause.
Linxea vs Yomoni en un coup d’œil
 |  | |
|---|---|---|
| Site internet | ||
| Lancement | 2001 | 2015 |
| Statut réglementaire | Conseiller en investissements financiers (CIF), adhérent de la CNCGP, et courtier en assurance (ORIAS n° 07031073) | Société de gestion de portefeuille agréée par l’AMF (n° GP-15000014) et courtier en assurance (ORIAS n° 15003517), sous la marque Yomoni |
| Clients | Plus de 250 000 | Plus de 80 000 |
| Encours | Environ 6 milliards d’euros | Plus de 2,5 milliards d’euros sous gestion |
| Assureurs partenaires | Spirica (Crédit Agricole Assurances) Suravenir (Crédit Mutuel Arkéa) Generali Apicil | Suravenir (assurance-vie) Spirica (PER) Crédit Agricole pour le PEA Compte-titres |
| Modes de gestion | Libre, pilotée ou mixte | Pilotée uniquement |
| Enveloppes | Assurance-vie PER Contrats de capitalisation SCPI Private equity Produits structurés Assurance-vie luxembourgeoise Dispositifs de défiscalisation | Assurance-vie (dont enfant, responsable, immobilier) PER PEA Compte-titres Private equity Produits structurés, assurance-vie Luxembourgeoise |
| Dépôt minimum | À partir de 100 € (Linxea Avenir 2) 500 € sur Linxea Spirit 2 et Linxea Spirit PER | 1 000 € |
| Frais sur versement / arbitrage | 0 % (hors SCPI, SCI, ETF, FCPR et actions) | 0 € |
| Frais de gestion | 0,50 % par an sur les unités de compte de Linxea Spirit 2 0,60 % sur Linxea Avenir | Jusqu’à 1,6 % par an tout compris sur l’assurance-vie (0,7 % Yomoni + 0,6 % assureur + 0,3 % ETF) |
| Note Trustpilot | 4,7/5 (+1 800 avis) | 4,9/5 (+5 000 avis) |
Linxea vs Yomoni : deux modèles distincts, une même spécialité
Créé en 2001, Linxea a bâti sa réputation sur l’assurance-vie sans frais d’entrée et sur une plateforme de souscription 100 % en ligne bien avant que le sujet ne devienne courant. Le courtier distribue des contrats assurés par quatre compagnies et revendique plus de 250 000 clients.
Il s’adresse à un épargnant qui veut un grand choix et la possibilité de décider seul, tout en pouvant solliciter des conseillers en investissement financier, joignables gratuitement par téléphone du lundi au vendredi.
Yomoni, fondé en 2015, est d’abord une société de gestion. C’est son comité d’investissement et son algorithme (robo-advisors) qui décide des arbitrages et rééquilibre les portefeuilles, composés d’ETF, ces fonds indiciels cotés dont les frais sont bien inférieurs à ceux des fonds actifs classiques.
La plateforme s’appuie sur un questionnaire (ou un conseiller) pour déterminer votre profil de risque, puis vous n’avez plus à arbitrer. Cette différence de nature commande tout le reste. En effet, là où Linxea vous donne les clés, Yomoni conduit à votre place.
Voyons ce que cela change concrètement, enveloppe par enveloppe.
Les produits d’épargne proposés par Linxea et Yomoni
| Produit | | |
|---|---|---|
| Assurance-vie | Linxea Avenir 2 Linxea Spirit 2 Linxea Vie Linxea Zen Assurance-vie enfant | Yomoni Vie Yomoni Kids Assurance-vie responsable (ESG) et immobilier |
| PER | Suravenir PER Linxea Spirit PER Linxea Apicil PER | PER Yomoni Retraite+ |
| Contrat de capitalisation | Linxea Avenir Capitalisation 2 Spirit Capitalisation 2 Linxea Capitalisation | ❌ |
| PEA | ❌ | ✅ (en gestion pilotée) |
| Compte-titres ordinaire | ❌ | ✅ (en gestion pilotée) |
| SCPI et immobilier | Large gamme de SCPI, SCPI à crédit SCPI en nue-propriété Groupements forestiers et viticoles | Immobilier via la société civile Y Immo (assurance-vie immobilier), sans catalogue de SCPI |
| Private equity / produits structurés | ✅ | ✅ Dans l’offre de gestion privée (à partir de 50 000 € d’encours) |
| Assurance-vie luxembourgeoise | ✅ | ✅(Yomolux, à partir de 50 000 €) |
| Défiscalisation | ✅ (SCPI fiscales, Sofica, groupements forestiers…) | ❌ |
Les deux acteurs couvrent les enveloppes de base : assurance-vie et PER. Linxea élargit la palette avec les SCPI, la capitalisation et la défiscalisation, ce qui permet de construire une stratégie patrimoniale complète au même endroit.
Yomoni a fait le choix inverse, celui d’une gamme resserrée dont tous les produits partagent la même logique de gestion déléguée, et a ouvert depuis une offre de gestion privée pour les encours élevés.
Linxea vs Yomoni : supports d’investissement et fonds euros
Yomoni : un portefeuille 100 % ETF, calibré selon votre profil
Chez Yomoni, vous n’avez pas à choisir de fonds. Le portefeuille est construit à partir de profils de risque, du plus prudent au plus offensif (jusqu’à 10 profils). Ces portefeuilles donnent accès à plus de 4 500 actifs mondiaux.
La part sécurisée peut être placée sur un fonds euros de Suravenir. Yomoni propose une offre de fonds euros « boostée » qui vise jusqu’à 4,50 % de rendement, avec un capital protégé à 97 %. Il s’agit d’un objectif sous conditions, non garanti.
Linxea : un supermarché de l’épargne, avec des fonds euros bien placés
| Contrat | Fonds en euros | Performance du fonds en euros en 2025 | ETF | SCPI / OPCI / SCI | Nombre de supports | Offre |
|---|---|---|---|---|---|---|
| Linxea Avenir 2 | Suravenir Opportunités 2 Suravenir Rendement 2 | 3,00 % 2,10 % | 120 | 25 | +670 UC | |
| Linxea Spirit 2 | Objectif Climat Nouvelle Génération | 3,26 % 3,08 % | +200 | +40 | +1 100 UC | |
| Linxea Vie | Netissima | 3,00 % | 140 | 23 | +850 UC | |
| Linxea Zen | Euroflex Apicil Euro Garanti | 3,25 % 2,50 % | +50 | 30 | +400 UC |
Avis de la rédaction
Sur l’étendue de l’univers d’investissement, Linxea l’emporte nettement. Mais plus de choix n’est un avantage que si vous savez en faire usage. Un portefeuille mal diversifié coûte plus cher, à long terme, qu’une gestion déléguée un peu plus onéreuse.
La gestion libre : le terrain de jeu de Linxea
Yomoni ne propose que de la gestion pilotée. Chez Linxea, le contrat d’assurance-vie en gestion libre séduira les épargnants autonomes. Vous choisissez vous-même vos supports d’investissement parmi une large gamme. Fonds en euros, OPCVM, SCPI ou encore ETF, tout est accessible pour personnaliser votre contrat selon vos envies.
La comparaison porte donc sur le coût de la gestion libre de Linxea face au marché, qui est l’un des meilleurs atouts du courtier :
- 0 % de frais de versement et d’arbitrage en ligne (hors SCPI, SCI, ETF, FCPR et actions), contre 3 % de frais sur versement en moyenne sur le marché ;
- 0,50 % par an de frais de gestion sur les unités de compte pour Linxea Spirit 2 (0,60 % pour Linxea Avenir 2), contre 0,9 % en moyenne ;
- 0,06 % de frais de transaction sur les ETF sur Linxea Spirit 2.
En ajoutant les frais internes des ETF (de l’ordre de 0,25 à 0,30 % par an), le coût total d’une allocation en ETF se situe autour de 0,75 à 0,90 % par an. Néanmoins, le contrat prévoit des frais de gestion pouvant aller jusqu’à 2 % sur les fonds euros, ce qui est déjà pris en compte dans les rendements nets.
Avis de la rédaction
la gestion libre de Linxea est difficile à battre sur les frais. Elle suppose en contrepartie du temps, une méthode et la discipline de ne pas arbitrer sous le coup de l’émotion. Si ce n’est pas votre profil, passez à la gestion pilotée.
Gestion pilotée : Yomoni vs Linxea, qui l’emporte ?
Nous allons nous baser uniquement sur Linxea Spirit 2 avec Yomoni pour effectuer notre comparaison. Linxea Spirit 2, deux mandats de gestion pilotée sont proposés :
- OTEA Capital : gestion active en architecture ouverte, avec 5 profils investisseurs, pour 0,20 % par an de frais de mandat. OTEA Capital appartient au même groupe que Linxea ;
- Yomoni : mandat 100 % ETF et fonds indiciels, avec 4 profils (défensif, équilibré, tonique, offensif), pour 0,70 % par an de frais de mandat.
Le fait que Linxea ait confié un mandat à Yomoni est en soi un signal de confiance. En souscrivant directement chez Yomoni, vous accédez en revanche à l’éventail complet de ses profils, avec un portefeuille qui n’est pas strictement identique à celui du mandat distribué par Linxea.
| Gestionnaire / profil | 2021 | 2022 | 2023 | 2024 | 2025 | Cumul 5 ans |
|---|---|---|---|---|---|---|
| Yomoni Offensif | +24,85 % | −17,23 % | +16,66 % | +19,64 % | +9,83 % | +58,73 % |
| OTEA Capital Agressif | +9,02 % | −9,87 % | +12,13 % | +12,77 % | +3,69 % | +28,83 % |
| Yomoni Tonique | +16,27 % | −17,29 % | +12,85 % | +14,44 % | +6,89 % | +33,01 % |
| OTEA Capital Dynamique | +7,57 % | −7,81 % | +10,08 % | +9,51 % | +4,56 % | +25,00 % |
| Yomoni Équilibré | +8,90 % | −14,01 % | +8,93 % | +7,88 % | +4,30 % | +14,95 % |
| OTEA Capital Équilibré | +5,64 % | −5,11 % | +7,74 % | +6,69 % | +4,54 % | +20,46 % |
| Yomoni Défensif | +5,07 % | −5,88 % | +6,00 % | +5,60 % | +3,64 % | +14,81 % |
| OTEA Capital Défensif | +3,61 % | −1,82 % | +4,61 % | +4,25 % | +2,89 % | +14,14 % |
- Sur les profils dynamiques, Yomoni prend nettement l’avantage. Le profil offensif cumule près de 59 % sur cinq ans, contre un peu moins de 29 % pour son équivalent chez OTEA Capital.
- Cet avantage a un prix : des baisses plus marquées. En 2022, le profil offensif de Yomoni a reculé de plus de 17 %, contre moins de 10 % chez OTEA Capital. Sur le profil équilibré, c’est même OTEA Capital qui l’emporte sur cinq ans (+20,46 % contre +14,95 %).
- Les profils portent le même nom, pas la même prise de risque : la part exposée aux actifs risqués est plus élevée chez Yomoni pour un profil de même nom, par exemple environ 80 % pour l’équilibré de Yomoni contre 50 % pour celui d’OTEA Capital. Une partie de l’écart de performance s’explique donc par un risque supérieur.
Avis de la rédaction
Si vous cherchez la performance sur longue durée et acceptez des phases de baisse marquées, la gestion en ETF de Yomoni a démontré un avantage sur la période. Si vous privilégiez la protection du capital en période de turbulences, le mandat OTEA Capital résiste mieux.
Dans tous les cas, ne choisissez pas un profil de gestion sur la seule base du rendement passé. Choisissez-le sur votre horizon de placement et votre tolérance à la perte.
Comparatif des frais : Yomoni ou Linxea, qui est le plus avantageux ?
Comparer uniquement les frais de mandat serait trompeur : Linxea facture 0,20 % pour OTEA Capital contre 0,70 % pour Yomoni, mais les fonds sous-jacents ne coûtent pas la même chose. Voici l’ordre de grandeur annuel :
| Poste de frais (par an) | Linxea Spirit 2 en gestion libre (ETF) | Linxea Spirit 2 + mandat OTEA Capital | Linxea Spirit 2 + mandat Yomoni | Yomoni Vie (en direct) |
|---|---|---|---|---|
| Frais d’entrée, de versement, d’arbitrage | 0 % | 0 % | 0 % | 0 € |
| Frais du contrat (assureur et courtier) | 0,50 % | 0,50 % | 0,50 % | 0,6 % maximum |
| Frais du mandat | ❌ | 0,20 % | 0,70 % | 0,70 % |
| Frais des fonds sous-jacents | 0,25 à 0,30 % | Fonds actifs, de l’ordre de 1 à 2 % | ETF, environ 0,3 % | 0,3 % maximum |
| Total | 0,75 à 0,80 % | Environ 1,7 à 2,7 % | Environ 1,5 % | 1,6 % maximum |
Opinion de la rédaction
Bien que Yomoni exige un ticket d’entrée dix fois supérieur à celui de Linxea, son offre se distingue par un modèle tout-inclus à 1,6 % de frais globaux qui écarte toute mauvaise surprise.
Cette option s’avère particulièrement avantageuse sur le plan financier, d’autant plus que ses nombreuses offres promotionnelles et bons plans permettent régulièrement de réduire les frais liés à la gestion ainsi qu’au transfert de PEA ou de PER.
Quel contrat PER choisir entre Yomoni et Linxea ?

Les deux PER comparés ici, Linxea Spirit PER et PER Yomoni Retraite+, sont assurés par le même assureur, Spirica (filiale de Crédit Agricole Assurances), et souscrits via l’Association Retraite Falguière. Il n’y a donc pas de diversification d’assureur à attendre en ouvrant les deux.
| Linxea Spirit PER | PER Yomoni Retraite+ | |
|---|---|---|
| Versement initial | 500 € | 1 000 € |
| Frais d’entrée, de sortie et d’arbitrage | 0 % de frais de versement et d’arbitrage en ligne | 0 € d’entrée, de sortie et d’arbitrage |
| Frais de gestion | 0,50 % par an sur les unités de compte en gestion libre +0,20 % (OTEA) +0,70 % (Yomoni) en gestion pilotée 0 % supplémentaire pour la gestion « horizon retraite » | Frais tout compris 1,6 % à 2,2 % par an |
| Modes de gestion | Libre Horizon retraite Pilotée Mixte | Pilotée uniquement |
| Univers d’investissement | Plus de 1 100 supports (ETF, SCPI, private equity, fonds responsables…) | Enveloppe multi-actifs ou enveloppe 100 % ETF 3 profils (prudent, équilibré, dynamique) |
| Performances 2025 (profil dynamique) | 11,85 % | +2.5% |
Sur le coût, Linxea Spirit PER est plus avantageux : 0,50 % de frais de gestion en gestion libre, contre une fourchette de 1,6 % à 2,2 % chez Yomoni (ces frais couvrent aussi la gestion déléguée). Sur la souplesse, Linxea permet de combiner gestion libre et gestion pilotée au sein d’un même contrat.
Yomoni se distingue en revanche par une enveloppe multi-actifs entièrement déléguée, qui intègre immobilier et private equity, et par une désensibilisation progressive du risque à l’approche de la retraite.
Opinion de l’équipe
Pour un PER, Linxea Spirit PER est notre choix par défaut grâce à ses frais bas et à sa souplesse. Yomoni Retraite+ peut se justifier si vous voulez un PER entièrement délégué, multi-actifs, et que l’offre de frais de gestion offerts réduit l’écart la première année.
PEA : une enveloppe où Yomoni est mieux armé
Le PEA est réservé aux actions européennes éligibles, mais certains ETF éligibles permettent d’obtenir une exposition indirecte aux marchés internationaux. Yomoni propose un PEA en gestion pilotée en ETF, ce qui est assez rare chez les acteurs de l’épargne en ligne, avec 0 € de frais d’entrée, de versement et de sortie.
Les gains réalisés dans un PEA sont exonérés d’impôt sur le revenu après cinq ans de détention, mais restent soumis aux prélèvements sociaux. Le plafond de versements est de 150 000 €.
Par ailleurs, Linxea ne propose plus de PEA. Toutefois, si vous avez déjà un PEA chez le courtier, vous pouvez toujours effectuer des opérations (versements, arbitrages, retraits) et conserver vos droits. Mais si cette enveloppe est déterminante pour vous, vous pouvez donc opter pour Yomoni.
Avis clients : que disent les épargnants ?
Pour compléter notre étude comparative, nous avons étudié les retours d’expérience des clients sur Trustpilot. Les évaluations et les commentaires des utilisateurs des deux plateformes révèlent des tendances intéressantes quant à la satisfaction globale. Voici un aperçu synthétique des notes moyennes obtenues par chaque acteur :
| Plateformes | | |
|---|---|---|
| TrustPilot | 4,8/5 sur 5 092 avis | 4,7/5 sur 1 847 avis |
| 4,6/5 sur 2 038 avis | 4/5 sur 484 avis |
Ces excellentes notes démontrent que les deux acteurs jouissent d’une solide réputation auprès de leur clientèle. Cependant, notre analyse ne s’arrête pas là. Nous vous présentons également quelques captures d’écran des avis clients, positifs comme négatifs, publiés notamment sur Trustpilot.
Avis positifs sur Yomoni et Linxea
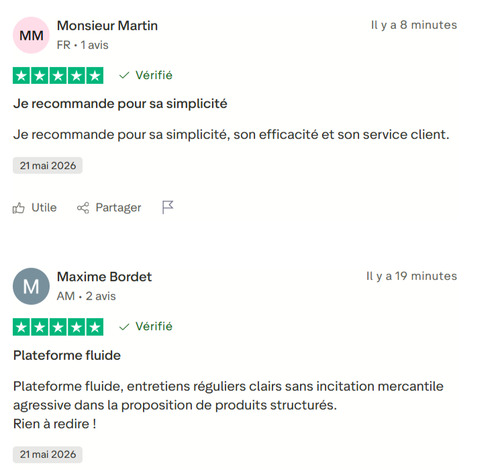
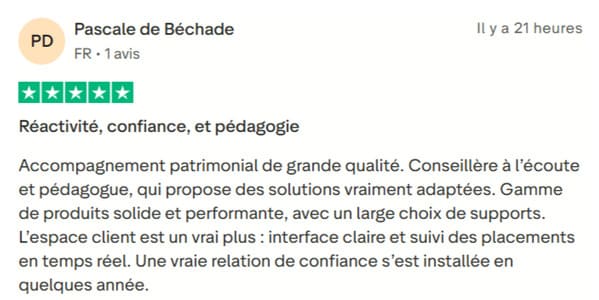
Les clients apprécient particulièrement Linxea pour ses frais réduits, la diversité de ses supports d’investissement (ETF, SCPI, private equity) et la liberté qu’il offre en gestion libre. Yomoni, de son côté, séduit par sa gestion pilotée performante, idéale pour les épargnants souhaitant déléguer leur investissement tout en bénéficiant d’une allocation optimisée.
Avis négatifs sur Yomoni et Linxea

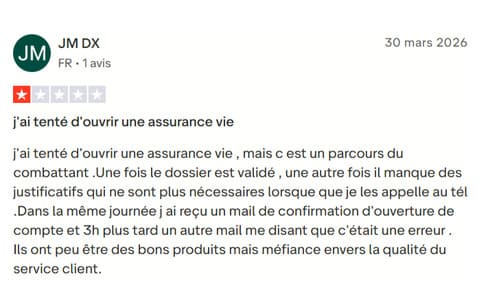
Les retours négatifs des clients concernant Linxea et Yomoni mettent en lumière plusieurs points d’insatisfaction :
Pour Linxea, certains clients estiment que le processus d’inscription est long et fastidieux, ce qui peut être décourageant pour les nouveaux investisseurs. Les utilisateurs signalent également des temps d’attente prolongés et des réponses tardives, notamment pendant les périodes de forte affluence.
Chez Yomoni, des clients expriment leur insatisfaction quant aux rendements obtenus, jugés inférieurs aux attentes, même sur des profils prudents. Ils reprochent à Yomoni un manque de clarté concernant les frais associés aux investissements, entraînant une certaine méfiance.
Pourquoi choisir entre Linxea et Yomoni quand on peut avoir les deux ?
Rien n’interdit de détenir plusieurs contrats d’assurance-vie, et l’argent n’y est pas bloqué. La combinaison la plus cohérente consiste à associer Yomoni Vie (assureur Suravenir) à Linxea Spirit 2 (assureur Spirica). Vous séparez ainsi la gestion déléguée de la gestion libre et vous diversifiez vos assureurs.
À l’inverse, associer Yomoni à Linxea Avenir 2 ne diversifie pas l’assureur, puisque les deux sont assurés par Suravenir. Si vous hésitez, une autre voie consiste à ouvrir uniquement Linxea Spirit 2. Le contrat permet de déléguer une partie de l’épargne au mandat Yomoni et de conserver le reste en gestion libre (gestion mixte), par exemple en plaçant la part sécurisée sur un fonds euros et en confiant la part dynamique au mandat.
Par ailleurs, Linxea et Yomoni ne sont pas les seuls sur le marché. Des courtiers comme Nalo ou Mon Petit Placement méritent aussi votre attention.
Questions fréquentes sur Linxea et Yomoni
Un débutant sans connaissances financières gagne en général à choisir la gestion pilotée, chez Yomoni ou via le mandat Yomoni de Linxea Spirit 2. Un débutant prêt à se former peut démarrer avec Linxea en investissant dans un ETF monde et un fonds euros, pour un coût très faible.
En gestion libre, Linxea (0,50 % de frais de gestion sur Linxea Spirit 2, soit environ 0,75 à 0,80 % avec des ETF) est imbattable face à Yomoni, qui ne la propose pas. En gestion pilotée, Yomoni affiche un coût maximal de 1,6 % par an tout compris, contre environ 1,7 à 2,7 % pour le mandat OTEA Capital chez Linxea, et environ 1,5 % pour le mandat Yomoni souscrit via Linxea Spirit 2.
Sur les profils dynamiques, les mandats Yomoni ont fait mieux que ceux d’OTEA Capital entre 2021 et 2025 (+58,73 % contre +28,83 % pour les profils les plus offensifs). Les baisses ont aussi été plus fortes en 2022, et les profils ne sont pas strictement équivalents en risque. Les performances passées ne préjugent pas des performances futures.
Oui. Il est possible de détenir plusieurs assurances-vie et plusieurs PER. Pour diversifier les assureurs, associez Yomoni Vie (Suravenir) à Linxea Spirit 2 (Spirica) plutôt qu’à Linxea Avenir 2 (Suravenir).