DISTINGO Bank avis
Notre avis résumé sur DISTINGO Bank
DISTINGO Bank propose des solutions d’épargne composées de livret et de compte à terme avec des rendements allant de 2,55 % à 2,75 % . Ces supports se caractérisent par l’absence de frais, des plafonds élevés et une garantie des dépôts jusqu’à 100 000 € par le FGDR. Si l’offre financière est globalement compétitive, le parcours d’ouverture de compte peut être complexifié par des délais de traitement administratif, et la plateforme technique rencontre parfois des instabilités lors de l’exécution des virements.
Tout savoir sur DISTINGO Bank en 2 minutes
| Caractéristiques |  |
|---|---|
| 🌐 Site internet | |
| 🎁 Offre de bienvenue | 80 € sous conditions |
| 📅 Date de création | 2013 |
| 🏢 Siège social | 43 Rue Jean-Pierre Timbaud, 78300 Poissy |
| 📜 Offres principales | Livret DISTINGO (non réglementé) Comptes à terme Distingo 1, 2 et 3 ans |
| 📊Taux de base du livret | 2,25 % brut annuel |
| 🧮 Taux Comptes à terme | 2,55 % (1 an) 2,65 % (2 ans) 2,75 % (3 ans) |
| 🤵 Nombre de clients gérés | + 230 000 |
| 💰️ Nombre d’encours gérés | + 6 407 millions d’euros |
🏆 DISTINGO Bank c’est :
🥇1re position dans notre classement des meilleurs livrets épargnes à taux boostés
Avantages et limites de DISTINGO Bank
- Un rendement parmi les plus attractifs du marché
- Les offres promotionnelles régulières avec un taux boosté
- Des primes de parrainage pour le parrain et le filleul
- Une gestion en ligne simplifiée des comptes
- Une épargne disponible à tout moment
- 0 frais pour l’ouverture, la tenue de compte et la clôture
- Des mesures de sécurité conformes aux standards bancaires
- Des mécanismes de sécurisation des transactions
- Une application proposant les principales fonctionnalités de gestion d’épargne
- Taux boostés limités à quelques mois
- Taux boosté valide jusqu’à 150 000 € d’investissement
- Support client parfois difficile à joindre
- Démarches d’ouverture de compte parfois longues
- Intérêts des produits imposables
Qui est DISTINGO Bank ?
DISTINGO Bank est une marque de Banque Stellantis France, établissement de crédit dont le capital est détenu à parité par Stellantis Financial Services et Santander Consumer Finance. L’établissement s’appelait SOFIB avant novembre 2016, puis PSA Banque France, avant de prendre sa dénomination actuelle en avril 2023.
La Banque Stellantis France ne propose pas de compte courant et DISTINGO Bank ne remplace donc pas votre banque habituelle. Elle est comme une solution d’épargne complémentaire, alimentée par virement depuis un compte à vue détenu en France.
À quoi sert l’argent que vous déposez ?
Les fonds collectés financent, en France, des prêts accordés aux particuliers pour l’achat d’un véhicule des marques distribuées par Stellantis (Peugeot, Citroën, DS, Opel, Fiat…), ainsi que le réseau de points de vente de ces marques (stocks de véhicules, pièces détachées).
Depuis 2023, plus de 200 000 véhicules du groupe ont été financés grâce aux fonds placés chez DISTINGO Bank. Ce modèle explique en partie la capacité de l’établissement à proposer des taux compétitifs.
Il finance son activité de crédit automobile avec une épargne de particuliers, sans réseau d’agences à entretenir. Votre dépôt ne constitue en revanche aucune participation au capital de Stellantis. Il s’agit d’un livret non réglementé qui génère des revenus de capitaux mobiliers.
DISTINGO Bank est-elle une banque fiable ?
Plusieurs éléments témoignent de la sécurité de votre épargne chez DISTINGO :
- Un actionnariat bancaire solide : Stellantis, l’un des plus grands constructeurs automobiles mondiaux, et Santander Consumer Finance, filiale du groupe bancaire Santander.
- Une activité encadrée : en tant qu’établissement de crédit en France, Banque Stellantis France est soumise à la supervision de l’Autorité de contrôle prudentiel et de résolution (ACPR).
- La garantie des dépôts : vos avoirs sont couverts par le Fonds de garantie des dépôts et de résolution (FGDR) jusqu’à 100 000 € par déposant et par établissement, intérêts compris. Cette garantie s’applique au total de vos dépôts chez Banque Stellantis France (livret et comptes à terme cumulés).
- Des données hébergées en France : les centres de données sont situés sur le territoire français et font l’objet de tests d’intrusion réguliers.
- Une reconnaissance régulière : DISTINGO Bank a reçu en 2026 pour pour la 10e année consécutive le Label d’Excellence des Dossiers de l’Épargne pour la dixième année consécutive. Ce label distingue les meilleurs comptes d’épargne du marché, mais reste un indicateur parmi d’autres, non une garantie.
Pour un dépôt inférieur à 100 000 €, le risque de perte en capital est couvert par le mécanisme légal de garantie. Au-delà, il est prudent de répartir son épargne entre plusieurs établissements.
Le Livret d’épargne DISTINGO
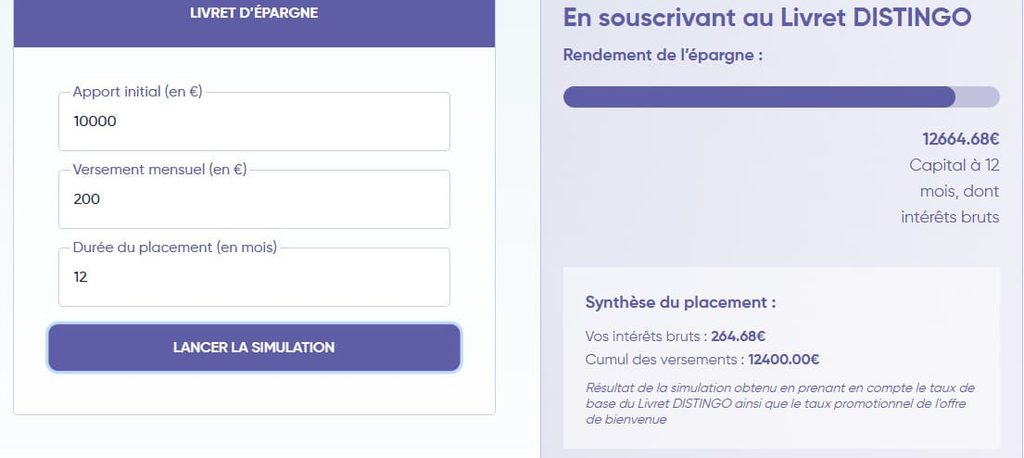
| Livret d’épargne Distingo | Informations |
|---|---|
| 📜 Type de livret | Non réglementé |
| 🎯 Cible | Epargnant majeur résidant en France |
| 💰️ Dépôt minimum | 10 € |
| 💰️ Plafond de versement | 10 000 000 € |
| 💶 Frais | Aucun (ouverture, retrait, tenue de compte, clôture) |
| 💸 Fiscalité | Prélèvement forfaitaire unique de 31,4 % ou barème progressif |
| 💵 Frais de Gestion | Gratuit |
| 📊 Mode de calcul des intérêts | Règle des quinzaines, intérêts crédités au 31 décembre |
| 📈 Taux brut de base | 2,5 % brut |
| 📈 Taux boosté | 4,5 % brut pendant 3 mois |
| 📝 Garantie des dépôts | Jusqu’à 100 000 € par le Fonds de garantie des dépôts |
Vous avez la possibilité de réaliser des retraits à tout moment. Les retraits sont transférés par virement vers votre compte bancaire de référence. En général, il faut compter un jour ouvré supplémentaire entre la demande de retrait et le virement effectif.
Toutefois, le montant total des retraits ne doit pas excéder 50 000 € sur 7 jours . Vous bénéficiez aussi d’un taux promotionnel nominal annuel brut de 4,5% pendant 3 mois dans la limite de 200 000€ puis 2,25%.
Combien rapporte réellement le livret sur la première année ?
Voici une estimation sur 12 mois pour un dépôt constant effectué dès le premier jour, avec 4,5 % pendant 3 mois puis 2, 25 % . Notre calcul ne tient pas compte de la règle des quinzaines ni des primes.
| Dépôt | Intérêts bruts | Intérêts nets après PFU (31,4 %) |
|---|---|---|
| 10 000 € | 281,25 € | 192,94 € |
| 40 000 € | 1 125 € | 771,75 € |
| 200 000 € | 5 625 € | 3 858,75 € |
Le rendement brut moyen ressort à environ 2,81 % sur la première année. Si le taux de base de 2,25 % s’applique après la période promotionnelle, les intérêts seront ensuite calculés sur cette base.
Historique des offres promotionnelles de DISTINGO Bank
Depuis 2020, DISTINGO Bank renouvelle régulièrement ses offres de bienvenue, avec des taux boostés compris entre 2 % et 4,5 % brut et des primes de 40 à 80 €.
| Année | Période de l’offre | Taux brut et prime |
|---|---|---|
| 2020 | du 02/01 au 31/01 | 3 % + 40 € |
| 2020 | du 01/07 au 31/07 | 3 % + 40 € |
| 2021 | du 04/01 au 28/02 | 3 % + 40 € |
| 2021 | du 01/06 au 31/07 | 2 % + 40 € |
| 2021 | du 20/09 au 20/10 | 2 % + 40 € |
| 2022 | du 01/01 au 31/01 | 3 % + 40 € |
| 2022 | du 01/05 au 30/06 | 3 % + 40 € |
| 2022 | du 01/09 au 31/10 | 3 % + 40 € |
| 2023 | du 02/01 au 28/02 | 3 % + 80 € |
| 2023 | du 03/04 au 02/06 | 4 % |
| 2023 | du 02/10 au 31/10 | 4 % |
| 2024 | du 02/01 au 29/02 | 4 % + 80 € |
| 2024 | du 17/06 au 31/07 | 4 % + 80 € |
| 2024 | du 01/10 au 29/11 | 4 % |
| 2025 | du 02/01 au 27/02 | 4 % + 50 € |
| 2025 | du 02/06 au 31/07 | 4 % |
| 2025 | du 06/10 au 28/11 | 3,5 % + 40 € |
| 2026 | du 01/04 au 29/06 | 4,5 % + 80 € |
| 2026 | du 01/09 au 30/10 | 4,5 % + 80 € |
En comparaison, voici les offres proposées par quelques-uns des principaux concurrents de DISTINGO :
- Cashbee : 3 %
- Zesto de Renault Bank : 4 %
- Bfor+ de BforBank : 3,5 %
Avec son taux bonifié de 4,5 % brut, DISTINGO se situe donc dans la fourchette haute des offres présentées. Cette rémunération peut permettre de profiter d’un rendement temporairement supérieur au taux standard, notamment pour un dépôt important.
Ces campagnes promotionnelles reviennent plusieurs fois par an et durent généralement un à deux mois. Si vous ratez une offre, une nouvelle campagne peut être proposée quelques mois plus tard, mais rien ne la garantit.
Livret DISTINGO ou Livret A ?
Les intérêts du Livret A sont exonérés d’impôt et de prélèvements sociaux, tandis que ceux du livret Distingo sont fiscalisés. La comparaison doit donc se faire en rendement net :
- au taux de base de 2,25 % brut, le livret Distingo rapporte environ 1,54 % net après PFU de 31,4 % ;
- avec un Livret A à 1,70 % net, un livret fiscalisé doit afficher environ 2,48 % brut pour faire jeu égal.
Donc, à 2,25 % brut, Distingo reste légèrement en dessous du Livret A sur le seul critère du rendement, hors offre promotionnelle.
La meilleure chose à faire de d’abord remplir vos livrets réglementés (Livret A, LDDS, LEP si vous y êtes éligible), puis utilisez un livret non réglementé pour les sommes qui dépassent leurs plafonds, ou pour profiter d’une offre promotionnelle sur un capital placé à court terme.
Les comptes à terme DISTINGO
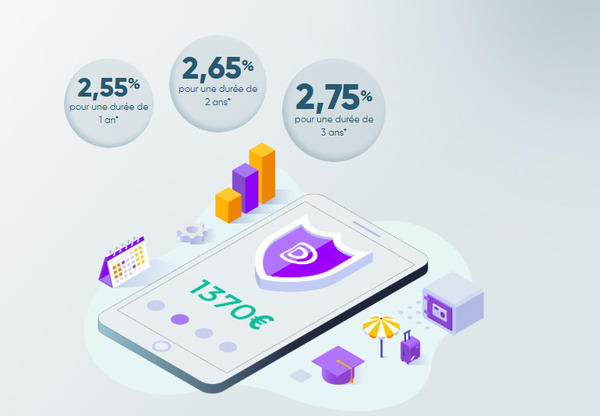
Les Comptes à terme DISTINGO sont des placements à taux fixe destinés aux détenteurs d’un Livret DISTINGO qui souhaitent immobiliser une partie de leur épargne pendant une durée déterminée, en contrepartie d’une rémunération connue dès la souscription.
Le versement est effectué en une seule fois, pour un montant compris entre 1 000 et 100 000 €, et aucun complément n’est possible pendant la durée du placement. Vous devez aussi Iconserver au moins 10 € sur le livret. Trois échéances sont proposées : 12, 24 ou 36 mois, avec un taux de rendement actuariel annuel brut fixe respectivement de 2,55 %, 2,65 % et 2,75 %.
Le capital et les intérêts sont versés à l’échéance sur le Livret DISTINGO. Les dépôts bénéficient par ailleurs de la garantie du FGDR dans la limite de 100 000 € par déposant et par établissement. En contrepartie de cette visibilité sur le rendement, l’épargne est indisponible pendant la durée choisie, sauf remboursement anticipé entraînant la clôture du compte.
Les Comptes à terme DISTINGO sont proposés sans frais d’ouverture, de gestion ou de clôture et peuvent être souscrits plusieurs fois par un même titulaire éligible.
Estimation des intérêts du compte à termes DISTINGO
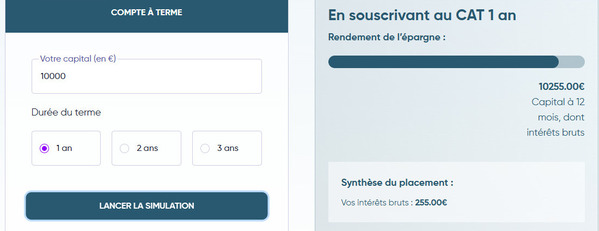
Voici une estimation de nos intérêts sur le compte à terme pour 10 000 € placés, avec les intérêts capitalisés et versés au terme du placement.
| Durée | Intérêts bruts | Intérêts nets après PFU (31,4 %) |
|---|---|---|
| 1 an (2,55 %) | 255 € | environ 175 € |
| 2 ans (2,65 %) | environ 537 € | environ 368 € |
| 3 ans (2,75 %) | environ 848 € | environ 582 € |
Que se passe-t-il en cas de retrait anticipé ?
Les fonds sont bloqués pendant toute la durée du contrat et aucun retrait partiel n’est possible. Vous pouvez en revanche demander un retrait total avant l’échéance, ce qui entraîne la clôture du compte :
- aucun intérêt n’est versé si la clôture intervient dans le mois suivant l’ouverture ;
- à partir du deuxième mois, un taux réduit s’applique, précisé dans la notice d’information précontractuelle ;
- le capital est reversé sur votre livret DISTINGO le lendemain, et les intérêts nets le jour suivant.
Livret DISTINGO ou compte à terme ?
Les CAT affichent un taux supérieur à celui du livret hors promotion. À notre avis, ils conviennent aux sommes dont vous n’aurez pas besoin avant l’échéance, tandis que le livret reste la solution pour l’épargne de précaution et les projets à court terme.
En outre, se situent dans la partie haute des offres actuellement disponibles. À titre de comparaison, voici quelques offres des concurrents :
- Klarna : 3% pour 12 mois, 3,15 % pour 24 mois, 3,19 % pour 36 mois
- Monabanq : 2,10 % pour 12 mois, 2,40 % pour 24 mois, 2,60 % pour 36 mois
- BoursoBank : 2,30 % pour 12 mois
Comment ouvrir un livret d’épargne Distingo ?
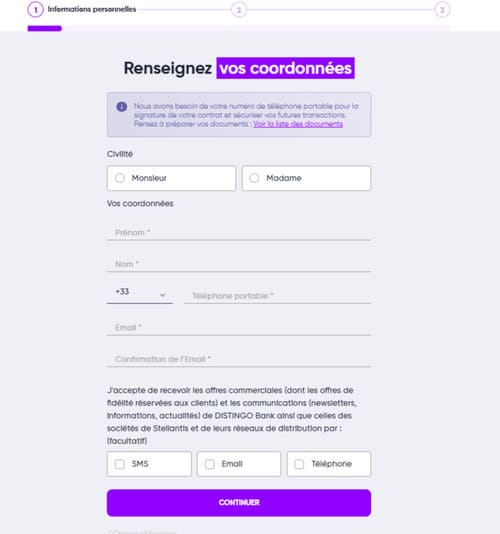
Le livret est ouvert aux personnes physiques fiscalement domiciliées en France. Deux modes de souscription sont proposés.
Souscription 100 % en ligne
- Remplissez le formulaire en ligne (environ 6 minutes).
- Téléchargez les pièces justificatives et signez électroniquement votre demande. Un numéro de téléphone portable est indispensable.
- Vous recevez un e-mail confirmant que votre dossier est à l’étude, avec la convention et les conditions générales.
- Effectuez votre premier versement par virement, depuis un compte à vue ouvert en France et dont vous êtes titulaire, dans un délai maximum de 5 jours ouvrés.
- Une fois le dossier accepté, vous recevez un e-mail de confirmation d’ouverture, puis votre identifiant par e-mail.
- Votre mot de passe provisoire vous est envoyé par courrier postal. Vous devrez le modifier à la première connexion.
Souscription par voie postale
Vous imprimez et signez la demande d’ouverture, puis l’envoyez avec les pièces justificatives et un chèque pour le premier versement.
L’envoi du mot de passe par courrier peut retarder l’accès à l’espace client de plusieurs jours, voire davantage. Si vous visez une offre promotionnelle, ouvrez votre dossier plusieurs jours avant la date limite et n’attendez pas le dernier moment pour effectuer votre premier virement.
Les frais de DISTINGO Bank
L’ouverture, la tenue de compte, les retraits et la clôture sont gratuits, pour le livret comme pour les comptes à terme. DISTINGO Bank facture toutefois 30 € pour la gestion des comptes inactifs. L’absence de frais préserve le rendement brut, ce qui est un avantage réel sur un produit de court ou moyen terme.
Le service client est-il à la hauteur ?
Des conseillers clients sont à votre disposition. Vous pouvez les contacter de 3 manières :
- par téléphone en semaine entre 9 et 19 h et le samedi entre 10 et 17 h sauf les jours fériés
- via un formulaire en ligne
- par courrier
Un formulaire est également disponible pour les réclamations. D’après les retours clients consultés et nos observations, le service client semble généralement réactif.
Les conseillers répondent rapidement au téléphone, prennent le temps de vous écouter et fournissent des réponses claires. La messagerie est également rapide, avec un retour sous 24 à 48 heures. Les réclamations peuvent quant à elles nécessiter quelques jours de traitement.
L’application mobile de DISTINGO Bank
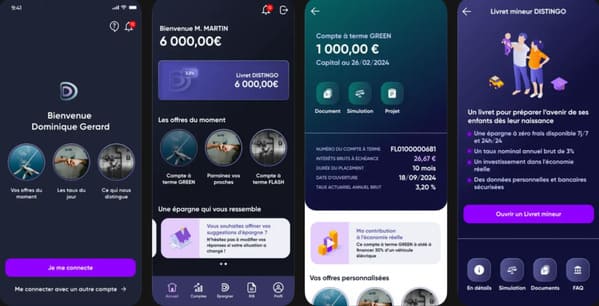
L’application Distingo est disponible sur le Play Store et l’App Store. Elle permet de gérer facilement vos comptes. On y retrouve diverses fonctionnalités, telles que :
- ouverture d’un CAT ou d’une épargne pour un mineur
- simulateur d’intérêts
- comparateur de produits d’épargne en fonction de leur durée
- évaluation de votre capacité d’épargne
- astuces personnalisées
- FAQ
D’un seul coup d’œil, vous pouvez consulter le solde de vos produits d’épargne ainsi que les opérations réalisées : virements, retraits, crédits d’intérêts, montant de l’impôt, etc. Vous pouvez également suivre l’état de vos CAT (en cours d’ouverture ou de clôture) de même que leur échéance.
Les avis des autres clients sur DISTINGO Bank
| Plateformes | Note |
|---|---|
| Trustpilot | 3,1/5 sur 3 avis |
| Google PlayStore | 2,4/5 sur 136 avis |
| Appstore | 2,6/5 sur 45 avis |
Avis positif sur DISTINGO Bank
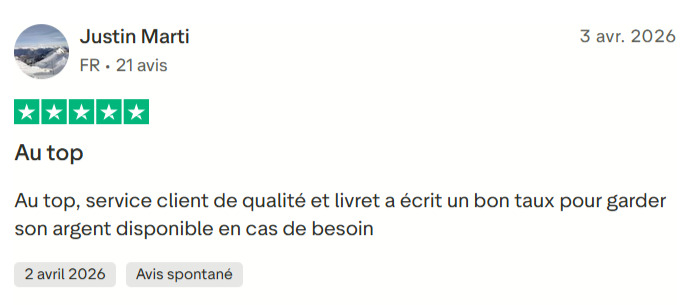
Plusieurs utilisateurs apprécient la simplicité d’utilisation de l’application ainsi que le professionnalisme et la réactivité de ses conseillers.
Avis négatifs sur DISTINGO Bank
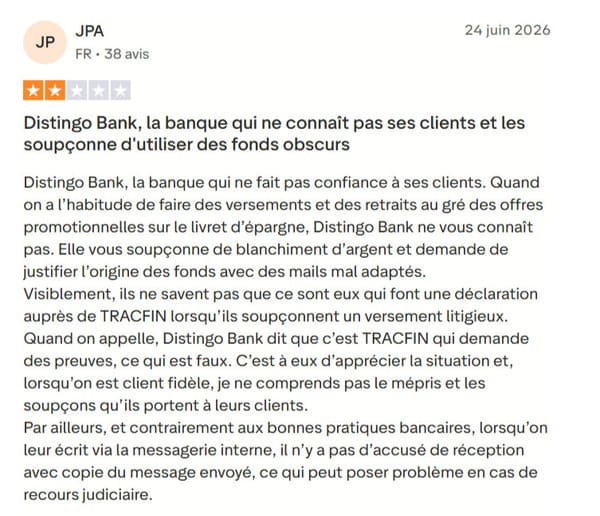
Quelques personnes ont relevé la lenteur des opérations, notamment celle qui est liée à l’attente du courrier postal contenant le mot de passe. Ce délai est parfois long (plus de 15 jours), ce qui retarde l’accès à leur compte. Elles ont également été confrontées à un bug du système. Le service client peut parfois mettre du temps à répondre. D’autres utilisateurs estiment que l’application manque de modernité.
Notre verdict sur DISTINGO Bank
✅ À notre avis, DISTINGO Bank présente plusieurs atouts, notamment pour les épargnants recherchant un livret non réglementé avec des offres promotionnelles régulières.
Elle propose régulièrement des offres promotionnelles avec un taux bonifié élevé, parfois combiné à une prime de bienvenue. Ces offres peuvent améliorer temporairement le rendement de votre épargne. Vous avez la possibilité d’y placer jusqu’à 10 000 000 €, même si le taux promotionnel ne s’applique que sur 150 000 €, ce qui reste un montant conséquent.
Votre capital est garanti par le Fonds de Garantie des Dépôts et, surtout, l’appartenance au groupe Stellantis peut rassurer certains épargnants. La souplesse de gestion de vos placements en ligne est également un atout, puisque vous pouvez effectuer des versements et des retraits à votre convenance. Il convient néanmoins de tenir compte de certaines limites, notamment la fiscalité applicable aux intérêts et le caractère temporaire des taux promotionnels.
DISTINGO Bank face à la concurrence
DISTINGO Bank vs Meilleurtaux Placement
DISTINGO Bank lance régulièrement des offres promotionnelles avec des taux boostés sur une durée limitée. Le dépôt minimum est de 10 € et le plafond peut atteindre 10 000 000 €.
Meilleurtaux Placement est de son côté un courtier qui déploie le livret Meilleurtaux. Les fonds sont gérés par CFCAL. Son rendement annuel brut est de 2 %, mais peut atteindre 5,60 % brut sur 200 000 € pendant 2 mois lors des campagnes promotionnelles. Il est accessible à partir de 10 € et plafonne à 10 000 000 €.
Selon les périodes promotionnelles, le livret Meilleurtaux peut offrir un rendement supérieur. Néanmoins les promotions Distingo sont plus fréquentes et vous permettent de profiter plus régulièrement d’un rendement majoré.
DISTINGO Bank vs Linxea
Linxea propose des solutions d’assurance-vie, de plan d’épargne retraite, de SCPI, de contrats de capitalisation et de produits structurés. Ces produits peuvent offrir un rendement supérieur, mais présentent un risque plus élevé. Nous pensons donc que les offres de DISTINGO Bank s’adressent essentiellement aux profils qui privilégient la sécurité et la prudence.
DISTINGO Bank vs Cashbee
DISTINGO Bank est un établissement bancaire spécialisé dans l’épargne. Cashbee est un courtier qui propose des produits d’épargne via son application, dont le livret Cashbee, géré par son partenaire CFCAL.
Cette épargne peut bénéficier d’un taux de bienvenue bonifié de 3 % pendant les deux premiers mois sur 200 000 €, avant de revenir à un pourcentage standard de 1,9 %. Distingo affiche actuellement un taux promotionnel plus élevé et une durée promotionnelle plus longue.
DISTINGO Bank vs Placement-Direct
DISTINGO Bank est une banque en ligne, tandis que Placement-Direct est un courtier. Ce dernier commercialise le Super Livret au taux brut de 2 %, distribué en partenariat avec CFCAL.
Placement-Direct propose aussi des CAT sur 1 an (2,55 %), 2 ans (2,90 %), 3 ans (3,10 %), 4 ans (3,25 %) et 5 ans (3,30%). Les taux affichés sont inférieurs à ceux proposés par Distingo à date de rédaction.
Les réponses à vos questions sur DISTINGO Bank
Non, et la banque n’en propose pas. Le livret est alimenté par virement depuis un compte à vue ouvert en France, à votre nom.
Oui pour le livret, sans frais ni pénalité. Pour un compte à terme, seul un retrait total est possible avant l’échéance. Il entraîne la clôture du compte et une rémunération réduite.
La clôture se demande depuis l’espace client, rubrique « Clôture », ou par courrier. Elle est gratuite.