N26 compte joint avis
Notre avis en résumé sur le compte joint N26
Le compte joint N26 permet aux couples de centraliser leurs dépenses partagées. Il donne accès à un IBAN français et offre 0 € de frais sur les paiements en devises avec la formule de base. Mais s’il constitue une option pratique pour alimenter un compte commun par virement mensuel, ce compte bancaire ne permet pas de déposer des chèques ou des espèces et n’autorise pas le découvert. Nous le recommandons en particulier si vous cherchez un compte commun alimenté par virement mensuel, mais pas si vous voulez y domicilier vos salaires et votre loyer.
L’essentiel à savoir sur le compte joint N26
Le compte joint N26 est un compte commun ouvert à deux co-titulaires, doté de son propre IBAN français et piloté depuis l’application N26. Il s’adresse aux couples comme aux colocataires.
- Quatre formules pour les particuliers : Standard 0 €, Smart 4,90 €, Go 9,90 € et Metal 16,90 € par mois
- Aucune condition de revenus, y compris pour les offres premium
- Aucun dépôt initial exigé
- Paiements par carte en devises étrangères sans frais sur les quatre formules
- Activation du compte après acceptation de l’invitation du partenaire
- Note client sur Trustpilot de 4,2/5 sur environ 42 800 avis
Les deux co-titulaires doivent déjà être clients N26 à titre individuel et résider dans le même pays. Le compte n’accepte ni chèque, ni espèces, ni découvert, et les cartes fonctionnent uniquement à autorisation systématique.
Points forts et limites du compte joint N26
- Formule Standard gratuite, sans frais mensuels supplémentaires
- IBAN français propre au compte commun, distinct des comptes personnels
- Aucune condition de revenus, même sur les cartes haut de gamme
- Paiements en devises sans frais sur les quatre formules
- Ouverture en quelques minutes, activation immédiate après acceptation
- Suivi des dépenses filtrable par cotitulaire
- Les deux co-titulaires doivent déjà être clients N26, dans le même pays
- Ni chèque, ni espèces, ni découvert autorisé
- Cartes à autorisation systématique, pas de débit différé
- Un blocage du compte peut immobiliser les fonds des deux co-titulaires
L’offre de compte joint N26
Le compte joint est disponible avec les 4 formules de N26, de Standard à Metal. L’offre est accessible sans condition de revenus, à condition que les deux co-titulaires disposent déjà d’un compte individuel N26.
| Caractéristiques |  Standard |  Smart |  Go |  Metal |
|---|---|---|---|---|
| Prix des abonnements N26 individuels | 0 €/mois | 4,90 €/mois | 9,90 €/mois | 16,90 €/mois |
| Carte virtuelle | ✅ | ✅ | ✅ | ✅ |
| Carte physique | 10 € | ✅ | ✅ | ✅ |
| Carte en métal | ❌ | ❌ | ❌ | ✅ |
| Paiements par carte à l’étranger | Gratuits | Gratuits | Gratuits | Gratuits |
| Retraits en euros sans frais | 2/mois | 3/mois | 5/mois | 8/mois |
| Retraits hors zone euro | 1,7 % | 1,7 % | Gratuits | Gratuits |
| Assurances voyage | ❌ | ❌ | ✅ | ✅ |
| Assurance téléphone portable | ❌ | ❌ | ❌ | Jusqu’à 2 000 € |
| Protection des achats | ❌ | ❌ | ❌ | Jusqu’à 2 500 € par sinistre |
| Accès aux salons d’aéroport | 33 € / visite | 33 € / visite | 15 € la première visite annuelle, puis 30 € | Première visite annuelle gratuite, puis 30 € |
| Espaces partagés | ❌ | ❌ | ❌ | ❌ |
| Sous-comptes Espaces | ❌ | Jusqu’à 10 | Jusqu’à 10 | Jusqu’à 10 |
Quelle formule N26 choisir pour ouvrir votre compte joint ?
Répondez à 5 questions pour découvrir la formule N26 la plus adaptée à vos besoins à deux.
La formule Standard convient surtout aux couples ou colocataires qui cherchent un compte joint sans abonnement mensuel pour régler les dépenses courantes. Elle permet de conserver une gestion séparée des comptes personnels tout en disposant d’un compte commun, avec une carte virtuelle et 2 retraits gratuits en euros par mois.
La formule Smart s’adresse davantage aux utilisateurs qui veulent une carte physique incluse et quelques outils supplémentaires pour organiser leur budget. Pour un couple qui utilise principalement le compte joint et cherche surtout davantage de possibilités d’organisation, cette formule peut faire l’affaire.
La formule Go prend davantage de sens pour un couple qui voyage régulièrement. Les paiements par carte restent gratuits à l’étranger et les retraits hors zone euro sont sans frais. Surtout, la formule inclut des assurances voyage et un cashback de 1 % lors des voyages hors EEE, Suisse et Royaume-Uni. C’est donc principalement l’utilisation à l’étranger et les garanties associées qui la différencient des offres Standard et Smart.
L’offre Metal cible un usage plus intensif et les clients qui souhaitent regrouper davantage de services dans leur compte. Elle reprend les avantages de Go, avec en plus une carte en métal, un taux brut annuel de 1,50 % sur l’épargne, une assurance pour téléphone portable jusqu’à 2 000 €, une protection des achats jusqu’à 2 500 € par sinistre et un accès gratuit à un salon d’aéroport pour la première visite annuelle. Son intérêt dépend donc surtout de l’utilisation réelle de ces services par les deux co-titulaires.
Notre avis sur les offres et tarifs du compte joint N26
L’offre de compte joint N26 couvre aussi bien les couples qui veulent simplement partager leurs dépenses que ceux qui recherchent davantage de services. Nous apprécions surtout qu’il n’y ait aucun surcoût lié au compte joint et qu’aucun revenu minimum ne soit exigé. La formule Standard permet de démarrer sans abonnement, même si deux cartes physiques Standard représentent 20 € pour le couple, soit 10 € par carte.
Les formules supérieures doivent être choisies en fonction de leur utilisation réelle. À 9,90 € par mois, Go coûte 118,80 € par an. Avec des retraits hors zone euro facturés 1,7 % sur les formules inférieures, il faudrait retirer environ 6 988 € par an pour compenser ce coût uniquement grâce à l’économie réalisée sur les retraits. Pour 600 € retirés, l’économie n’est que de 10,20 €.
La formule se justifie donc davantage par ses services complémentaires, notamment les assurances voyage. Même logique pour Metal, à 202,80 € par an. Son intérêt dépend de la valeur que vous accordez aux prestations premium incluses. Pour un usage courant, la formule Standard peut suffire. Go ou Metal deviennent surtout pertinents si leurs services supplémentaires correspondent à vos besoins.
Comment fonctionne le compte joint N26 ?
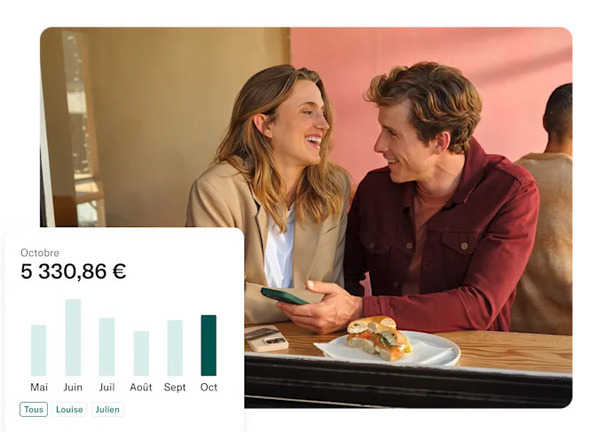
Le compte joint N26 est un véritable compte bancaire commun détenu et géré par deux co-titulaires. Il dispose de son propre IBAN français, distinct des IBAN associés aux comptes individuels de chacun. Ce compte peut ainsi recevoir des virements, servir à domicilier des prélèvements et être alimenté depuis les comptes personnels des deux co-titulaires.
Chaque titulaire accède au compte depuis son application N26 et peut suivre les opérations réalisées par l’un ou l’autre. Un filtre permet notamment d’identifier l’auteur de chaque dépense, ce qui facilite le suivi du budget commun.
Compte joint ou espace partagé : quelle différence ?
Avant le lancement du compte joint, N26 proposait déjà les Espaces Partagés, accessibles avec certaines offres payantes. Ce dispositif permettait de partager un sous-compte avec une autre personne, mais sans faire des deux personnes les co-titulaires du compte.
L’Espace Partagé restait rattaché à un seul titulaire, qui demeurait le détenteur légal des sommes déposées. La personne invitée pouvait participer à leur utilisation, mais ne bénéficiait pas des mêmes droits sur les fonds.
En cas de séparation, de litige ou de décès, cette distinction pouvait donc devenir problématique, notamment lorsque les deux personnes avaient contribué à alimenter le sous-compte. Avec le compte joint, vous devenez co-titulaires du compte et disposez des mêmes droits sur le solde.
À qui convient le compte joint N26 ?
Le compte joint N26 peut convenir si vous êtes :
- Les couples mariés, pacsés ou en union libre dont les deux membres sont déjà clients N26, et qui résident dans le même pays ;
- À la recherche d’un compte commun pour régler les dépenses courantes sans payer de frais de tenue de compte sur la formule Standard ;
- Des colocataires souhaitant centraliser le loyer et les charges sans passer par une banque traditionnelle ;
- Des voyageurs réguliers, pour qui l’absence de frais de change sur les paiements par carte en devise étrangère constitue un avantage ;
- À l’aise avec la gestion bancaire depuis un smartphone, notamment si vous souhaitez suivre facilement les dépenses de chacun.
- Consentant pour recevoir vos salaires et payer l’ensemble de vos charges courantes depuis ce compte .
En revanche, ce compte commun ne conviendra pas si vous avez besoin de :
- Déposer des chèques ou des espèces ;
- Disposer d’un découvert autorisé ou d’une carte à débit différé ;
Comment ouvrir un compte joint N26 ?
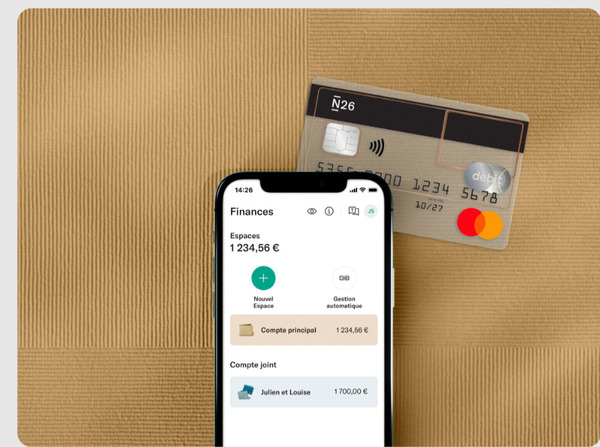
L’ouverture d’un compte joint N26 se fait entièrement depuis l’application mobile. La démarche est rapide, mais elle comporte une condition importante : les deux co-titulaires doivent être clients N26 à titre individuel, résider dans le même pays et disposer d’un IBAN avec le même préfixe. N26 permet d’inviter une personne qui n’a pas encore de compte, laquelle doit ensuite ouvrir son compte N26. Les justificatifs nécessaires à l’identification sont déjà fournis lors de l’ouverture du compte individuel.
Voici les étapes à suivre pour ouvrir votre compte :
- Ouvrez vos comptes individuels N26 : si ce n’est pas déjà fait, les deux personnes doivent disposer d’un compte personnel N26 au moment de la création du compte joint.
- Accédez à la rubrique « Compte joint » : depuis l’application N26, rendez-vous dans l’onglet « Finances », puis sélectionnez « Compte joint ». Vous pourrez alors lancer la procédure de création du compte commun.
- Invitez le second cotitulaire : sélectionnez la personne avec laquelle vous souhaitez ouvrir le compte joint et répondez aux différentes questions du parcours. N26 lui adresse ensuite une invitation directement dans son application.
- Faites accepter l’invitation : le second cotitulaire doit accepter l’invitation depuis son application N26. Une fois cette étape validée, le compte joint devient alors accessible aux deux cotitulaires
Compte joint N26 : quelle protection pour votre argent ?
N26 Bank SE dispose d’une licence bancaire délivrée par la BaFin, le régulateur allemand. Les dépôts sont couverts par le système allemand de garantie des dépôts jusqu’à 100 000 € par déposant. Sur un compte joint, cette garantie ne s’applique donc pas au compte dans son ensemble, mais à chaque cotitulaire.
Avec deux titulaires, un couple bénéficie ainsi d’une couverture pouvant atteindre 200 000 € sur son compte commun, sous réserve des règles applicables à la garantie des dépôts. Vous devez également tenir compte du principe de solidarité du compte joint. Chacun des deux co-titulaires peut effectuer seul des opérations sur le compte et engage l’autre.
N26 ne proposant pas de découvert autorisé, le compte ne peut toutefois pas être utilisé pour créer une dette à découvert. Autrement dit, vous ne pouvez donc pas devenir solidairement responsable d’un découvert créé par votre cotitulaire.
Le principal risque est donc plutôt opérationnel. Un blocage du compte peut affecter l’accès aux fonds des deux co-titulaires. Pour cette raison, l’idéal serait de réserver le compte joint N26 aux dépenses communes, plutôt que d’y centraliser l’ensemble des charges essentielles du foyer.
Compte joint N26 vs Revolut et bunq
| Acteur | Nature du compte à deux | Offre d’entrée | IBAN | Idéal pour |
|---|---|---|---|---|
| N26 | Compte joint | 0 € | Français, dédié | Caisse commune de dépenses courantes |
| Revolut | Compte joint | 0 € | Européen | Partage de dépenses ponctuel et voyages |
| bunq | Compte de paiement partagé avec jusqu’à neuf autres copropriétaires | 0 € (Free) | Néerlandais | Couples expatriés et les paiements multidevises |
Les néobanques ne proposent pas toutes le même type de compte à deux. Revolut propose depuis avril 2023 un compte partagé. Celui-ci reste toutefois associé aux comptes personnels des participants. Il ne fonctionne donc pas exactement comme un compte joint classique avec deux co-titulaires.
Bunq propose également une solution pour gérer de l’argent à plusieurs, avec la possibilité de gérer plusieurs devises. La banque dispose d’une licence bancaire néerlandaise et les dépôts bénéficient de la garantie légale jusqu’à 100 000 € par déposant. Son offre gratuite reste cependant plus limitée que ses formules payantes.
N26, en revanche, mise sur un véritable compte joint. La comparaison avec les banques en ligne fait apparaître d’autres différences. Monabanq permet notamment de déposer des espèces auprès de partenaires. Fortuneo, de son côté, permet d’ouvrir un compte joint sans que les co-titulaires soient déjà clients. Ces services répondent donc à des besoins que N26 ne couvre pas nécessairement.
Comment utiliser au mieux le compte joint N26 ?
Comme caisse commune du quotidien, alimentée chaque mois par deux virements et servant à payer les courses, les sorties et les abonnements, le compte joint N26 est particulièrement intéressant. Aucun compte joint de banque traditionnelle ne s’en approche à ce tarif, sans condition de revenus qui plus est. Courses, abonnements, sorties ou vacances peuvent ainsi être regroupés sur un même compte, avec une gestion simple depuis l’application.
Toutefois, nous ne l’utiliserions pas pour centraliser les revenus et toutes les charges du ménage. L’absence de découvert, de dépôt de chèques et de dépôt d’espèces limite son intérêt pour un usage bancaire complet. Les cartes à autorisation systématique imposent également de disposer du solde nécessaire au moment du paiement.
Nous vous recommandons de conserver une banque principale plus complète et d’utiliser N26 comme un compte commun complémentaire. Versez uniquement le budget nécessaire aux dépenses partagées, plutôt que d’y concentrer l’épargne ou les revenus du couple.
Vos questions, nos réponses sur le compte joint N26
Chez N26, les deux termes désignent la même chose. Il s’agit d’un compte accessible à deux co-titulaires. Chacun dispose des mêmes droits sur le compte et les deux personnes sont solidairement responsables des opérations.
Un compte joint N26 est limité à deux personnes. Les deux co-titulaires disposent chacun d’un accès au compte et peuvent y associer leur carte N26 pour effectuer leurs dépenses.
Non. N26 ne transforme pas un compte personnel existant en compte joint. Le compte joint est créé séparément dans l’application. Les co-titulaires doivent d’abord disposer chacun d’un compte N26 personnel dans le même pays.
Oui. Chaque cotitulaire peut associer sa carte virtuelle ou physique N26 au compte joint.
Le compte joint doit être vidé avant sa clôture. Depuis l’application, sélectionnez le compte concerné, ouvrez ses paramètres puis choisissez l’option permettant de le vider et de le clôturer. Les fonds doivent être transférés au préalable.